1.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 20 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 189 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Die Frage bei 1.000 Euro lautet nicht nur, wie hoch die Rate wird, sondern auch, wie lange Du sie zahlst. Denn jeder zusätzliche Monat kostet Zinsen.
In der Praxis dienen Kredite dieser Höhe vor allem für eine kaputte Waschmaschine, eine Autoreparatur oder eine unerwartete Stromnachzahlung. Wofür Du das Geld einsetzt, bleibt bei freier Verwendung Deine Sache.
Kurz zusammengefasst
- Ein Kredit über 1.000 Euro kostet bei 24 Monaten Laufzeit 44,74 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 12 bis 48 Monaten; dazwischen liegen 110 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 150 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 10 Euro.
Monatsrate und Gesamtkosten
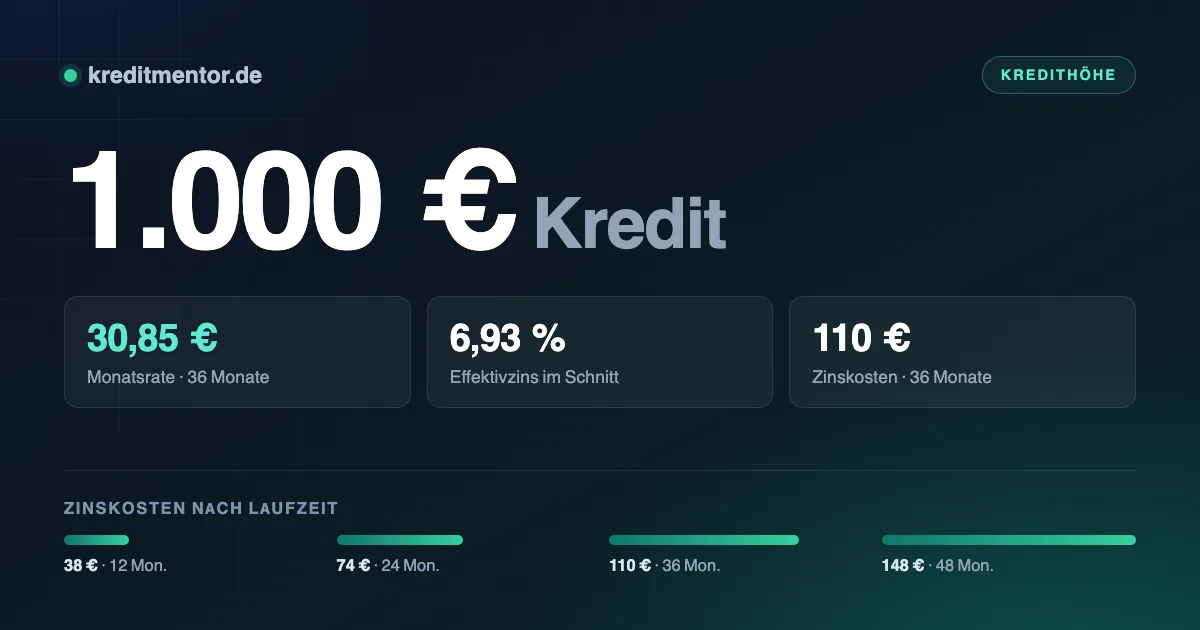
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 12 Monate | 86,49 Euro | 38 Euro | 1.038 Euro |
| 24 Monate | 44,74 Euro | 74 Euro | 1.074 Euro |
| 36 Monate | 30,85 Euro | 110 Euro | 1.110 Euro |
| 48 Monate | 23,91 Euro | 148 Euro | 1.148 Euro |
Die Tabelle zeigt den Zielkonflikt: Eine niedrige Rate bedeutet eine lange Laufzeit und damit 110 Euro mehr an Zinsen. Eine kurze Laufzeit spart dieses Geld, verlangt aber 86,49 Euro im Monat.
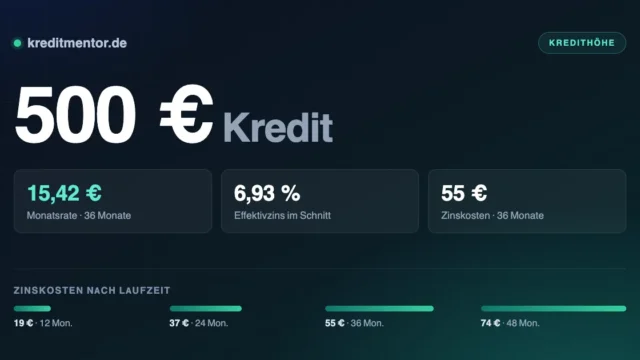
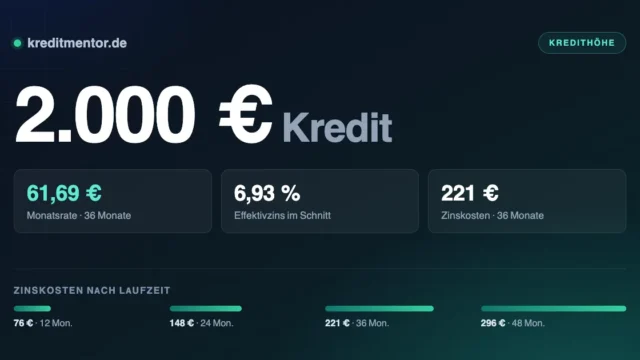
Die Nachbarsummen zum Abgleich: 500 Euro Kredit für 22,37 Euro im Monat, 2.000 Euro Kredit für 89,48 Euro — beides über 24 Monate gerechnet.
Der Kassensturz vor dem Antrag
Rechne so: Nettoeinkommen minus alle festen Ausgaben minus Lebenshaltung. Von dem, was übrig bleibt, sollte die Rate höchstens ein Drittel beanspruchen. Bei 44,74 Euro Rate solltest Du also rund 150 Euro frei verfügbar haben.
Die Haushaltsrechnung der Bank folgt derselben Logik, nutzt aber eigene Erfahrungswerte für die Lebenshaltung. Trage Einkommen und Ausgaben deshalb realistisch ein, nicht wunschgemäß.
Warum sich der Vergleich lohnt
Hier zeigt sich, warum eine halbe Stunde Vergleich gut bezahlt ist: 49 Euro Differenz bei 24 Monaten Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 43,87 Euro | 53 Euro |
| 6,93 % (Durchschnitt) | 44,74 Euro | 74 Euro |
| 9,50 % | 45,91 Euro | 102 Euro |
Der beworbene Zinssatz ist selten der, den Du bekommst. Er gilt meist nur für die beste Bonitätsklasse — immerhin muss er nach der Preisangabenverordnung zwei Dritteln der Abschlüsse tatsächlich gewährt worden sein. Frage grundsätzlich schufaneutral an.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter schufafreier Kredit.
Die Bedingungen im Überblick
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Sonderfälle behandeln wir getrennt: Kredit ohne Einkommensnachweis und Studentenkredit.
Was Du mit 1.000 Euro finanzieren kannst
Die meisten Anbieter vergeben 1.000 Euro ohne Zweckbindung. Du entscheidest also selbst, ob Du damit eine Anschaffung bezahlst, eine Rücklage auffüllst oder mehrere kleinere Posten auf einmal erledigst. Nachweise verlangt die Bank dafür nicht.
Wer mehrere Verwendungszwecke gleichzeitig hat, fährt mit einem Kredit meist besser als mit mehreren. Eine Rate ist übersichtlicher als drei, und größere Kreditsummen sind im Verhältnis oft günstiger, weil die Bearbeitungskosten der Bank gleich bleiben.
Passend dazu: Urlaubskredit — mit den Besonderheiten, die bei diesem Zweck gelten.
Von der Anfrage bis zur Auszahlung
Einen Kredit in dieser Höhe kannst Du online beantragen. Der Ablauf ist einfach und in wenigen Schritten erledigt — vom Kreditrechner bis zur Auszahlung vergehen bei guter Vorbereitung ein bis zwei Werktage. Schneller geht ein Kredit in Deutschland nicht, denn Identifizierung und Bonitätsprüfung sind gesetzlich vorgeschrieben.
- Kreditbedarf beziffern. Lieber einmal genau rechnen als später nachfinanzieren — zwei Kredite kosten mehr als einer.
- Laufzeit wählen. Je kürzer, desto weniger Zinsen; je länger, desto niedriger die monatliche Rate.
- Unterlagen bereitlegen: Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und die Kontoverbindung.
- Online beantragen und Sofortentscheidung abwarten. Sie ist vorläufig, aber ein verlässlicher Anhaltspunkt.
- Legitimation per Video-Ident oder eID durchführen — hier bleiben die meisten Anträge liegen, deshalb sofort erledigen.
- Vertrag digital unterschreiben und Geld erhalten, in der Regel innerhalb von ein bis zwei Werktagen.
Nach dem Vertragsschluss bleiben Dir 14 Tage Widerrufsrecht nach § 355 BGB — ohne Angabe von Gründen. Zurückzuzahlen sind dann nur die Kreditsumme und die Zinsen für die tatsächliche Nutzungsdauer. Diese Frist ist ein guter Puffer, falls Du nach der Unterschrift doch noch ein besseres Angebot findest.
Eilt es, ist kurzfristiger Kredit der passende Einstieg.
Kleine Summe, große Wirkung der Nebenkosten
Je kleiner der Kreditbetrag, desto stärker fallen feste Kosten ins Gewicht. Bei 1.000 Euro
entscheidet deshalb nicht der beworbene Zinssatz über den Preis, sondern die Frage, ob überhaupt
Gebühren anfallen — und ob Zusatzoptionen voreingestellt sind.
Achte auf drei Punkte: Bearbeitungsgebühren sind bei Verbraucherkrediten unzulässig, eine
Restschuldversicherung ist immer freiwillig, und Express- oder Sofortauszahlungsoptionen kosten
bei kurzen Laufzeiten unverhältnismäßig viel. Wer alle drei abwählt, zahlt am Ende nur die
Zinsen, die im effektiven Jahreszins ausgewiesen sind.
Ein zweiter Punkt betrifft die Laufzeit. Bei kleinen Beträgen ist die Versuchung groß, sie zu
strecken, damit die Rate niedrig bleibt. Rechne stattdessen andersherum: Welche Rate trägst Du
sicher — und wie kurz wird die Laufzeit dadurch?
Bevor Du unterschreibst
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Die Grundlagen dazu stehen unter Privatkredit. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 1.000 Euro?
Welches Einkommen brauche ich für 1.000 Euro Kredit?
Was ist ein Kredit über 1.000 Euro?
Wann wird der Kredit über 1.000 Euro ausgezahlt?
Spielt die Schufa bei 1.000 Euro eine Rolle?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Kann ich einen bestehenden Kredit damit ablösen?
Welche Unterlagen brauche ich?
Gibt es günstigere Alternativen?
Aktuelle Zinsen für einen 1.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.