92.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.824 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 17.433 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
92.000 Euro Kredit: Die Rate hängt an der Laufzeit, die Gesamtkosten am Zinssatz. Diese Seite zeigt beide Größen in konkreten Zahlen, damit Du weißt, worauf Du Dich einlässt.
Häufig geht es dabei um eine Kernsanierung, den Erwerb einer Eigentumswohnung als Ergänzung oder umfangreiche Umbauten. Der Verwendungszweck spielt für die Bewilligung keine Rolle, solange der Kredit nicht zweckgebunden ist.
Das Wichtigste in Kürze
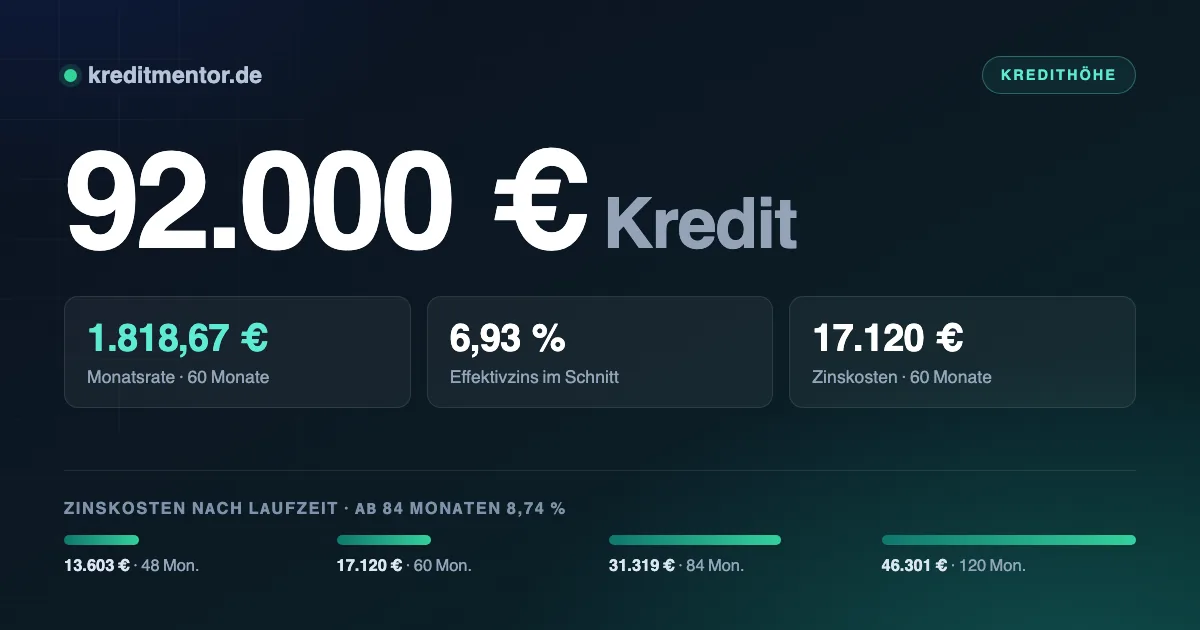
- Ein Kredit über 92.000 Euro kostet bei 60 Monaten Laufzeit 1.818,67 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 32.698 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 5.450 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 920 Euro.
Was 92.000 Euro Kredit kosten
Vergleichbar sind Angebote nur über den effektiven Jahreszins. Laut Bundesbank-Zinsstatistik liegt er für Ratenkredite mit ein- bis fünfjähriger Zinsbindung aktuell bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 2.200,07 Euro | 13.603 Euro | 105.603 Euro |
| 60 Monate | 1.818,67 Euro | 17.120 Euro | 109.120 Euro |
| 84 Monate | 1.468,08 Euro | 31.319 Euro | 123.319 Euro |
| 120 Monate | 1.152,51 Euro | 46.301 Euro | 138.301 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Wer rechnet, sieht schnell, wo das Geld bleibt: 32.698 Euro trennen die kürzeste von der längsten Variante. Das ist der Preis für 1.047,56 Euro weniger monatliche Belastung.
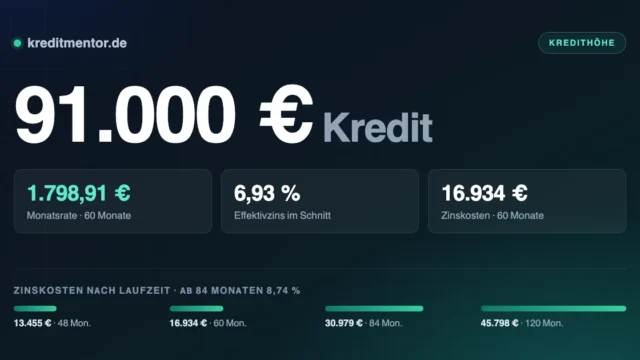
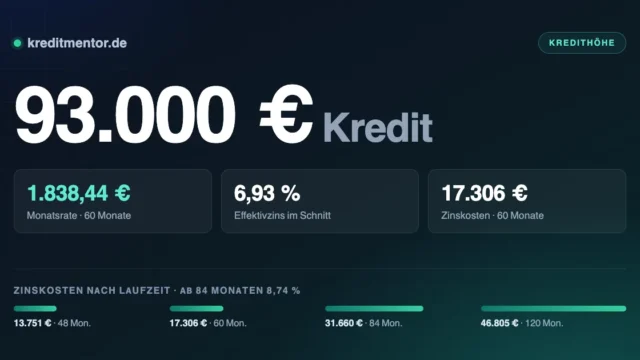
Falls Du zwischen zwei Summen schwankst — bei 60 Monaten Laufzeit kostet ein 91.000 Euro Kredit monatlich 1.798,91 Euro, ein 93.000 Euro Kredit entsprechend 1.838,44 Euro.
Zinsunterschiede in Euro
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 60 Monaten bedeutet die Spanne zwischen den Angeboten 11.761 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.736,15 Euro | 12.169 Euro |
| 6,93 % (Durchschnitt) | 1.818,67 Euro | 17.120 Euro |
| 9,50 % | 1.932,17 Euro | 23.930 Euro |
Zwei Dinge zum Vergleichen: Erstens zählt nur der Effektivzins, nicht der Sollzins. Zweitens sollte jede Anfrage als Konditionenanfrage laufen — sie ist schufaneutral, während mehrere verbindliche Kreditanfragen in kurzer Folge den Score verschlechtern.
Stehen dort bereits Einträge, sortiert der Ratgeber Kredit ohne Schufa die Wege, die dann noch offen sind — und was sie an Aufschlag kosten.
Was Du Dir leisten kannst
Entscheidend ist nicht das Bruttoeinkommen, sondern was am Monatsende tatsächlich frei ist. Für eine Rate von 1.818,67 Euro solltest Du etwa 5.450 Euro Spielraum haben — der Rest ist Puffer.
Was Du selbst ausrechnest, prüft die Bank anschließend nach — anhand von Kontoauszügen oder dem digitalen Kontoblick. Angaben, die davon abweichen, kosten Zeit und im Zweifel die Zusage.
Was bei dieser Summe zu klären ist
92.000 Euro sind für einen Ratenkredit viel. Nicht jede Bank vergibt in dieser Höhe ohne
Sicherheiten, und wo sie es tut, prüft sie das Einkommen sehr genau. Rechne mit einer
vollständigen Offenlegung Deiner finanziellen Situation.
Realistisch sind drei Wege. Ein ungesicherter Ratenkredit, sofern das Einkommen die Rate
deutlich trägt. Ein besicherter Kredit gegen Depot, Lebensversicherung oder Fahrzeug. Oder —
bei Immobilienbesitz — ein grundschuldbesichertes Darlehen zu deutlich besseren Konditionen.
Beachte den Zinssprung bei langer Bindung: Über fünf Jahre steigt der Durchschnittssatz von
rund sieben auf fast neun Prozent. Bei dieser Summe macht das über die Laufzeit einen
vierstelligen Unterschied.
Wofür sich ein Kredit über 92.000 Euro eignet
Der Kredit über 92.000 Euro ist meist nicht zweckgebunden. Für Dich heißt das: keine Nachweise, keine Vorgaben, volle Entscheidungsfreiheit. Gerade wenn mehrere Dinge gleichzeitig anstehen, ist das ein spürbarer Vorteil gegenüber einem gebundenen Darlehen.
Wichtig ist, den Bedarf vorher genau zu beziffern. Wer zu knapp kalkuliert, muss nachfinanzieren — und zwei Kredite kosten mehr als einer über dieselbe Summe. Ein Puffer von zehn Prozent auf die geschätzten Kosten ist in der Praxis realistisch.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Hauskredit.
Wer den Kredit bekommt
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Beamtenkredit und Kredit für Rentner.
Schritt für Schritt zum Kredit
Kreditanträge laufen heute nach einem festen Muster ab, egal bei welcher Bank. Wer den Ablauf kennt, hat die Unterlagen bereit, wenn sie gebraucht werden — und wartet nicht unnötig auf die Auszahlung.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Wichtig für einen schnellen Ablauf: Halte Personalausweis, Gehaltsabrechnungen und die Kontoverbindung bereit, bevor Du den Kredit beantragst. Direkt aufs Konto kommt das Geld erst nach der digitalen Unterschrift. Weichen Deine Angaben später von den Kontoauszügen ab, wandert der Antrag in die manuelle Prüfung — und das kostet mehr Zeit, als jede Expressoption spart.
Wenn es schnell gehen muss, zeigt Kredit mit Sofortauszahlung, wo die Auszahlung tatsächlich noch am selben Tag ankommt.
Checkliste für den Abschluss
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Verbraucherkredit aufgeschrieben. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 92.000 Euro?
Welches Einkommen brauche ich für 92.000 Euro Kredit?
Was ist ein Kredit über 92.000 Euro?
Wann wird der Kredit über 92.000 Euro ausgezahlt?
Spielt die Schufa bei 92.000 Euro eine Rolle?
Schadet der Kreditvergleich meiner Schufa?
Wie finde ich das günstigste Angebot?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 92.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.