500 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 10 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 95 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
500 Euro über mehrere Jahre zurückzuzahlen klingt überschaubar. Wie überschaubar genau, hängt an zwei Stellschrauben — und beide solltest Du kennen, bevor Du unterschreibst.
In der Praxis dienen Kredite dieser Höhe vor allem für eine kaputte Waschmaschine, eine Autoreparatur oder eine unerwartete Stromnachzahlung. Wofür Du das Geld einsetzt, bleibt bei freier Verwendung Deine Sache.
Die Eckdaten auf einen Blick
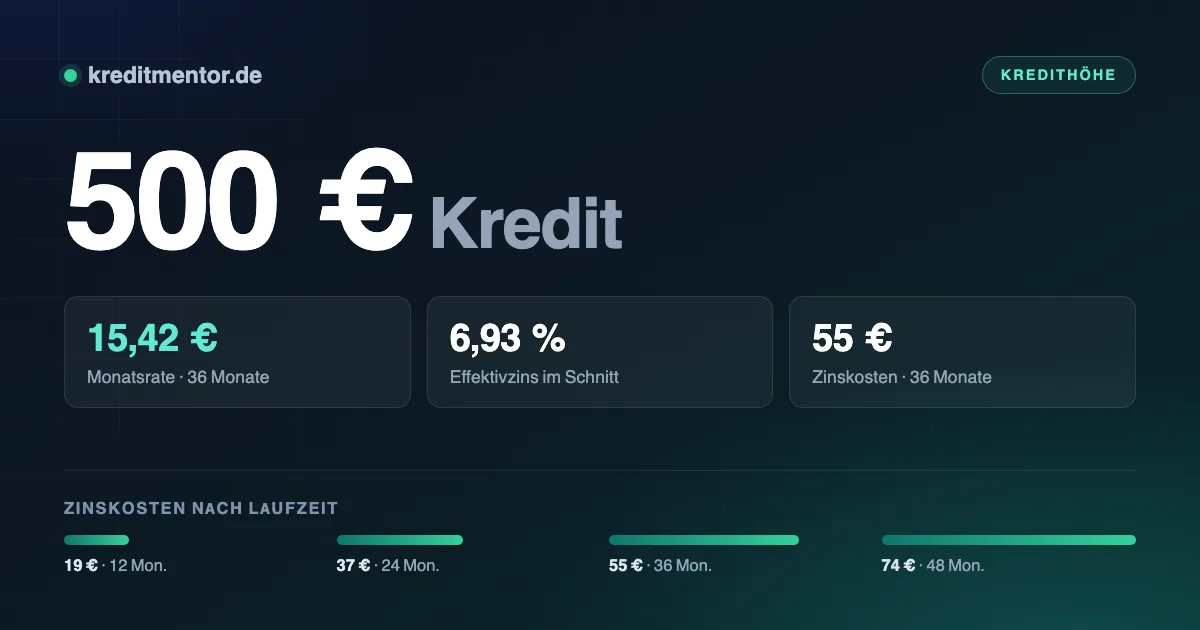
- Ein Kredit über 500 Euro kostet bei 24 Monaten Laufzeit 22,37 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 12 bis 48 Monaten; dazwischen liegen 55 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 50 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 5 Euro.
Die Zahlen für 500 Euro
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 12 Monate | 43,25 Euro | 19 Euro | 519 Euro |
| 24 Monate | 22,37 Euro | 37 Euro | 537 Euro |
| 36 Monate | 15,42 Euro | 55 Euro | 555 Euro |
| 48 Monate | 11,96 Euro | 74 Euro | 574 Euro |
Die Laufzeit ist der größte Kostenhebel. Zwischen der kürzesten und der längsten Variante liegen 55 Euro — bei identischer Kreditsumme. Die Rate unterscheidet sich dabei um 31,29 Euro im Monat.
Falls Du zwischen zwei Summen schwankst — bei 24 Monaten Laufzeit kostet ein 1.000 Euro Kredit monatlich 44,74 Euro, ein 2.000 Euro Kredit entsprechend 89,48 Euro.
Wie viel der Zinssatz ausmacht
Der Zinssatz ist die Größe, die Du durch Vergleichen beeinflussen kannst. Über 24 Monate gerechnet trennen ein gutes und ein schwaches Angebot 25 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 21,94 Euro | 26 Euro |
| 6,93 % (Durchschnitt) | 22,37 Euro | 37 Euro |
| 9,50 % | 22,96 Euro | 51 Euro |
Der beworbene Zinssatz ist selten der, den Du bekommst. Er gilt meist nur für die beste Bonitätsklasse — immerhin muss er nach der Preisangabenverordnung zwei Dritteln der Abschlüsse tatsächlich gewährt worden sein. Frage grundsätzlich schufaneutral an.
Was gilt, wenn der Score nicht reicht, haben wir unter Kredit ohne Schufa zusammengetragen.
Die Rate realistisch kalkulieren
Eine Rate von 22,37 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 50 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Kredit oder Dispo?
Bei 500 Euro stellt sich die Frage, ob ein Ratenkredit überhaupt nötig ist. Für eine
Überbrückung von wenigen Tagen ist der Dispo praktisch — er kostet nur, solange er genutzt wird.
Bei 1.000 Euro über zwei Wochen sind das zu zwölf Prozent gerade einmal rund 4,60 Euro.
Problematisch wird der Dispo erst bei dauerhafter Nutzung. Weil es keinen Tilgungsplan gibt,
bleibt die Überziehung oft monatelang stehen — und dann wird der zweistellige Zinssatz teuer.
Genau dann ist der Ratenkredit die bessere Wahl.
Eine dritte Möglichkeit lohnt immer den Versuch: Bei den meisten Gläubigern lässt sich eine
Rechnung stunden oder in Raten zahlen, ohne dass Zinsen anfallen. Fragen kostet nichts.
Wofür 500 Euro typischerweise eingesetzt werden
Die meisten Anbieter vergeben 500 Euro ohne Zweckbindung. Du entscheidest also selbst, ob Du damit eine Anschaffung bezahlst, eine Rücklage auffüllst oder mehrere kleinere Posten auf einmal erledigst. Nachweise verlangt die Bank dafür nicht.
Wer mehrere Verwendungszwecke gleichzeitig hat, fährt mit einem Kredit meist besser als mit mehreren. Eine Rate ist übersichtlicher als drei, und größere Kreditsummen sind im Verhältnis oft günstiger, weil die Bearbeitungskosten der Bank gleich bleiben.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Minikredit.
Voraussetzungen
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Wie der Einkommensnachweis in einzelnen Lebenslagen aussieht, steht ausführlich unter Kredit trotz Probezeit und Kredit ohne Einkommensnachweis.
So kommst Du an den Kredit über 500 Euro
Kreditanträge laufen heute nach einem festen Muster ab, egal bei welcher Bank. Wer den Ablauf kennt, hat die Unterlagen bereit, wenn sie gebraucht werden — und wartet nicht unnötig auf die Auszahlung.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Expresskredit durchgerechnet.
Bevor Du unterschreibst
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Verbraucherkredit aufgeschrieben. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 500 Euro?
Welches Einkommen brauche ich für 500 Euro Kredit?
Was ist ein Kredit über 500 Euro?
Wann wird der Kredit über 500 Euro ausgezahlt?
Spielt die Schufa bei 500 Euro eine Rolle?
Welche Laufzeit sollte ich wählen?
Was zählt als Einkommen?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Gibt es günstigere Alternativen?
Aktuelle Zinsen für einen 500 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.