5.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 99 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 947 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
5.000 Euro sind ein Betrag, den die meisten Banken ohne Sicherheiten vergeben. Entscheidend für die Kosten ist deshalb nicht die Summe, sondern die Kombination aus Laufzeit und Zinssatz — beides kannst Du beeinflussen.
Häufig geht es dabei um einen gebrauchten Kleinwagen, eine neue Küche oder die Ablösung eines teuren Dispos. Der Verwendungszweck spielt für die Bewilligung keine Rolle, solange der Kredit nicht zweckgebunden ist.
Das Wichtigste in Kürze
- Ein Kredit über 5.000 Euro kostet bei 24 Monaten Laufzeit 223,70 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 12 bis 48 Monaten; dazwischen liegen 550 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 650 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 50 Euro.
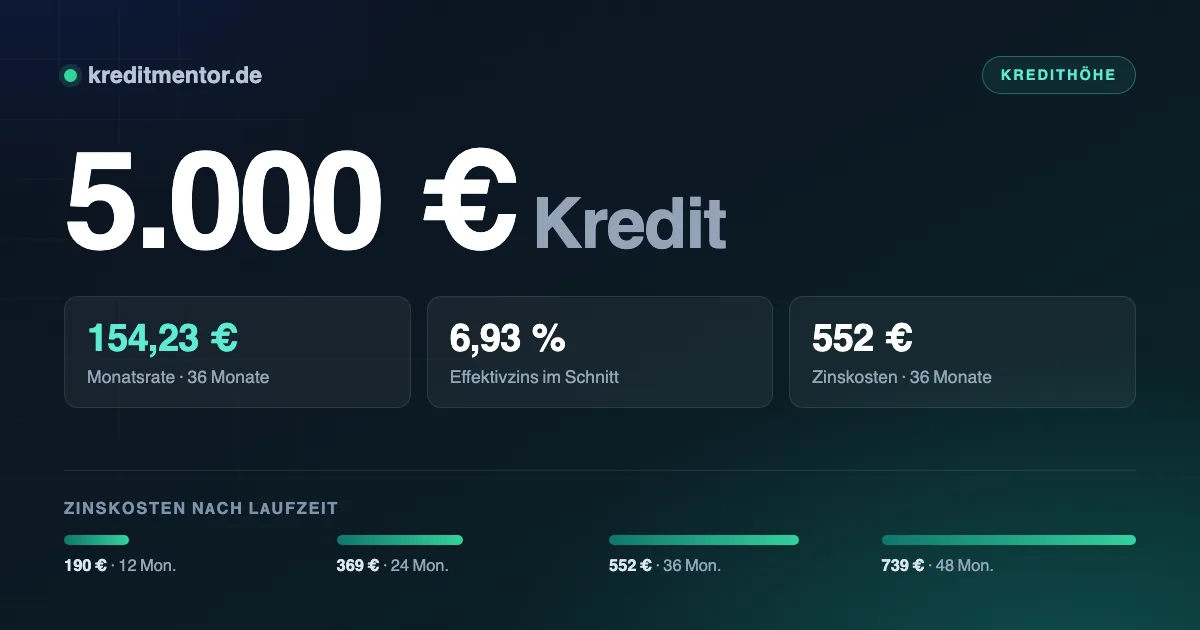
Die Zahlen für 5.000 Euro
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 12 Monate | 432,47 Euro | 190 Euro | 5.190 Euro |
| 24 Monate | 223,70 Euro | 369 Euro | 5.369 Euro |
| 36 Monate | 154,23 Euro | 552 Euro | 5.552 Euro |
| 48 Monate | 119,57 Euro | 739 Euro | 5.739 Euro |
Wer rechnet, sieht schnell, wo das Geld bleibt: 550 Euro trennen die kürzeste von der längsten Variante. Das ist der Preis für 312,90 Euro weniger monatliche Belastung.
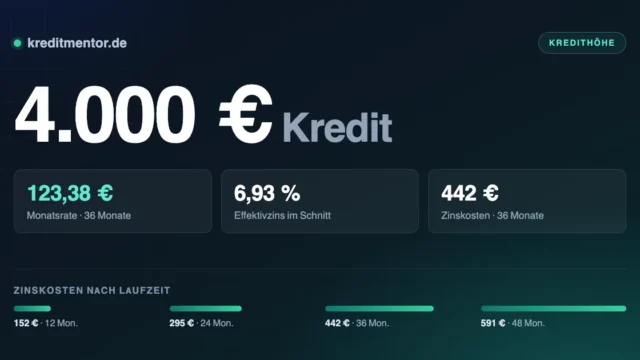
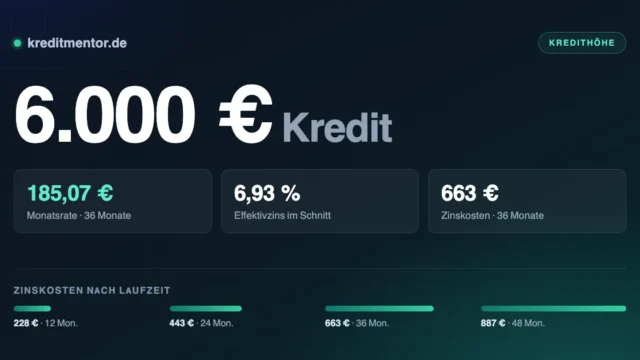
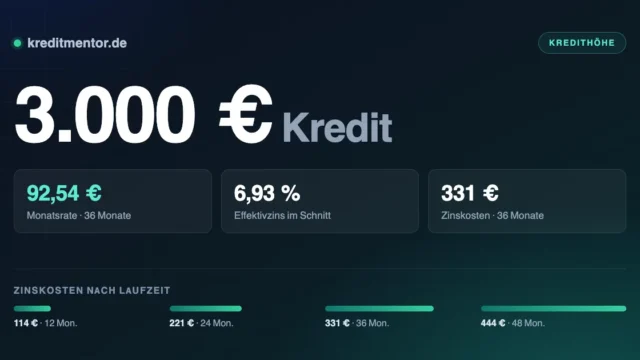
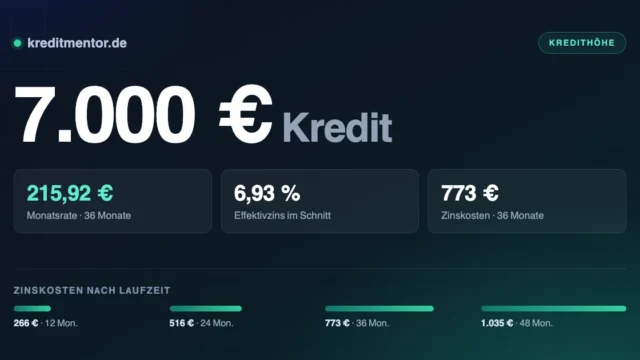
Falls Du zwischen zwei Summen schwankst — bei 24 Monaten Laufzeit kostet ein 4.000 Euro Kredit monatlich 178,96 Euro, ein 6.000 Euro Kredit entsprechend 268,45 Euro.
Der Kassensturz vor dem Antrag
Die Bank rechnet mit einer Haushaltsrechnung — und Du solltest das vorher auch tun. Bleiben nach Miete, Versicherungen und Lebenshaltung rund 650 Euro übrig, ist eine Rate von 223,70 Euro vertretbar.
Die Haushaltsrechnung der Bank folgt derselben Logik, nutzt aber eigene Erfahrungswerte für die Lebenshaltung. Trage Einkommen und Ausgaben deshalb realistisch ein, nicht wunschgemäß.
Der Zinssatz als zweiter Hebel
Wie stark sich der Zinssatz auswirkt, wird im direkten Vergleich deutlich. Alle Werte gelten für 24 Monate Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 219,36 Euro | 265 Euro |
| 6,93 % (Durchschnitt) | 223,70 Euro | 369 Euro |
| 9,50 % | 229,57 Euro | 510 Euro |
Der beworbene Zinssatz ist selten der, den Du bekommst. Er gilt meist nur für die beste Bonitätsklasse — immerhin muss er nach der Preisangabenverordnung zwei Dritteln der Abschlüsse tatsächlich gewährt worden sein. Frage grundsätzlich schufaneutral an.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter schufafreier Kredit.
Wer den Kredit bekommt
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Wie der Einkommensnachweis in einzelnen Lebenslagen aussieht, steht ausführlich unter Kredit trotz Bürgergeld und Kredit für Selbstständige.
Was Du mit 5.000 Euro finanzieren kannst
Ein Kredit über 5.000 Euro wird in aller Regel zur freien Verwendung vergeben. Du musst der Bank also nicht sagen, wofür Du das Geld einsetzt, und keine Rechnungen vorlegen. Das macht den Kredit flexibel — Du kannst ihn auch für mehrere Anschaffungen gleichzeitig nutzen.
Vorsicht ist bei einem Punkt geboten: Nutze den Kredit nicht, um einen anderen Kredit zu bedienen. Wer Raten mit neuen Krediten bezahlt, gerät in eine Spirale. Eine echte Umschuldung, bei der alte Verträge vollständig abgelöst werden, ist etwas anderes — sie senkt die Belastung, statt sie zu verschieben.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Urlaubskredit.
Wie der Kreditantrag abläuft
Den Kreditantrag stellst Du online in wenigen Minuten, einfach über den Kreditrechner des Anbieters. Wie schnell das Geld danach auf dem Konto ist, hängt vor allem davon ab, wie zügig Du die Identifizierung erledigst und welche Nachweise Du einreichst.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 5.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Ein häufiger Fehler: das falsche Konto angeben. Nenne immer das Girokonto, auf dem Dein Gehalt eingeht. Weicht es ab, prüft die Bank manuell nach — und aus einem Werktag werden mehrere.
Wenn es schnell gehen muss, zeigt Online-Kredit, wo die Auszahlung tatsächlich noch am selben Tag ankommt.
Kredit zusammenlegen statt stückeln
Wer mehrere Anschaffungen vor sich hat, sollte sie in einem Kredit bündeln statt sie einzeln
zu finanzieren. Drei kleine Ratenverträge kosten in Summe mehr als ein Kredit über 5.000 Euro
— und sie belasten die Schufa dreifach.
Das gilt besonders für Ratenkäufe im Handel. Auch eine beworbene Nullprozentfinanzierung wird
als Kredit erfasst und fließt in spätere Bonitätsbewertungen ein. Mehrere parallele Verträge
summieren sich schnell zu einem Bild, das die nächste Kreditanfrage erschwert.
Ein einziger Ratenkredit mit klarer Laufzeit ist übersichtlicher — und in aller Regel
günstiger, weil der Effektivzins bei größeren Summen niedriger ausfällt.
Die letzten Prüfschritte
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Verbraucherkredit. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 5.000 Euro?
Welches Einkommen brauche ich für 5.000 Euro Kredit?
Was ist ein Kredit über 5.000 Euro?
Wann wird der Kredit über 5.000 Euro ausgezahlt?
Spielt die Schufa bei 5.000 Euro eine Rolle?
Wie schnell wird ausgezahlt?
Kann ich den Kredit vorzeitig zurückzahlen?
Was kostet mich eine längere Laufzeit?
Welche Unterlagen brauche ich?
Gibt es günstigere Alternativen?
Aktuelle Zinsen für einen 5.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.