Ratenkredit: Flexible Rückzahlung für Deine Pläne
Ein Ratenkredit ist die einfachste Form, eine größere Anschaffung zu finanzieren: Du bekommst eine feste Summe ausgezahlt und zahlst sie in gleichbleibenden Monatsraten zurück. Anders als beim Dispo steht vom ersten Tag an fest, wie viel Du monatlich zahlst und wann Du schuldenfrei bist.
Dieser Ratgeber zeigt Dir, woraus die Rate besteht, was ein Kredit derzeit tatsächlich kostet, welche Laufzeit sinnvoll ist und welche Rechte Du bei der Rückzahlung hast.
Woraus die monatliche Rate besteht
Jede Rate setzt sich aus zwei Teilen zusammen: dem Zinsanteil und der Tilgung. Der Zins ist der Preis für das geliehene Geld, die Tilgung verringert Deine Schuld. Beim Ratenkredit bleibt die Rate über die gesamte Laufzeit gleich hoch — das Verhältnis der beiden Teile verschiebt sich aber Monat für Monat.
Am Anfang zahlst Du überwiegend Zinsen, weil die Restschuld noch hoch ist. Mit jeder Rate sinkt die Restschuld, damit auch der Zinsanteil, und der Tilgungsanteil wächst. Fachleute nennen das ein Annuitätendarlehen. Praktisch bedeutet es: Gegen Ende der Laufzeit arbeitet fast jede Rate für Dich.
Was ein Ratenkredit derzeit kostet
Die Deutsche Bundesbank erhebt monatlich, zu welchen Konditionen deutsche Banken tatsächlich Kredite vergeben. Diese Werte sind für Dich der ehrlichste Maßstab — sie zeigen den Durchschnitt aller abgeschlossenen Verträge, nicht die Lockangebote aus der Werbung.
Für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt der durchschnittliche Effektivzins derzeit bei rund sieben Prozent. Bei längeren Laufzeiten über fünf Jahre steigt er auf knapp neun Prozent. Die aktuellen Werte findest Du in der Tabelle weiter unten auf dieser Seite.
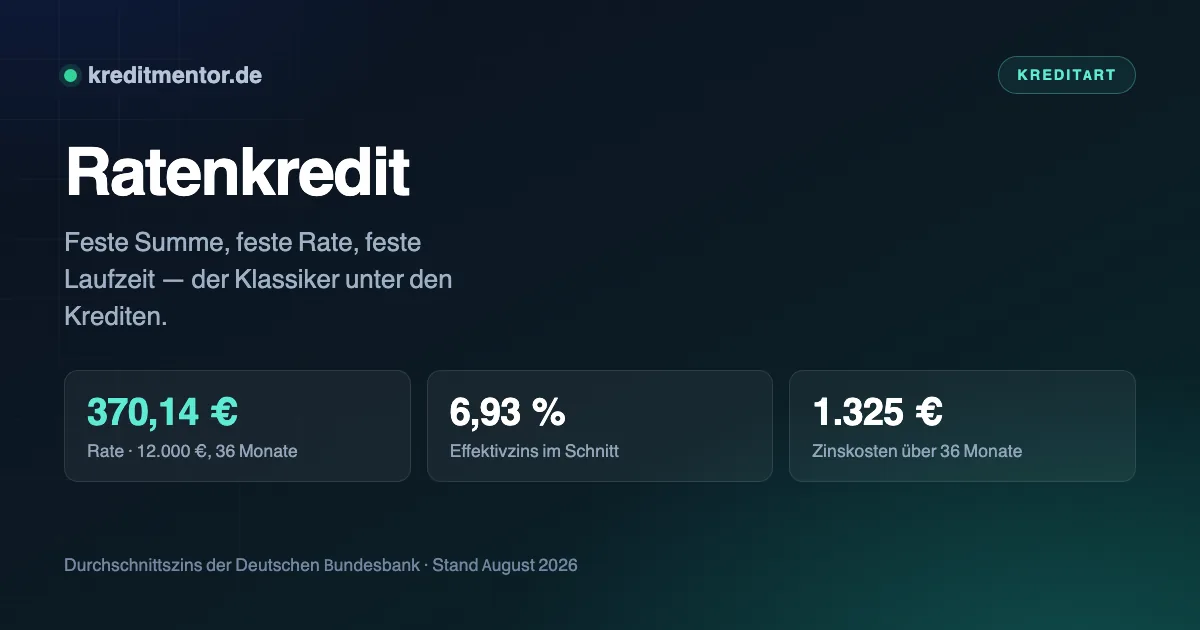
Was das in Euro bedeutet, zeigt eine Beispielrechnung über 12.000 Euro zum aktuellen Durchschnittszins von 6,93 Prozent:
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 24 Monate | 536,89 € | 885 € | 12.885 € |
| 36 Monate | 370,14 € | 1.325 € | 13.325 € |
| 48 Monate | 286,97 € | 1.774 € | 13.774 € |
| 60 Monate | 237,22 € | 2.233 € | 14.233 € |
Zwischen der kürzesten und der längsten Variante liegen 1.348 Euro Zinsen — bei identischer Kreditsumme. Die Laufzeit ist damit die Stellschraube, an der Du am meisten sparen kannst.
Sollzins und Effektivzins auseinanderhalten
In der Werbung steht meist der Sollzins, weil er niedriger klingt. Vergleichbar ist aber nur der effektive Jahreszins: Er enthält neben dem Sollzins auch die Bearbeitungskosten und die Art, wie die Bank die Zinsen verrechnet. Nur diese Zahl beantwortet die Frage, was der Kredit Dich wirklich kostet.
Achte außerdem auf den Zusatz „bonitätsabhängig“. Beworben wird dann der günstigste Satz, den nur Kreditnehmer mit sehr guter Bonität bekommen. Ein Angebot mit einem Zinsband von 3,9 bis 12,9 Prozent sagt Dir wenig — entscheidend ist der Satz, den Du persönlich angeboten bekommst. Den erfährst Du erst nach einer Anfrage.
Die richtige Laufzeit finden
Die Laufzeit ist ein Kompromiss zwischen monatlicher Belastung und Gesamtkosten. Eine kurze Laufzeit bedeutet eine hohe Rate, aber wenig Zinsen. Eine lange Laufzeit entlastet Dein Monatsbudget und kostet insgesamt deutlich mehr — zumal Banken für lange Zinsbindungen höhere Sätze verlangen.
Wie stark dieser Effekt ist, zeigt der Vergleich bei 12.000 Euro: Über 36 Monate zum Durchschnittssatz von 6,93 Prozent zahlst Du 370,14 Euro im Monat und 1.325 Euro Zinsen. Streckst Du denselben Betrag auf 84 Monate, sinkt die Rate auf 191,49 Euro — dafür steigen die Zinskosten auf 4.085 Euro. Die niedrigere Rate kostet Dich also rund 2.760 Euro zusätzlich.
Als Faustregel gilt: Wähle die kürzeste Laufzeit, deren Rate Du auch dann noch leisten kannst, wenn eine Waschmaschine kaputtgeht. Rechne dafür ehrlich durch, was nach allen Fixkosten übrig bleibt, und lass davon einen Puffer stehen.
Wenn Du verschiedene Varianten durchspielen möchtest, kannst Du die monatliche Kreditrate mit dem Rechner auf dieser Seite berechnen: Summe, Laufzeit und Zinssatz einstellen, und Du siehst sofort, wie sich Rate und Gesamtkosten verändern. So findest Du die Kombination, die zu Deiner finanziellen Lage passt.
Voraussetzungen für einen Ratenkredit
Die Grundanforderungen sind bei allen Banken ähnlich:
- Volljährigkeit und Wohnsitz in Deutschland
- Ein deutsches Girokonto, auf das die Summe ausgezahlt wird
- Regelmäßiges Einkommen, das die monatliche Kreditrate dauerhaft trägt
- Bei Angestellten: beendete Probezeit, meist ein unbefristetes Arbeitsverhältnis
- Keine negativen Schufa-Merkmale wie laufende Inkassoverfahren
Welche Unterlagen Du dafür brauchst, ist überschaubar: Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und häufig Kontoauszüge der vergangenen Monate.
Entscheidend ist die Haushaltsrechnung. Die Bank stellt Deinen Nettoeinnahmen alle festen Ausgaben gegenüber — Miete, Versicherungen, Unterhalt, laufende Kredite. Was übrig bleibt, muss die neue Rate mit Sicherheitsabstand decken. Dazu holt die Bank Deinen Schufa-Score ein.
Wichtig beim Vergleichen: Eine Konditionenanfrage ist schufaneutral und wirkt sich nicht auf Deinen Score aus. Eine Kreditanfrage dagegen wird gespeichert. Seriöse Anbieter fragen im ersten Schritt immer schufaneutral an — easycredit.de etwa zeigt die persönlichen Konditionen an, bevor eine verbindliche Anfrage gestellt wird. Achte bei jedem Vergleichsportal auf diesen Hinweis.
Was im Kreditvertrag stehen muss
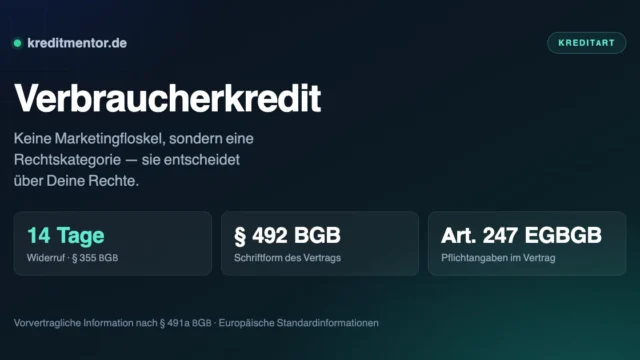
Die rechtliche Grundlage für jeden Kreditvertrag ist § 488 BGB. Dort ist geregelt, dass der Darlehensgeber die vereinbarte Summe zur Verfügung stellt und der Darlehensnehmer den geschuldeten Zins zu zahlen sowie das Darlehen bei Fälligkeit zurückzuzahlen hat. Bei Verbraucherkrediten kommen umfangreiche Informationspflichten hinzu.
Prüfe vor der Unterschrift die vollständigen Vertragsbedingungen — insbesondere den effektiven Jahreszins, den Gesamtbetrag aller Zahlungen, die Anzahl und Höhe der Raten sowie die Regelungen zur vorzeitigen Rückzahlung. Fehlen Pflichtangaben, beginnt die Widerrufsfrist nicht zu laufen.
Nach § 355 BGB hast Du 14 Tage Zeit, den Vertrag ohne Angabe von Gründen zu widerrufen. Die Frist beginnt mit Vertragsschluss und der Aushändigung aller Pflichtangaben.
Sondertilgung: jederzeit möglich
Eine Sondertilgung ist eine außerplanmäßige Zahlung zusätzlich zur regulären Rate. Bei Verbraucherkrediten darfst Du nach § 500 Abs. 2 BGB jederzeit ganz oder teilweise vorzeitig zurückzahlen. Dieses Recht kann Dir kein Vertrag nehmen — es gilt für alle Kredite, die nach dem 11. Juni 2010 abgeschlossen wurden. Bei der Baufinanzierung gelten dagegen andere Regeln, dort ist die Sondertilgung meist vertraglich auf einen jährlichen Prozentsatz begrenzt.
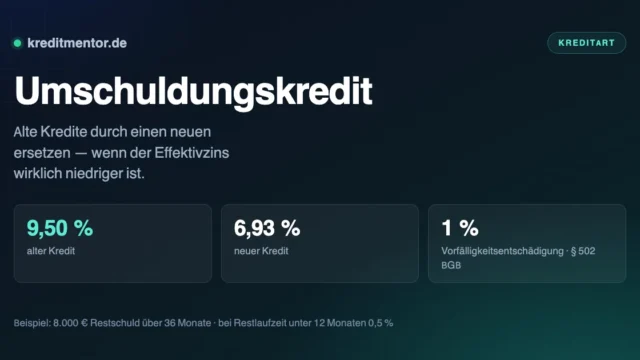
Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen. Deren Höhe ist in § 502 BGB gedeckelt: höchstens ein Prozent des vorzeitig zurückgezahlten Betrags, bei einer Restlaufzeit unter einem Jahr höchstens 0,5 Prozent. Bei einer Sondertilgung von 2.000 Euro sind das also maximal 20 Euro.
Dem steht die Zinsersparnis gegenüber. Ein Beispiel: Bei 12.000 Euro über 60 Monate zu 6,93 Prozent beträgt die Restschuld nach zwei Jahren rund 7.691 Euro. Zahlst Du zu diesem Zeitpunkt 2.000 Euro zusätzlich, verkürzt sich die Restlaufzeit von 36 auf knapp 26 Monate — Du bist rund zehn Monate früher schuldenfrei und sparst etwa 397 Euro Zinsen. Selbst mit Entschädigung bleibt ein deutliches Plus.
Viele Banken räumen kostenlose Sondertilgungen bis zu einer bestimmten Höhe pro Jahr ein. Wer diese Möglichkeit nutzt, ist schneller schuldenfrei und kann über die Laufzeit spürbar Zinsen sparen. Ob eine solche Regelung für Dich gilt, steht im Kreditvertrag — im Zweifel vor Abschluss nachfragen.
Wenn eine Rate nicht bezahlt werden kann
Melde Dich bei der Bank, bevor die Rate platzt — nicht danach. Viele Institute gewähren eine Ratenpause, eine Stundung oder eine Anpassung der Laufzeit. Solange Du aktiv auf die Bank zugehst, ist der Spielraum groß.
Wartest Du dagegen ab, greift § 498 BGB: Bist Du mit zwei aufeinanderfolgenden Raten ganz oder teilweise im Rückstand und erreicht dieser Rückstand mindestens zehn Prozent des Nennbetrags, darf die Bank den Vertrag kündigen und die gesamte Restschuld sofort fällig stellen. Vorher muss sie Dir allerdings eine zweiwöchige Frist zur Nachzahlung setzen.
Wovon der Zinssatz abhängt
Zwei Kreditangebote über dieselbe Kreditsumme können sich im Zinssatz deutlich unterscheiden. Diese Faktoren bestimmen, welche Konditionen Du bekommst:
- Bonität. Der wichtigste Punkt. Bei bonitätsabhängigen Angeboten gilt der beworbene Zinssatz nur für die beste Klasse — der tatsächliche kann erheblich darüber liegen.
- Laufzeit. Lange Laufzeiten bedeuten ein höheres Risiko für die Bank und kosten oft einen Aufschlag.
- Kreditsumme. Sehr kleine Beträge sind im Verhältnis teurer, weil die Bearbeitungskosten gleich bleiben.
- Beschäftigungsverhältnis. Unbefristete Anstellung und beendete Probezeit wirken sich positiv aus.
- Sicherheiten. Ein hinterlegter Fahrzeugbrief senkt den Zinssatz häufig um mehr als einen Prozentpunkt.
- Zweiter Kreditnehmer. Zwei Verdienende bedeuten geringeres Ausfallrisiko und meist günstigere Zinsen.
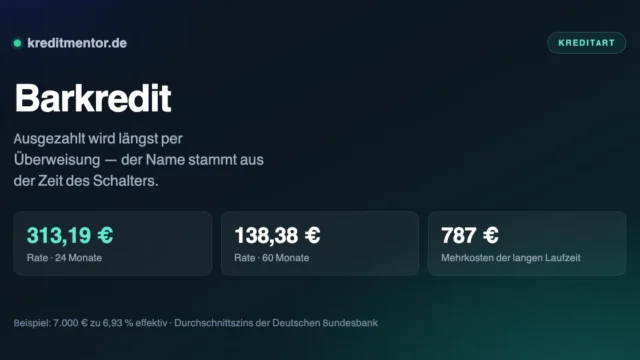
Unter anderen Namen wird derselbe Kredit verkauft: Barkredit, Online-Kredit und Sofortkredit unterscheiden sich im Weg zum Abschluss, nicht im Produkt. Was eine mittlere Summe konkret kostet, zeigt 15.000 Euro Kredit.
Angebote richtig vergleichen
Ein Ratenkredit-Vergleich lohnt sich fast immer — die Unterschiede zwischen den Banken sind erheblich. Worauf Du achten solltest:
| Kriterium | Warum es zählt |
|---|---|
| Effektiver Jahreszins | enthält alle Kosten, der Sollzins nicht |
| Gesamtkosten in Euro | eine niedrige Monatsrate über lange Laufzeit ist teurer |
| Bonitätsunabhängiger Zinssatz | der beworbene Zins gilt dann für alle Kunden |
| Kostenlose Sondertilgung | spart Zinsen, wenn Geld übrig ist |
| Ratenpause | hilft bei vorübergehenden Engpässen |
| Restschuldversicherung | immer freiwillig, verteuert den Kredit spürbar |
Stelle Anfragen ausschließlich als Konditionenanfrage. Sie ist kostenlos, unverbindlich und für Dritte nicht sichtbar. Mehrere verbindliche Kreditanfragen kurz hintereinander verschlechtern dagegen den Score und damit genau die Konditionen, die Du verbessern willst.
Ein weiterer Punkt wird oft übersehen: Läuft bereits ein teurer Kredit, ist eine Umschuldung häufig lohnender als ein zusätzlicher neuer Kredit. Wer einen alten Vertrag zu 9,5 Prozent durch einen neuen zum Marktdurchschnitt ersetzt, spart über die Restlaufzeit oft mehrere hundert Euro — abzüglich einer Vorfälligkeitsentschädigung von höchstens einem Prozent.
Ratenkredit oder Dispokredit?
Der Dispo ist bequem, aber teuer. Er ist ein flexibler Rahmen auf dem Girokonto ohne festen Tilgungsplan, und die Zinssätze liegen regelmäßig im zweistelligen Bereich — deutlich über dem Durchschnitt für Ratenkredite. Wer den Dispo dauerhaft nutzt, zahlt für dieselbe Summe ein Vielfaches.
Ein Ratenkredit hat den niedrigeren Zins, eine feste Rate und ein definiertes Ende. Für kurzfristige Überbrückungen von wenigen Tagen ist der Dispo praktisch. In dem Fall, dass die Überziehung länger als ein paar Wochen besteht, solltest Du sie in einen Ratenkredit umschulden — der Zinsunterschied macht über das Jahr schnell mehrere Hundert Euro aus.
Häufig gestellte Fragen
Was ist ein Ratenkredit einfach erklärt?
Wie hoch sind die Zinsen bei einem Ratenkredit?
Welche Laufzeit ist bei einem Ratenkredit sinnvoll?
Kann ich einen Ratenkredit vorzeitig zurückzahlen?
Worin unterscheiden sich Sollzins und Effektivzins?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Schadet eine Kreditanfrage meiner Schufa?
Was kostet eine Sondertilgung beim Ratenkredit?
Kann ich einen laufenden Ratenkredit umschulden?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.