Online Kredit: Bequem und schnell finanzielle Unterstützung
Ein Online-Kredit unterscheidet sich vom Filialkredit nicht im Produkt, sondern im Vertriebsweg. Genau daraus ergibt sich sein Vorteil: Wer keine Filialen unterhält, hat niedrigere Kosten — und gibt einen Teil davon über den Zinssatz weiter.
Dieser Ratgeber zeigt, wie groß der Zinsunterschied tatsächlich ist, wie der digitale Abschluss abläuft und in welchen Situationen die Filiale trotzdem die bessere Wahl bleibt.
Was Online günstiger macht
Direktbanken und Online-Anbieter sparen an drei Stellen: Filialmieten, Personal in der Fläche und Papierprozesse. Ein Kreditantrag, der vollständig digital durchläuft, verursacht einen Bruchteil der Kosten einer persönlichen Beratung mit Aktenanlage.
Dazu kommt der Wettbewerbsdruck. Online lassen sich Angebote in Minuten vergleichen, deshalb kalkulieren die Anbieter enger. In der Filiale wird dagegen selten verhandelt.
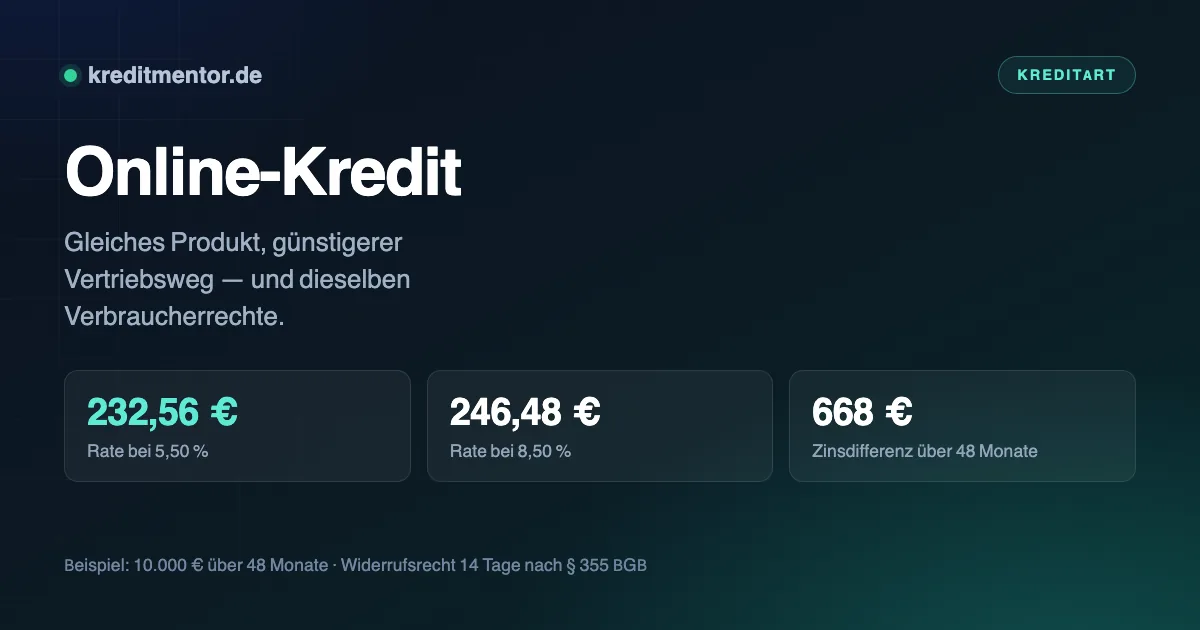
Was das ausmacht, zeigt eine Rechnung über 10.000 Euro bei 48 Monaten Laufzeit. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent — Online-Angebote liegen für Kreditnehmer mit guter Bonität häufig darunter, Filialangebote darüber:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,50 % | 232,56 Euro | 1.163 Euro |
| 6,93 % (Durchschnitt) | 239,14 Euro | 1.479 Euro |
| 8,50 % | 246,48 Euro | 1.831 Euro |
Zwischen 5,5 und 8,5 Prozent liegen 668 Euro — bei derselben Summe und Laufzeit. Der Vergleich lohnt sich also, und online geht er am schnellsten.
Wie der digitale Abschluss abläuft
Der gesamte Weg besteht aus fünf Schritten und dauert selten länger als eine Viertelstunde aktiver Zeit:
- Konditionen vergleichen. Betrag und Laufzeit eingeben, schufaneutrale Angebote erhalten. Achte darauf, dass ausdrücklich von einer Konditionenanfrage die Rede ist.
- Antrag ausfüllen. Persönliche Daten, Einkommen und feste Ausgaben. Die Zahlen sollten mit Deinem Kontoauszug übereinstimmen.
- Identität nachweisen. Per Video-Ident im Videoanruf oder per eID mit dem Online-Ausweis und dem Smartphone. Die Prüfung ist durch das Geldwäschegesetz vorgeschrieben.
- Einkommen belegen. Entweder durch Hochladen von Gehaltsabrechnungen oder per digitalem Kontoblick, bei dem die Bank einen befristeten Lesezugriff auf Dein Girokonto erhält.
- Digital unterschreiben. Die qualifizierte elektronische Signatur ist der handschriftlichen Unterschrift rechtlich gleichgestellt.
Danach prüft die Bank abschließend und überweist. In der Praxis ist das Geld nach ein bis zwei Werktagen auf dem Konto.
Voraussetzungen und Unterlagen
Wer einen Online Kredit beantragen möchte, muss dieselben Voraussetzungen erfüllen wie bei jedem Kreditinstitut in Deutschland:
- Volljährigkeit und fester Wohnsitz in Deutschland
- Girokonto auf den eigenen Namen für Auszahlung und Lastschrift
- Regelmäßiges Einkommen aus Beschäftigung, Rente oder selbstständiger Tätigkeit
- Ausreichende Bonität, keine harten Negativmerkmale in der Schufa
- Bei Angestellten in der Regel eine beendete Probezeit
An Unterlagen brauchen Antragsteller den Personalausweis für die Identifizierung sowie einen Einkommensnachweis — die letzten zwei bis drei Gehaltsabrechnungen oder, deutlich schneller, den digitalen Kontoblick. Selbstständige reichen Einkommensteuerbescheide und eine betriebswirtschaftliche Auswertung ein.
Wichtig für einen zügigen Ablauf: Halte die Angaben zu Einkommen und Ausgaben bereit, bevor Du den Kreditantrag ausfüllst. Weichen sie später von den Kontoauszügen ab, geht der Antrag in die manuelle Prüfung — und aus wenigen Stunden werden mehrere Tage.
Welche Kreditsumme und Laufzeit möglich sind
Online-Kredite gibt es üblicherweise ab 1.000 Euro bis 75.000 Euro, einzelne Kreditinstitute gehen bis 100.000 Euro. Die Laufzeit lässt sich meist zwischen 12 und 120 Monaten frei wählen. Entscheidend für die Höhe ist nicht der Wunsch, sondern die monatliche Rate: Sie muss aus dem frei verfügbaren Einkommen tragbar sein.
Als Faustregel sollte die Rate höchstens ein Drittel des Betrags ausmachen, der nach Miete, Versicherungen und Lebenshaltung übrig bleibt. Wer den Kreditbetrag knapp kalkuliert, spart Zinsen — muss aber später oft nachfinanzieren, was insgesamt teurer wird. Rechne deshalb lieber einmal genau, statt zweimal zu beantragen.
Welche Rechte online genauso gelten
Am Verbraucherschutz ändert der digitale Abschluss nichts. Ein Online-Kredit ist ein Verbraucherdarlehen nach § 488 BGB mit allen Pflichtangaben aus § 491a BGB: effektiver Jahreszins, Gesamtbetrag, Anzahl und Höhe der Raten, Regelungen zur vorzeitigen Rückzahlung.
Auch das 14-tägige Widerrufsrecht nach § 355 BGB gilt unverändert, ebenso das Recht auf jederzeitige Sondertilgung nach § 500 Abs. 2 BGB mit der Kostendeckelung aus § 502 BGB. Fehlen Pflichtangaben, beginnt die Widerrufsfrist nicht zu laufen.
Wann die Filiale die bessere Wahl ist
Es gibt Fälle, in denen der digitale Weg an Grenzen stößt:
- Ungewöhnliche Einkommenssituation. Selbstständigkeit, schwankende Einkünfte, Elternzeit oder ein frischer Jobwechsel — ein Algorithmus lehnt im Zweifel ab, ein Berater kann einordnen.
- Erklärungsbedürftige Schufa-Einträge. Ein erledigter alter Eintrag lässt sich im Gespräch einordnen, im Formular nicht.
- Komplexe Vorhaben. Wenn der Kredit Teil einer größeren Finanzierung ist oder Sicherheiten eingebracht werden sollen.
- Bestehende Bankbeziehung. Führst Du Dein Gehaltskonto seit Jahren bei derselben Bank, kann sie das positiv einbeziehen.
Ein pragmatischer Weg: online vergleichen, um das Marktniveau zu kennen, und mit diesem Wissen in die Filiale gehen. Manche Institute ziehen bei einem konkreten Konkurrenzangebot nach.
Die einzelnen Bausteine des digitalen Abschlusses haben eigene Ratgeber: Kredit mit Sofortzusage erklärt die automatisierte Entscheidung, Sofortkredit den Weg bis zur Gutschrift.
Worauf Du beim Vergleich achten solltest
- Effektivzins statt Sollzins vergleichen — nur er enthält alle Kosten
- „Bonitätsabhängig“ beachten. Beworben wird der günstigste Satz. Entscheidend ist der, den Du persönlich angeboten bekommst
- Zwei-Drittel-Regel. Der beworbene Zins muss nach der Preisangabenverordnung mindestens zwei Dritteln der abgeschlossenen Verträge tatsächlich gewährt worden sein
- Restschuldversicherung ist freiwillig und muss seit 2022 in einem getrennten Vorgang mit einer Woche Bedenkzeit abgeschlossen werden
- Impressum und Erlaubnis prüfen — die BaFin führt eine öffentliche Unternehmensdatenbank
- Keine Vorkosten. Gebühren vor Vertragsschluss sind bei Kreditvermittlung nach § 655d BGB unzulässig
Häufig gestellte Fragen
Wie beantrage ich einen Online Kredit?
Welche Unterlagen brauche ich?
Wie schnell erfolgt die Auszahlung?
Ist ein Online Kredit sicher?
Welche Kreditsumme kann ich online beantragen?
Ist ein Online-Kredit günstiger als ein Filialkredit?
Wie sicher ist der digitale Kreditabschluss?
Welche Unterlagen brauche ich für einen Online-Kredit?
Gelten online dieselben Rechte wie in der Filiale?
Wie lange dauert die Auszahlung?
Was ist die Zwei-Drittel-Regel?
Kann ich online auch mit schwacher Bonität einen Kredit bekommen?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.