44.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 872 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 8.337 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Für 44.000 Euro brauchst Du weder Sicherheiten noch einen festen Verwendungszweck. Was zählt, ist ein regelmäßiges Einkommen, das die Rate mit Puffer trägt.
Finanziert werden mit dieser Summe meist eine energetische Sanierung, den Dachgeschossausbau oder eine Praxisausstattung. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Kurz zusammengefasst
- Ein Kredit über 44.000 Euro kostet bei 48 Monaten Laufzeit 1.052,21 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 10.120 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 3.150 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 440 Euro.
Die Zahlen für 44.000 Euro
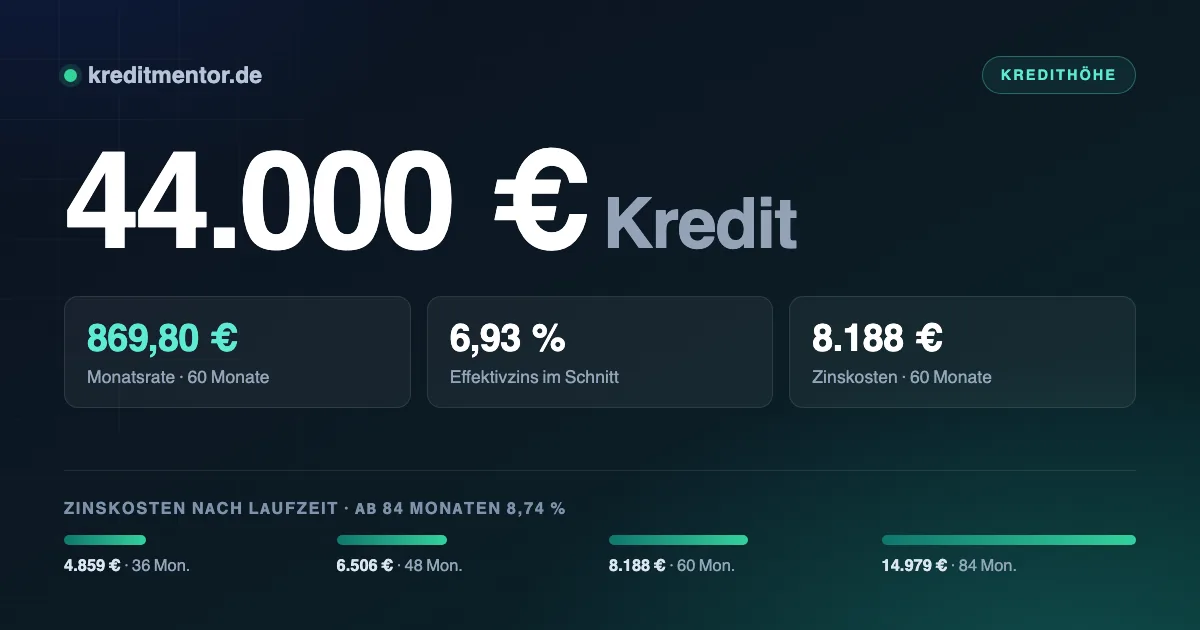
Vergleichbar sind Angebote nur über den effektiven Jahreszins. Laut Bundesbank-Zinsstatistik liegt er für Ratenkredite mit ein- bis fünfjähriger Zinsbindung aktuell bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.357,18 Euro | 4.859 Euro | 48.859 Euro |
| 48 Monate | 1.052,21 Euro | 6.506 Euro | 50.506 Euro |
| 60 Monate | 869,80 Euro | 8.188 Euro | 52.188 Euro |
| 84 Monate | 702,13 Euro | 14.979 Euro | 58.979 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Wer rechnet, sieht schnell, wo das Geld bleibt: 10.120 Euro trennen die kürzeste von der längsten Variante. Das ist der Preis für 655,06 Euro weniger monatliche Belastung.
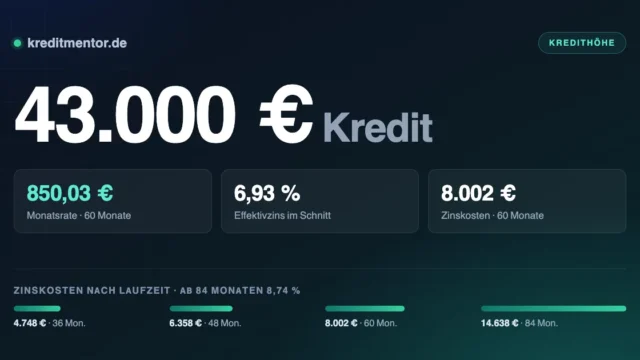
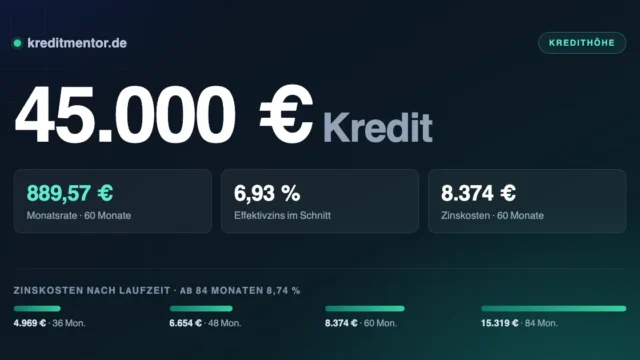
Zum Vergleich, jeweils über dieselben 48 Monate: Ein 43.000 Euro Kredit liegt bei 1.028,29 Euro im Monat, ein 45.000 Euro Kredit bei 1.076,12 Euro.
Warum sich der Vergleich lohnt
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 48 Monaten bedeutet die Spanne zwischen den Angeboten 4.422 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.013,29 Euro | 4.638 Euro |
| 6,93 % (Durchschnitt) | 1.052,21 Euro | 6.506 Euro |
| 9,50 % | 1.105,42 Euro | 9.060 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Kredit ohne Schufa.
Welche Rate zu Deinem Budget passt
Setz Dich einmal mit den Kontoauszügen der letzten drei Monate hin. Was nach allen Fixkosten übrig bleibt, ist Deine Grundlage: Bei 1.052,21 Euro Rate sollten es rund 3.150 Euro sein.
Die Haushaltsrechnung der Bank folgt derselben Logik, nutzt aber eigene Erfahrungswerte für die Lebenshaltung. Trage Einkommen und Ausgaben deshalb realistisch ein, nicht wunschgemäß.
Wann Sicherheiten den Zins senken
Ab Summen wie 44.000 Euro prüfen Banken genauer — und honorieren Sicherheiten deutlicher.
Infrage kommen ein verpfändetes Wertpapierdepot mit einem Beleihungswert von meist 50 bis 70
Prozent, eine abgetretene Kapitallebensversicherung oder ein abbezahltes Fahrzeug.
Besitzt Du eine Immobilie, gibt es eine weitere Möglichkeit: ein grundschuldbesichertes
Darlehen. Die Zinsen liegen dort deutlich niedriger, dafür fallen einmalige Notar- und
Grundbuchkosten an. Als Faustregel lohnt sich das ab etwa 30.000 Euro — darunter zehren die
Nebenkosten den Zinsvorteil auf.
Auch die Laufzeit spielt eine Rolle: Über 60 Monate steigt der Durchschnittszins von rund
sieben auf fast neun Prozent. Wer die höhere Rate tragen kann, spart doppelt.
Wofür sich ein Kredit über 44.000 Euro eignet
Was mit den 44.000 Euro geschieht, bleibt bei freier Verwendung Dir überlassen. Die Bank interessiert nur eines: ob die monatliche Rate dauerhaft zu Deinem Einkommen passt. Belege über die Verwendung musst Du nicht einreichen.
Wer mehrere Verwendungszwecke gleichzeitig hat, fährt mit einem Kredit meist besser als mit mehreren. Eine Rate ist übersichtlicher als drei, und größere Kreditsummen sind im Verhältnis oft günstiger, weil die Bearbeitungskosten der Bank gleich bleiben.
Passend dazu: Umschuldungskredit — mit den Besonderheiten, die bei diesem Zweck gelten.
Was die Bank von Dir erwartet
- Du bist volljährig und in Deutschland gemeldet
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Einkommen aus Beschäftigung, Rente oder Selbstständigkeit
- Die Rate ist aus dem frei verfügbaren Einkommen tragbar
- Keine harten Negativmerkmale in der Bonitätsauskunft
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Beamtenkredit und Kredit für Rentner.
Wie lange es bis zum Geld dauert
Kreditanträge laufen heute nach einem festen Muster ab, egal bei welcher Bank. Wer den Ablauf kennt, hat die Unterlagen bereit, wenn sie gebraucht werden — und wartet nicht unnötig auf die Auszahlung.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Zwei Dinge lassen sich nicht beschleunigen: die Identifizierung nach dem Geldwäschegesetz und die Kreditwürdigkeitsprüfung nach § 505a BGB. Beide gehen digital in Minuten, entfallen dürfen sie nie. Wer beides in Sekunden verspricht und dabei auf die Schufa verzichtet, verkauft etwas anderes als einen Kredit.
Eilt es, ist Sofortkredit der passende Einstieg.
Bevor der Vertrag zustande kommt
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Barkredit. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 44.000 Euro?
Welches Einkommen brauche ich für 44.000 Euro Kredit?
Was ist ein Kredit über 44.000 Euro?
Wann wird der Kredit über 44.000 Euro ausgezahlt?
Spielt die Schufa bei 44.000 Euro eine Rolle?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Kann ich den Kredit widerrufen?
Schadet der Kreditvergleich meiner Schufa?
Wie finde ich das günstigste Angebot?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 44.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.