37.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 734 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 7.011 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bei 37.000 Euro geht es selten darum, ob ein Kredit möglich ist — sondern zu welchen Konditionen. Zwischen einem guten und einem mittelmäßigen Angebot liegen schnell mehrere hundert Euro.
Typische Anlässe in dieser Größenordnung sind eine umfassende Modernisierung, einen Anbau oder die Ablösung mehrerer Altkredite. Bei einem Kredit zur freien Verwendung musst Du nicht nachweisen, wofür das Geld gedacht ist.
Die Eckdaten auf einen Blick
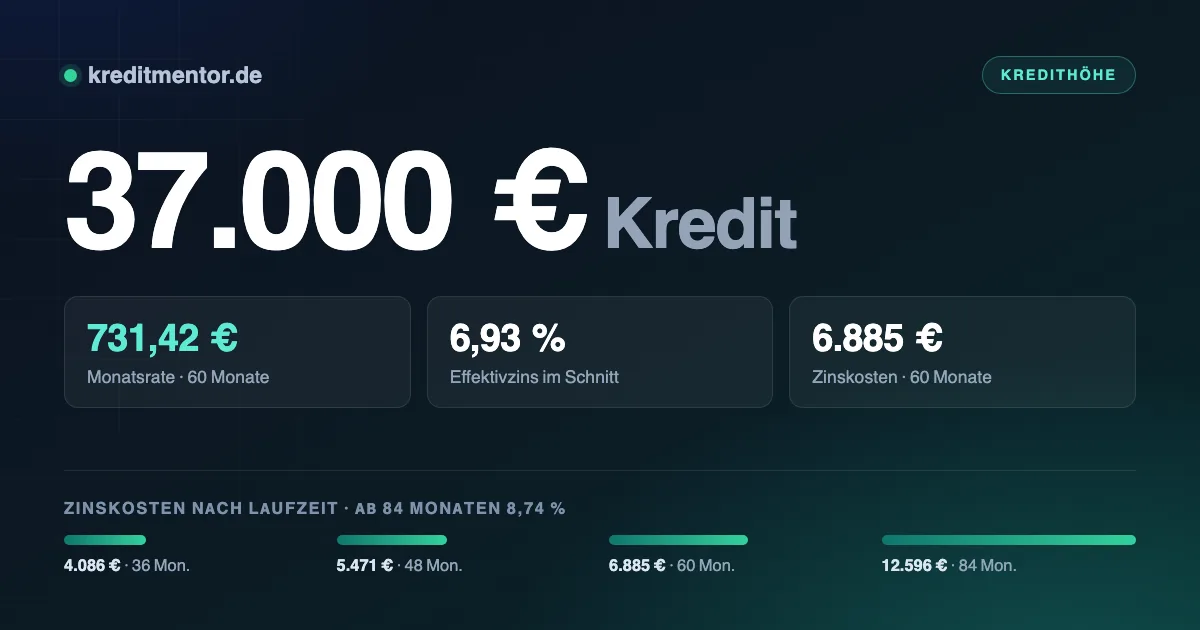
- Ein Kredit über 37.000 Euro kostet bei 48 Monaten Laufzeit 884,81 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 8.510 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.650 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 370 Euro.
Was 37.000 Euro Kredit kosten
Die folgenden Werte basieren auf dem Bundesbank-Durchschnitt von 6,93 Prozent effektiv. Dein persönlicher Satz kann darüber oder darunter liegen.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.141,27 Euro | 4.086 Euro | 41.086 Euro |
| 48 Monate | 884,81 Euro | 5.471 Euro | 42.471 Euro |
| 60 Monate | 731,42 Euro | 6.885 Euro | 43.885 Euro |
| 84 Monate | 590,43 Euro | 12.596 Euro | 49.596 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Die Tabelle zeigt den Zielkonflikt: Eine niedrige Rate bedeutet eine lange Laufzeit und damit 8.510 Euro mehr an Zinsen. Eine kurze Laufzeit spart dieses Geld, verlangt aber 1.141,27 Euro im Monat.
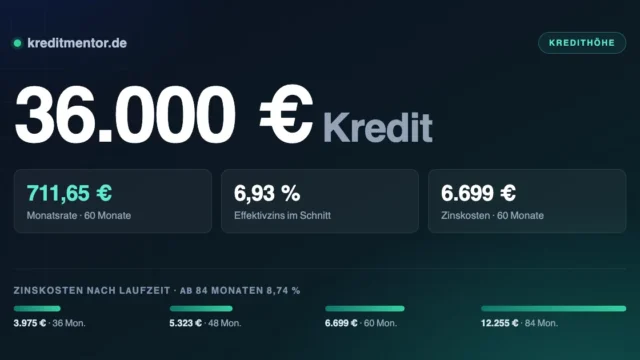
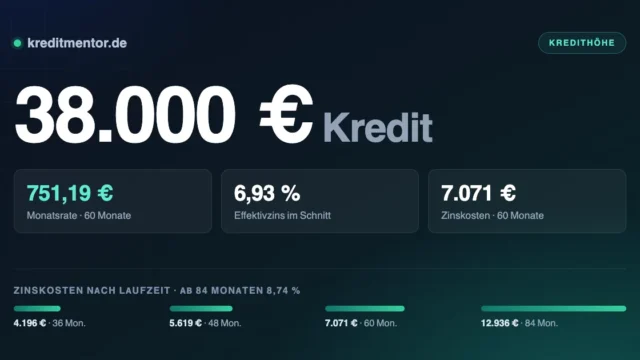
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 36.000 Euro Kredit bedeutet 860,90 Euro monatlich, 38.000 Euro Kredit sind 908,72 Euro — jeweils bei 48 Monaten.
Was Du Dir leisten kannst
Eine Rate von 884,81 Euro trägt sich dann gut, wenn nach Miete, Versicherungen und Lebenshaltung etwa 2.650 Euro übrig bleiben. Alles darunter wird eng, sobald etwas Unvorhergesehenes dazwischenkommt.
Die Haushaltsrechnung der Bank folgt derselben Logik, nutzt aber eigene Erfahrungswerte für die Lebenshaltung. Trage Einkommen und Ausgaben deshalb realistisch ein, nicht wunschgemäß.
Der Zinssatz als zweiter Hebel
Hier zeigt sich, warum eine halbe Stunde Vergleich gut bezahlt ist: 3.719 Euro Differenz bei 48 Monaten Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 852,08 Euro | 3.900 Euro |
| 6,93 % (Durchschnitt) | 884,81 Euro | 5.471 Euro |
| 9,50 % | 929,56 Euro | 7.619 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Wer harte Negativmerkmale mitbringt, findet unter Kredit ohne Schufa, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Voraussetzungen
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Kredit für Rentner und Kredit trotz Probezeit.
Wofür sich ein Kredit über 37.000 Euro eignet
Ob Anschaffung, Umschuldung oder eine unerwartete Rechnung: Ein Kredit in dieser Höhe steht Dir zur freien Verfügung. Die Bank fragt nicht nach Belegen, solange keine Zweckbindung vereinbart ist.
Besonders lohnend ist ein Kredit dann, wenn er eine teurere Finanzierung ablöst. Wer einen dauerhaft ausgeschöpften Dispositionskredit umschuldet, senkt den Zinssatz meist um mehr als die Hälfte — und bekommt statt einer offenen Linie einen Tilgungsplan mit festem Enddatum.
Ausführlicher wird es im Ratgeber Umschuldungskredit.
So kommst Du an den Kredit über 37.000 Euro
Der Kredit ist heute in wenigen Schritten beantragt — online, ohne Termin und ohne Papier. Entscheidend für das Tempo ist nicht der Anbieter, sondern wie vollständig Deine Angaben sind und wie schnell Du die Legitimation erledigst.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Zwei Dinge lassen sich nicht beschleunigen: die Identifizierung nach dem Geldwäschegesetz und die Kreditwürdigkeitsprüfung nach § 505a BGB. Beide gehen digital in Minuten, entfallen dürfen sie nie. Wer beides in Sekunden verspricht und dabei auf die Schufa verzichtet, verkauft etwas anderes als einen Kredit.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Kredit mit Sofortauszahlung durchgerechnet.
Der Sprung bei der Zinsbindung
Bei 37.000 Euro fällt eine Besonderheit ins Gewicht, die bei kleineren Summen kaum auffällt:
Über fünf Jahre Zinsbindung steigt der durchschnittliche Effektivzins deutlich — von rund sieben
auf knapp neun Prozent laut Bundesbank-Statistik.
Das bedeutet: Eine Verlängerung von 60 auf 84 Monate senkt zwar die Rate, kostet aber doppelt
— längere Laufzeit und höherer Satz. Prüfe deshalb genau, ob die niedrigere Rate wirklich nötig
ist oder ob 60 Monate tragbar sind.
Falls nicht: Sicherheiten können den Aufschlag ausgleichen. Ein verpfändetes Depot, eine
abgetretene Lebensversicherung oder — bei Immobilienbesitz — eine Grundschuld verschieben die
Kalkulation der Bank spürbar zu Deinen Gunsten.
Bevor der Vertrag zustande kommt
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Was hinter der Kreditform steckt, haben wir unter Verbraucherkredit aufgeschrieben. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 37.000 Euro?
Welches Einkommen brauche ich für 37.000 Euro Kredit?
Was ist ein Kredit über 37.000 Euro?
Wann wird der Kredit über 37.000 Euro ausgezahlt?
Spielt die Schufa bei 37.000 Euro eine Rolle?
Wie schnell wird ausgezahlt?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Welche Unterlagen brauche ich?
Was kostet mich eine längere Laufzeit?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 37.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.