2.500 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 50 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 474 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
2.500 Euro Kredit: Die Rate hängt an der Laufzeit, die Gesamtkosten am Zinssatz. Diese Seite zeigt beide Größen in konkreten Zahlen, damit Du weißt, worauf Du Dich einlässt.
Wer diese Summe aufnimmt, finanziert damit typischerweise eine defekte Heizung, neue Winterreifen oder die Nebenkostenabrechnung. Nachweise über die Verwendung sind bei einem freien Ratenkredit nicht nötig.
Kurz zusammengefasst
- Ein Kredit über 2.500 Euro kostet bei 24 Monaten Laufzeit 111,85 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 12 bis 48 Monaten; dazwischen liegen 275 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 350 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 25 Euro.
Monatsrate und Gesamtkosten
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
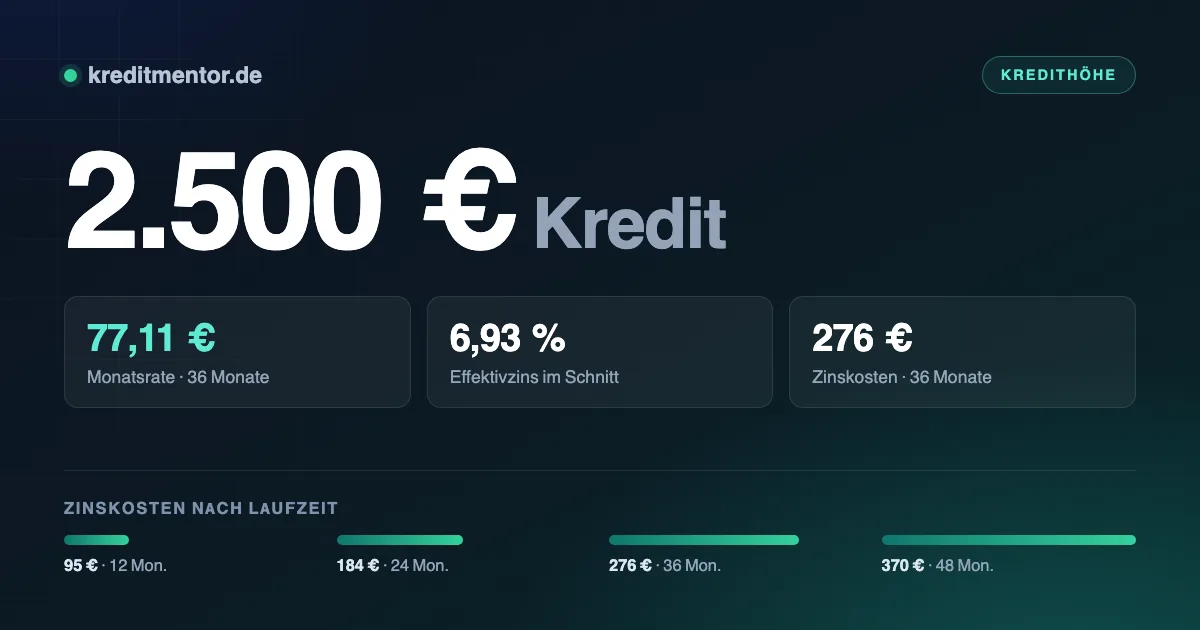
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 12 Monate | 216,24 Euro | 95 Euro | 2.595 Euro |
| 24 Monate | 111,85 Euro | 184 Euro | 2.684 Euro |
| 36 Monate | 77,11 Euro | 276 Euro | 2.776 Euro |
| 48 Monate | 59,78 Euro | 370 Euro | 2.870 Euro |
Auffällig ist die Spanne: 275 Euro Unterschied bei den Zinskosten, je nachdem ob Du über 12 oder 48 Monate zurückzahlst. Die niedrigere Rate hat ihren Preis.
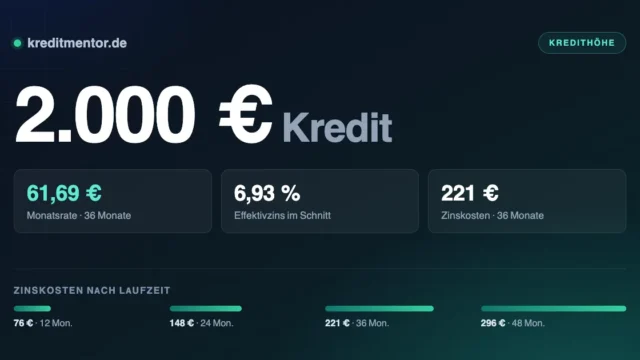
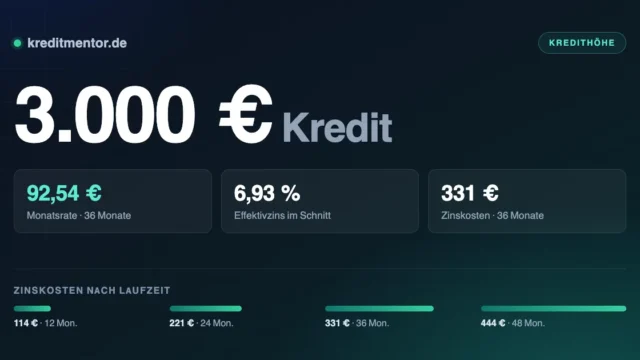
Zum Vergleich, jeweils über dieselben 24 Monate: Ein 2.000 Euro Kredit liegt bei 89,48 Euro im Monat, ein 3.000 Euro Kredit bei 134,22 Euro.
Passt die Rate ins Monatsbudget?
Entscheidend ist nicht das Bruttoeinkommen, sondern was am Monatsende tatsächlich frei ist. Für eine Rate von 111,85 Euro solltest Du etwa 350 Euro Spielraum haben — der Rest ist Puffer.
Was Du selbst ausrechnest, prüft die Bank anschließend nach — anhand von Kontoauszügen oder dem digitalen Kontoblick. Angaben, die davon abweichen, kosten Zeit und im Zweifel die Zusage.
Gute und schlechte Konditionen
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 24 Monaten bedeutet die Spanne zwischen den Angeboten 123 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 109,68 Euro | 132 Euro |
| 6,93 % (Durchschnitt) | 111,85 Euro | 184 Euro |
| 9,50 % | 114,79 Euro | 255 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter Schweizer Kredit.
Wer den Kredit bekommt
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Selbstständige legen statt Gehaltsabrechnungen Einkommensteuerbescheide und betriebswirtschaftliche Auswertungen der letzten zwei Jahre vor.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Hausfrauenkredit sowie Kredit für Azubis aufgeschrieben.
Freie Verwendung oder Zweckbindung
Ein Kredit über 2.500 Euro wird in aller Regel zur freien Verwendung vergeben. Du musst der Bank also nicht sagen, wofür Du das Geld einsetzt, und keine Rechnungen vorlegen. Das macht den Kredit flexibel — Du kannst ihn auch für mehrere Anschaffungen gleichzeitig nutzen.
Eine Faustregel hilft bei der Entscheidung: Finanziere nur, was länger hält als die Laufzeit des Kredits. Bei einer Küche, einem Fahrzeug oder einer Heizung geht die Rechnung auf. Bei einer Reise oder einem Fest bleibt am Ende kein Gegenwert — dort ist Ansparen die bessere Reihenfolge.
Ausführlicher wird es im Ratgeber Prepaid-Kreditkarte.
Wie der Kreditantrag abläuft
Wer einen Kredit aufnehmen möchte, durchläuft heute einen weitgehend automatisierten Ablauf. Die Entscheidung fällt in Sekunden, die eigentliche Zeit vergeht bei Identifizierung, Nachweisprüfung und Überweisung.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Kurzkredit durchgerechnet.
Wann sich der Kredit rechnet — und wann nicht
Bei 2.500 Euro lohnt der Blick auf die absoluten Kosten, nicht auf den Prozentsatz. Eine
Bearbeitungsgebühr von 39 Euro klingt nach wenig, entspricht bei kleinen Summen und kurzer
Laufzeit aber schnell einem dreistelligen effektiven Jahreszins.
Sinnvoll ist ein Kredit in dieser Größenordnung dann, wenn er eine teurere Lösung ersetzt:
einen dauerhaft ausgeschöpften Dispositionskredit, eine Kreditkarte mit Teilzahlungsfunktion
oder eine Mahnstufe, die zusätzliche Kosten auslöst. In all diesen Fällen sparst Du mit einem
Ratenkredit bares Geld und bekommst zugleich einen Tilgungsplan mit festem Enddatum.
Wenig sinnvoll ist er dagegen für laufende Ausgaben. Wenn das Einkommen die Fixkosten
dauerhaft nicht deckt, verschiebt ein Kredit das Problem nur. Dann hilft eine Beratung weiter —
bei den Verbraucherzentralen und Wohlfahrtsverbänden ist sie kostenlos.
Bevor der Vertrag zustande kommt
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Die Grundlagen dazu stehen unter Kredit von Privat. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 2.500 Euro?
Welches Einkommen brauche ich für 2.500 Euro Kredit?
Was ist ein Kredit über 2.500 Euro?
Wann wird der Kredit über 2.500 Euro ausgezahlt?
Spielt die Schufa bei 2.500 Euro eine Rolle?
Kann ich einen bestehenden Kredit damit ablösen?
Kann ich den Kredit widerrufen?
Welche Laufzeit sollte ich wählen?
Muss ich angeben, wofür ich das Geld brauche?
Gibt es günstigere Alternativen?
Aktuelle Zinsen für einen 2.500 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.