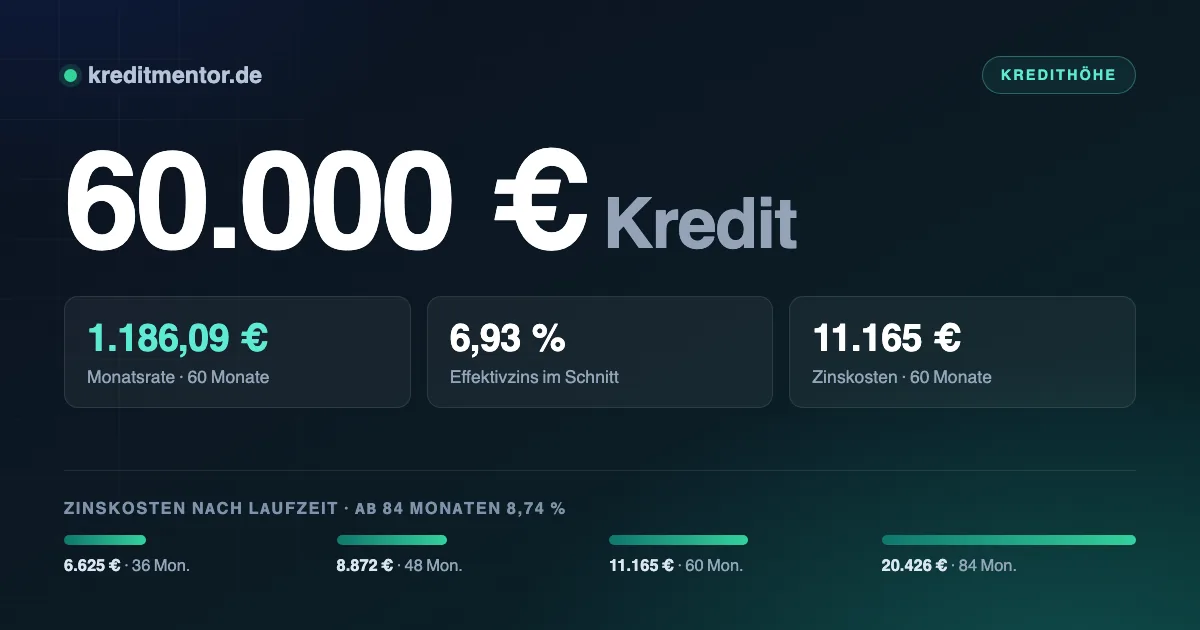
60.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.189 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 11.369 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Bei 60.000 Euro geht es selten darum, ob ein Kredit möglich ist — sondern zu welchen Konditionen. Zwischen einem guten und einem mittelmäßigen Angebot liegen schnell mehrere hundert Euro.
In der Praxis dienen Kredite dieser Höhe vor allem für den Ausbau des Hauses, eine neue Heizung samt Dämmung oder einen Fahrzeugwechsel. Wofür Du das Geld einsetzt, bleibt bei freier Verwendung Deine Sache.
Die Eckdaten auf einen Blick
- Ein Kredit über 60.000 Euro kostet bei 48 Monaten Laufzeit 1.434,83 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 13.800 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 4.300 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 600 Euro.
Was Dich der Kredit tatsächlich kostet
Als Rechengrundlage dient der durchschnittliche Effektivzins, den die Bundesbank monatlich erhebt — derzeit 6,93 Prozent für Laufzeiten von ein bis fünf Jahren.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.850,71 Euro | 6.625 Euro | 66.625 Euro |
| 48 Monate | 1.434,83 Euro | 8.872 Euro | 68.872 Euro |
| 60 Monate | 1.186,09 Euro | 11.165 Euro | 71.165 Euro |
| 84 Monate | 957,45 Euro | 20.426 Euro | 80.426 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Zwischen 36 und 84 Monaten liegen 13.800 Euro Zinsdifferenz. Wer die höhere Rate von 1.850,71 Euro stemmen kann, ist deutlich früher fertig und zahlt spürbar weniger.
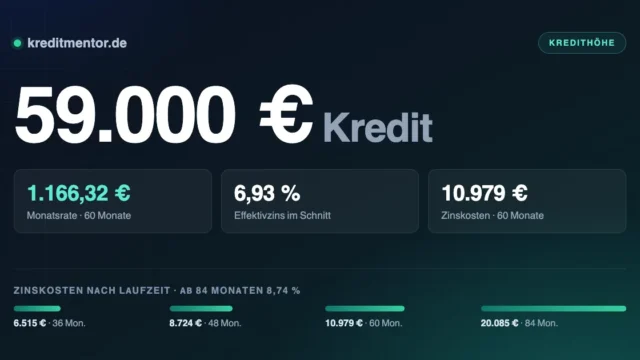
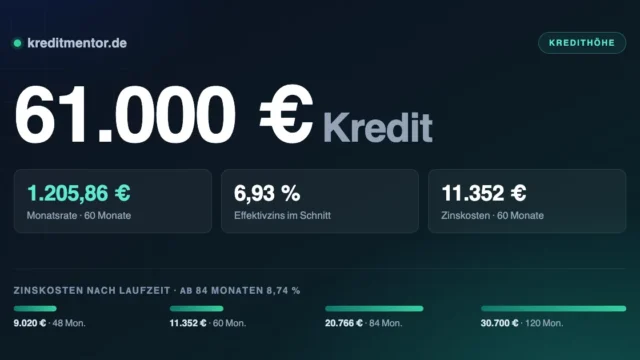
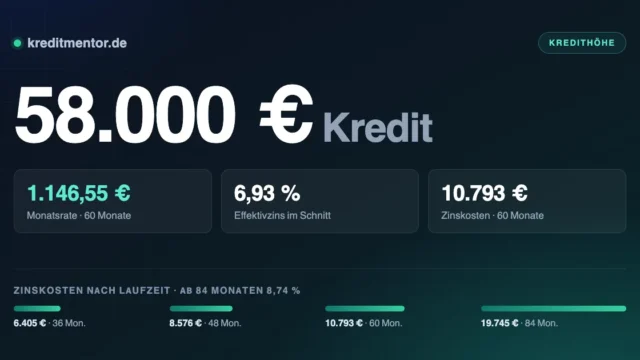
Falls Du zwischen zwei Summen schwankst — bei 48 Monaten Laufzeit kostet ein 59.000 Euro Kredit monatlich 1.410,91 Euro, ein 61.000 Euro Kredit entsprechend 1.458,74 Euro.
Welche Rate zu Deinem Budget passt
Die Bank rechnet mit einer Haushaltsrechnung — und Du solltest das vorher auch tun. Bleiben nach Miete, Versicherungen und Lebenshaltung rund 4.300 Euro übrig, ist eine Rate von 1.434,83 Euro vertretbar.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Zinsunterschiede in Euro
Der Zinssatz ist die Größe, die Du durch Vergleichen beeinflussen kannst. Über 48 Monate gerechnet trennen ein gutes und ein schwaches Angebot 6.030 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.381,76 Euro | 6.324 Euro |
| 6,93 % (Durchschnitt) | 1.434,83 Euro | 8.872 Euro |
| 9,50 % | 1.507,39 Euro | 12.355 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Was gilt, wenn der Score nicht reicht, haben wir unter Kredit ohne Schufa zusammengetragen.
Wer den Kredit bekommt
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Beamtenkredit sowie Kredit für Rentner aufgeschrieben.
Was Du mit 60.000 Euro finanzieren kannst
Was Du mit 60.000 Euro machst, interessiert die Bank bei freier Verwendung nicht. Sie prüft nur, ob die monatliche Rate zu Deinem Einkommen passt. Das ist der wesentliche Unterschied zu einem gebundenen Darlehen, bei dem Rechnungen und Kaufverträge vorzulegen sind.
Ein Punkt lohnt die Überlegung: Steht die Anschaffung noch nicht unmittelbar an, ist Ansparen fast immer günstiger als jeder Kredit. Umgekehrt kann eine Finanzierung sinnvoll sein, wenn sie eine teurere Lösung ersetzt oder eine Reparatur ermöglicht, ohne die es teurer wird.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Bausparvertrag als Finanzierungsbaustein.
Wie der Kreditantrag abläuft
Einen Kredit in dieser Höhe kannst Du online beantragen. Der Ablauf ist einfach und in wenigen Schritten erledigt — vom Kreditrechner bis zur Auszahlung vergehen bei guter Vorbereitung ein bis zwei Werktage. Schneller geht ein Kredit in Deutschland nicht, denn Identifizierung und Bonitätsprüfung sind gesetzlich vorgeschrieben.
- Haushaltsrechnung aufstellen. Einnahmen minus alle festen Ausgaben — das Ergebnis begrenzt die tragbare monatliche Rate.
- 60.000 Euro und die Laufzeit im Rechner eintragen. Verschiedene Laufzeiten durchspielen, bis Rate und Zinskosten zusammenpassen.
- Mehrere Konditionenanfragen stellen. Sie sind kostenlos, unverbindlich und für Dritte nicht sichtbar.
- Das beste Angebot auswählen — verglichen wird über den effektiven Jahreszins, nicht über die Monatsrate.
- Antrag abschicken, Identität bestätigen, Nachweise hochladen. Am schnellsten geht das per Video-Ident und digitalem Kontoblick.
- Vertrag unterschreiben. Die Auszahlung folgt, danach beginnt die 14-tägige Widerrufsfrist.
Ein Hinweis zur Anfrage: Stelle sie immer als Konditionenanfrage. Sie ist schufaneutral, während mehrere verbindliche Kreditanfragen kurz hintereinander den Score verschlechtern und damit genau die Konditionen drücken, die Du verbessern möchtest.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Sofortkredit durchgerechnet.
Mehrere Kredite zusammenführen
Summen in dieser Größenordnung dienen häufig der Umschuldung: Aus mehreren Altkrediten,
einem dauerhaft genutzten Dispo und laufenden Ratenverträgen wird ein Kredit mit einer Rate.
Der Vorteil ist doppelt. Erstens sinkt meist der Durchschnittszins, weil größere Summen
günstiger kalkuliert werden und der Dispo mit seinem zweistelligen Satz wegfällt. Zweitens
entsteht ein fester Tilgungsplan mit klarem Ende.
Rechne die Ablösekosten ein: Bei laufenden Verbraucherkrediten darf die Bank nach § 502 BGB
höchstens ein Prozent der zurückgezahlten Summe verlangen, bei einer Restlaufzeit unter einem
Jahr nur 0,5 Prozent. Vergleiche anschließend die Gesamtbeträge — nicht die Raten, denn eine
gestreckte Laufzeit senkt die Rate, erhöht aber die Kosten.
Worauf Du achten solltest
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Hauskredit aufgeschrieben. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 60.000 Euro?
Welches Einkommen brauche ich für 60.000 Euro Kredit?
Was ist ein Kredit über 60.000 Euro?
Wann wird der Kredit über 60.000 Euro ausgezahlt?
Spielt die Schufa bei 60.000 Euro eine Rolle?
Was zählt als Einkommen?
Kann ich einen bestehenden Kredit damit ablösen?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Kann ich den Kredit vorzeitig zurückzahlen?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 60.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.