Urlaub auf Raten: Entspannt verreisen trotz knapper Kassen
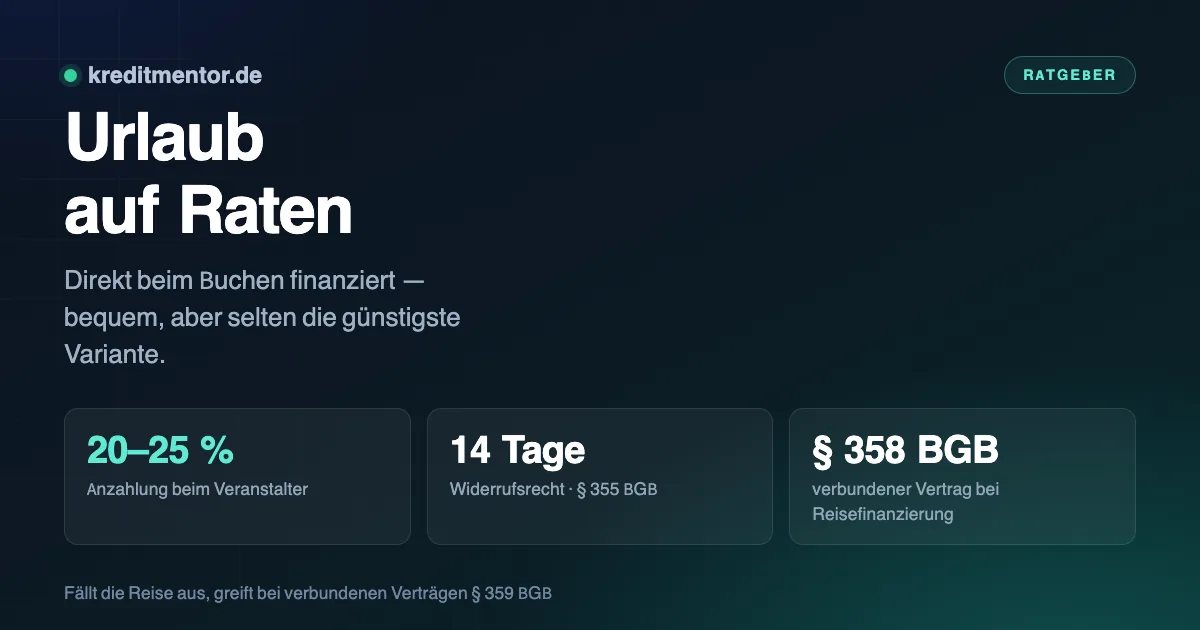
„Urlaub auf Raten“ wird direkt beim Buchen angeboten — ein Klick, und die Reise ist finanziert. Das ist bequem, aber selten die günstigste Variante. Der Vergleich mit einem regulären Ratenkredit lohnt fast immer.
Dieser Ratgeber erklärt die verschiedenen Ratenmodelle, zeigt worauf Du beim Kleingedruckten achten musst und was passiert, wenn die Reise ausfällt.
Die drei Modelle
Ratenzahlung des Veranstalters. Der Reiseveranstalter selbst stundet den Betrag und lässt Dich in Raten zahlen. Manchmal zinsfrei, oft mit Bearbeitungsgebühr. Meist beschränkt auf wenige Monate.
Finanzierung über eine Partnerbank. Der häufigste Fall. Beim Buchen wird ein Kreditvertrag mit einer Bank geschlossen, die den Reisepreis an den Veranstalter zahlt. Rechtlich ist das ein Verbraucherdarlehen mit allen Pflichtangaben nach § 491a BGB, dem Widerrufsrecht nach § 355 BGB und dem Recht auf Sondertilgung nach § 500 Abs. 2 BGB.
Buy Now, Pay Later. Zahlungsdienstleister strecken den Betrag vor, oft in drei bis vier Raten über wenige Monate. Bei Zahlungsverzug fallen schnell Mahngebühren an, und die Verträge werden in der Schufa erfasst.
Der entscheidende Vergleich
Prüfe bei jedem Angebot den effektiven Jahreszins. Er ist die einzige Zahl, die Angebote vergleichbar macht — die beworbene Monatsrate sagt nichts über die Kosten.
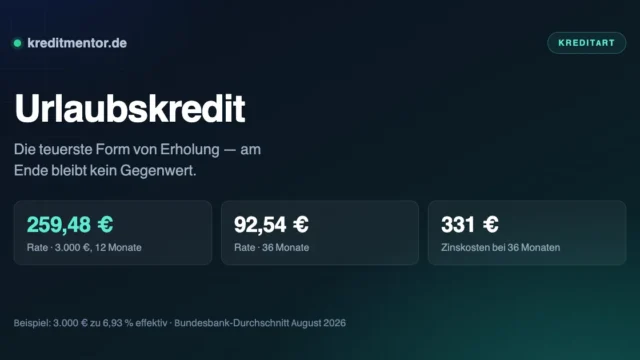
Zum Maßstab: Der Bundesbank-Durchschnitt für Ratenkredite liegt derzeit bei 6,93 Prozent effektiv. Bei 3.000 Euro über zwölf Monate kostet das 114 Euro Zinsen, die Rate beträgt 259,48 Euro.
Liegt das Angebot des Veranstalters darüber, ist ein regulärer Ratenkredit die bessere Wahl. Liegt es darunter oder ist es echt zinsfrei, greif zu — dann ist die Finanzierung günstiger als ein Bankkredit.
Welche Laufzeit für einen Urlaubskredit sinnvoll ist
Die Laufzeit entscheidet über die Kosten. Bei einem Urlaubskredit gilt eine einfache Regel: Die Reise sollte abbezahlt sein, bevor die nächste ansteht. Alles andere führt dazu, dass sich Kredite überlagern.
| Laufzeit | Monatliche Rate bei 3.000 Euro | Zinskosten gesamt |
|---|---|---|
| 12 Monate | 259,48 Euro | 114 Euro |
| 24 Monate | 134,22 Euro | 221 Euro |
| 36 Monate | 92,54 Euro | 331 Euro |
Zwölf Monate sind für einen Urlaub auf Raten die sinnvolle Obergrenze. Wer die Laufzeit auf 36 Monate streckt, zahlt fast das Dreifache an Zinsen — und trägt die Reise noch ab, wenn die Erinnerung längst verblasst ist. Als Faustregel: Die monatliche Rate sollte höchstens ein Drittel des Betrags ausmachen, der nach allen Fixkosten frei bleibt.
Wie viel Kreditsumme nötig ist, ergibt sich nicht aus dem Reisepreis allein. Rechne die Ausgaben vor Ort mit ein — Verpflegung, Ausflüge, Mietwagen, Eintritte. Ein Kredit, der nur den Reisepreis abdeckt, führt oft dazu, dass vor Ort der Dispo oder die Kreditkarte einspringt. Damit wird die günstige Finanzierung nachträglich teuer.
Worauf Du im Kleingedruckten achten musst
- Bearbeitungsgebühr trotz „0 %“. Eine echte Nullprozentfinanzierung enthält keine zusätzlichen Kosten. Kommt eine Gebühr hinzu, muss sie im Effektivzins auftauchen — dann sind es keine null Prozent mehr.
- Zwingende Restschuldversicherung. Sie ist immer freiwillig und muss seit 2022 in einem getrennten Vorgang mit einer Woche Bedenkzeit abgeschlossen werden. Wird sie als Voraussetzung dargestellt, stimmt etwas nicht.
- Verzugszinsen. Was kostet eine verspätete Rate? Bei BNPL-Diensten fallen Mahngebühren oft schneller und höher an als bei Banken.
- Laufzeit über den Reisezeitraum hinaus. Wer zwei Jahre lang für eine Woche Urlaub zahlt, hat die Rechnung falsch aufgemacht.
- Schufa-Eintrag. Auch eine Nullprozentfinanzierung wird als Kredit erfasst und kann spätere Kreditanfragen beeinflussen.
Wenn die Reise ausfällt
Das ist der wichtigste Punkt — und der am häufigsten übersehene. Wird der Reisevertrag über einen Kredit finanziert, handelt es sich unter bestimmten Voraussetzungen um verbundene Verträge nach § 358 BGB.
Die Folge: Widerrufst Du den Kreditvertrag, bist Du auch nicht mehr an den Reisevertrag gebunden — und umgekehrt. Bei einer Insolvenz des Veranstalters kannst Du unter Umständen nach § 359 BGB Einwendungen aus dem Reisevertrag auch dem Kreditgeber entgegenhalten, also die Ratenzahlung verweigern.
Unabhängig davon greift bei Pauschalreisen die gesetzliche Insolvenzabsicherung: Veranstalter müssen abgesichert sein, und Du erhältst einen Sicherungsschein. Bewahre ihn auf.
Bei einer Stornierung durch Dich selbst bleibt der Kredit dagegen bestehen — die Stornokosten des Veranstalters trägst Du zusätzlich. Prüfe deshalb die Stornostaffel, bevor Du buchst.
Für andere einmalige Anlässe gilt dieselbe Rechnung — nachzulesen unter Hochzeitskredit. Was kleine Summen als Ratenkredit kosten, ordnet der Kleinkredit ein.
Die günstigere Reihenfolge
Wer ein Jahr Vorlauf hat, dreht die Rechnung um: früh buchen, Anzahlung von 20 bis 25 Prozent leisten und die Restzahlung bis vier Wochen vor Abreise ansparen. Der Frühbucherrabatt liegt bei vielen Veranstaltern zwischen 10 und 20 Prozent — mehr, als jede Finanzierung kostet.
Damit sparst Du doppelt: am Reisepreis und an den Zinsen.
Häufig gestellte Fragen
Was ist ein Urlaubskredit?
Welche Kreditsumme brauche ich?
Welche Laufzeit ist sinnvoll?
Urlaub auf Raten ohne Schufa — geht das?
Wann bekomme ich den Urlaubskredit ausgezahlt?
Ist Ratenzahlung beim Reiseveranstalter günstiger als ein Kredit?
Was bedeutet „0 % Finanzierung“ wirklich?
Was passiert, wenn der Veranstalter insolvent wird?
Kann ich die Finanzierung widerrufen?
Was, wenn ich selbst storniere?
Taucht die Ratenzahlung in der Schufa auf?
Muss ich eine Restschuldversicherung abschließen?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.