Kredit für Azubis: Dein Weg zum erfolgreichen Berufsstart
Auszubildende haben ein regelmäßiges Einkommen — nur ist es niedrig und der Vertrag befristet. Beides zusammen macht einen normalen Ratenkredit schwierig. Unmöglich ist er nicht, und es gibt Wege, die besser passen als ein klassischer Kredit.
Dieser Ratgeber zeigt, was mit einer Ausbildungsvergütung realistisch geht, welche Alternativen es gibt und worauf Du bei den ersten eigenen Verträgen achten solltest.
Warum die Ausbildung ein Sonderfall ist
Zwei Punkte fallen bei der Kreditprüfung nach § 505a BGB ins Gewicht:
Die Höhe. Die Mindestausbildungsvergütung ist gesetzlich geregelt und steigt mit jedem Lehrjahr, liegt aber im ersten Jahr deutlich unter tausend Euro brutto. Damit bleibt nach den Lebenshaltungskosten wenig für eine Rate — und meist liegt das Einkommen unter der Pfändungsfreigrenze von 1.587,40 Euro, was die Bank zusätzlich zurückhaltend macht.
Die Befristung. Ein Ausbildungsvertrag endet mit der Prüfung. Läuft der Kredit darüber hinaus, fehlt der Bank die Perspektive — es sei denn, eine Übernahmezusage liegt bereits vor.
Hinzu kommt: Bis zum 18. Geburtstag ist ein Kreditvertrag ohnehin ausgeschlossen. Minderjährige sind nach §§ 106 ff. BGB beschränkt geschäftsfähig, und Kreditverträge sind auch mit Zustimmung der Eltern nicht wirksam möglich — für sie wäre zusätzlich eine familiengerichtliche Genehmigung nötig, die praktisch nicht erteilt wird.
Was realistisch möglich ist
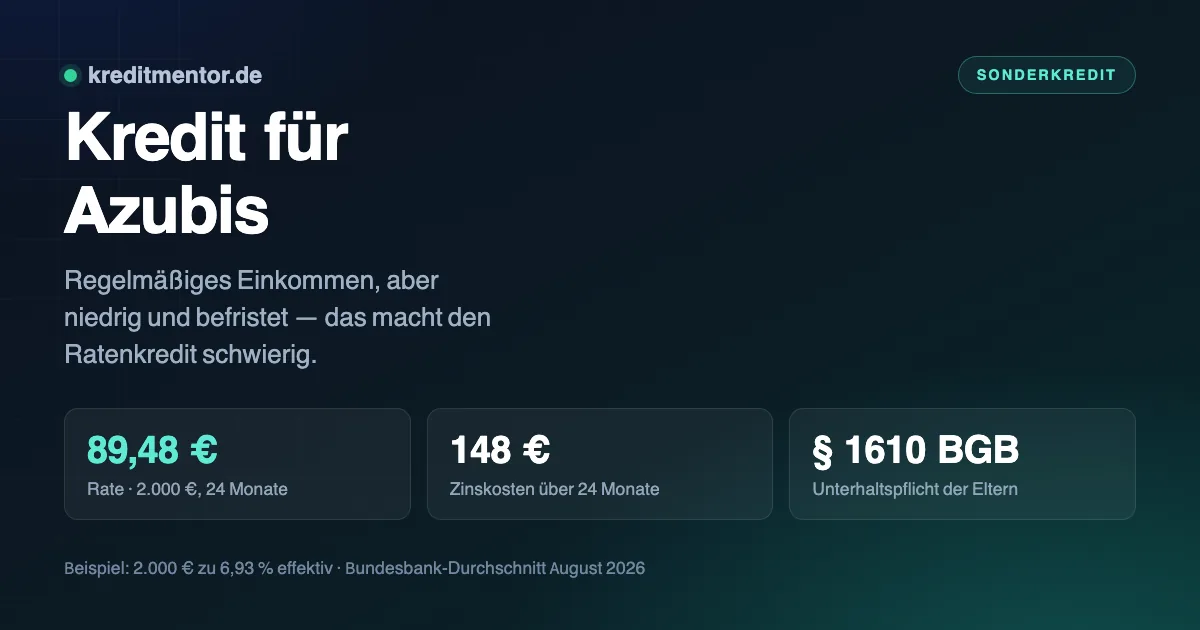
Kleine Summen mit kurzer Laufzeit haben die besten Chancen. Ein Beispiel über 2.000 Euro zum aktuellen Durchschnittszins von 6,93 Prozent:
| Laufzeit | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 12 Monate | 172,99 Euro | 76 Euro |
| 24 Monate | 89,48 Euro | 148 Euro |
| 36 Monate | 61,69 Euro | 221 Euro |
Eine Rate von 60 bis 90 Euro ist auch mit Ausbildungsvergütung darstellbar, wenn die Fixkosten überschaubar sind. Für ein Auto über 10.000 Euro reicht es dagegen in aller Regel nicht.
Die Wege, die tatsächlich funktionieren
- Eltern als Mitantragsteller. Der wirksamste Hebel. Beide haften gesamtschuldnerisch für die volle Summe — das sollte offen besprochen werden.
- Übernahmezusage vorlegen. Ein unterschriebener Arbeitsvertrag für die Zeit nach der Ausbildung verändert die Bewertung grundlegend.
- Zur Hausbank gehen. Wo das Ausbildungsgehalt eingeht, ist die Datenlage bekannt — viele Banken haben eigene Azubi-Angebote mit kleinen Rahmen.
- Zweckgebunden finanzieren. Ein Autokredit ist leichter zu bekommen, weil das Fahrzeug als Sicherheit dient.
- Kleiner Dispo statt Kredit. Für kurzfristige Engpässe oft unkomplizierter — aber nur, solange er nicht dauerhaft genutzt wird.
Voraussetzungen für einen Azubi-Kredit
Die Voraussetzungen für einen Ausbildungskredit unterscheiden sich nicht grundsätzlich von denen anderer Ratenkredite. Nur die Hürden liegen wegen des geringen Einkommens höher:
- Volljährigkeit. Auszubildende unter 18 Jahren bekommen keinen Kredit — Verträge Minderjähriger brauchen die Zustimmung der gesetzlichen Vertretung.
- Wohnsitz in Deutschland und ein Girokonto auf den eigenen Namen.
- Regelmäßiges Einkommen aus der Ausbildungsvergütung, nachgewiesen über die letzten Abrechnungen.
- Beendete Probezeit. Viele Banken vergeben erst danach.
- Keine negativen Schufa-Einträge. Bei jungen Antragstellern ist die Schufa-Historie oft dünn, das allein ist kein Ausschlussgrund.
- Tragbare monatliche Rate nach Abzug aller laufenden Ausgaben.
Ein zweiter Kreditnehmer mit fester Anstellung verbessert die Bonität deutlich und senkt den Zinssatz spürbar. Ebenso hilfreich ist eine Übernahmebestätigung des Ausbildungsbetriebs: Sie zeigt der Bank, dass das Einkommen nach der Ausbildung weiterläuft und steigt.
Was es an Geld gibt, das nicht zurückgezahlt werden muss
Bevor Du einen Kredit aufnimmst, lohnt der Blick auf Leistungen, die vielen Auszubildenden zustehen und oft ungenutzt bleiben:
- Berufsausbildungsbeihilfe (BAB) der Agentur für Arbeit, wenn Du für die Ausbildung nicht bei den Eltern wohnen kannst. Sie muss nicht zurückgezahlt werden.
- Wohngeld, wenn kein Anspruch auf BAB besteht.
- Kindergeld läuft während der Ausbildung bis 25 weiter — teils wird es direkt an Dich ausgezahlt.
- Fahrtkostenzuschüsse von Betrieb oder Land, oft als vergünstigtes Ticket.
- Unterhalt. Eltern schulden nach § 1610 BGB eine angemessene Ausbildung. Der Anspruch besteht unabhängig von der Vergütung, wird aber auf sie angerechnet.
- Vermögenswirksame Leistungen vom Arbeitgeber plus Arbeitnehmersparzulage vom Staat.
Welche Möglichkeiten Auszubildende haben
Der klassische Ratenkredit ist für Azubis nur eine von mehreren Möglichkeiten — und selten die günstigste. Dieser Vergleich zeigt, welcher Weg wann funktioniert:
| Weg | Für wen | Kosten |
|---|---|---|
| Ratenkredit mit zweitem Kreditnehmer | alle Auszubildenden | zu günstigeren Zinsen als allein |
| Ratenkredit allein | ab etwa 1.000 Euro Vergütung, nach der Probezeit | höhere Zinsen wegen geringer Bonität |
| Darlehen von den Eltern | wenn möglich | meist zinsfrei |
| Berufsausbildungsbeihilfe | bei auswärtiger Unterbringung | Zuschuss, keine Rückzahlung |
| Dispositionskredit | nur für wenige Tage | zweistellig, taggenau |
Wer als Azubi Geld für ein Auto oder den Umzug in die erste eigene Wohnung braucht, sollte zuerst die Zuschüsse prüfen. Erst danach lohnt der Blick auf einen Kredit — und auch dann gilt: möglichst kleine Kreditsumme, möglichst kurze Laufzeit, möglichst ein zweiter Kreditnehmer.
Für ein Studium statt einer Ausbildung greifen andere Programme — nachzulesen unter Studentenkredit. Kleine Summen ordnet der Kleinkredit ein, eine konkrete Rechnung steht unter 3.000 Euro Kredit.
Worauf Du bei den ersten Verträgen achten solltest
Als junger Mensch mit erstem eigenem Einkommen wirst Du zur Zielgruppe. Zwei Dinge sind besonders wichtig:
Ratenzahlung im Onlinehandel ist ein Kredit, auch wenn sie „0 % Finanzierung“ heißt. Sie wird in der Schufa erfasst und wirkt sich auf spätere Kreditanfragen aus. Mehrere parallele Ratenkäufe summieren sich schnell.
Handyverträge mit Gerät enthalten oft eine versteckte Finanzierung. Auch sie taucht in der Schufa auf.
Der Aufbau einer sauberen Schufa-Historie in dieser Phase zahlt sich später aus — bei der ersten Wohnung, dem ersten Auto und der ersten Baufinanzierung.
Häufig gestellte Fragen
Was ist ein Ausbildungskredit?
Welche Voraussetzungen gelten für Auszubildende?
Wie erhöhe ich meine Chance auf einen Azubi-Kredit?
Welche Alternativen gibt es zum Azubi-Kredit?
Bekomme ich als Azubi einen Kredit?
Geht das auch unter 18?
Warum ist die Befristung ein Problem?
Was ist die Berufsausbildungsbeihilfe?
Haften meine Eltern, wenn sie mitunterschreiben?
Zählt Ratenzahlung beim Onlinekauf als Kredit?
Schulden mir meine Eltern Unterhalt?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.