Eilkredit ohne Schufa: So kommst du schnell an Geld
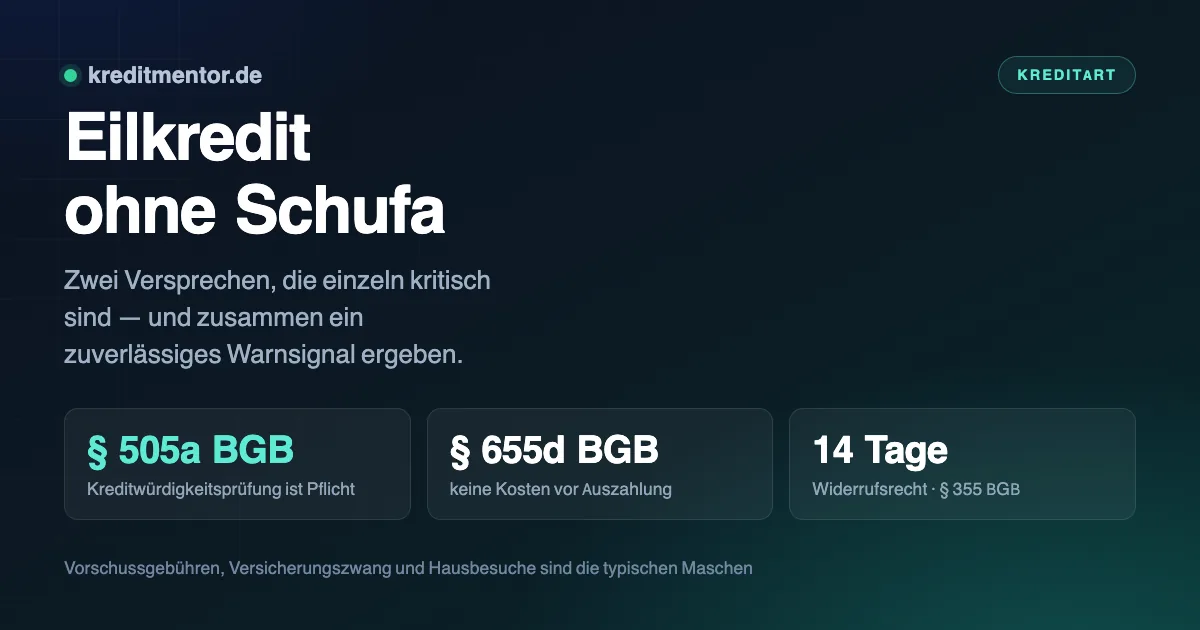
„Eilkredit ohne Schufa“ verbindet zwei Versprechen, die einzeln schon kritisch sind — und zusammen ein zuverlässiges Warnsignal ergeben. Wer beides gleichzeitig anbietet, verzichtet entweder auf die gesetzlich vorgeschriebene Prüfung oder verdient sein Geld nicht am Kredit.
Dieser Ratgeber erklärt, warum die Kombination problematisch ist, was in echter Eile hilft und wie Du in Notlagen schneller an Geld kommst, ohne in eine teure Falle zu geraten.
Warum die Kombination nicht funktioniert
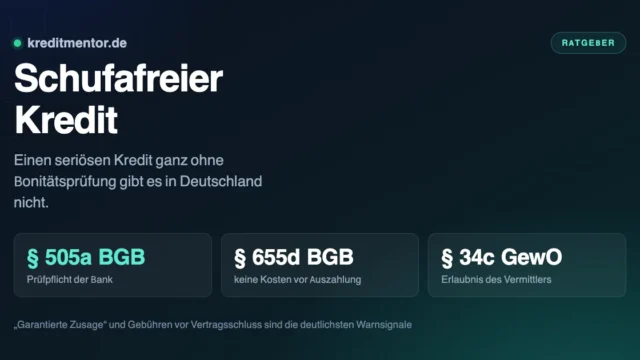
Zwei gesetzliche Pflichten stehen jedem „sofort und ohne Prüfung“ entgegen. Nach § 505a BGB muss vor Vertragsschluss die Kreditwürdigkeit geprüft werden. Und das Geldwäschegesetz verlangt eine Identifizierung, die sich digital beschleunigen, aber nicht überspringen lässt.
Beides zusammen braucht Zeit — realistisch ein bis zwei Werktage. Ein Anbieter, der beides in Minuten verspricht, hat entweder keine dieser Pflichten erfüllt oder wirbt für etwas, das gar kein Kredit ist.
Die typischen Maschen
Die Verbraucherzentralen und die BaFin warnen bei diesem Suchbegriff regelmäßig vor denselben Mustern:
- Vorkosten vor Vertragsschluss. Gebühren für „Bearbeitung“ oder „Expressprüfung“, bevor überhaupt ein Vertrag besteht. Nach § 655d BGB unzulässig — ein Kreditvermittler darf seine Vergütung erst verlangen, wenn das Darlehen ausgezahlt wurde.
- Unterlagen per Nachnahme. Du zahlst beim Zusteller und erhältst wertlose Formulare.
- Kostenpflichtige Hotline als einziger Kontaktweg — je länger das Gespräch, desto besser für den Anbieter.
- Untergeschobene Verträge über Prepaid-Karten, Versicherungen oder Abonnements statt des Kredits.
- Umschuldung statt Darlehen. Vermittelt wird ein Vertrag zur „Finanzsanierung“ mit hohen Gebühren — ausgezahlt wird nichts.
- Zeitdruck im Gespräch. „Nur heute gültig“ ist kein Angebot, sondern eine Verkaufstechnik.
Ob ein Anbieter eine Erlaubnis besitzt, kannst Du in der Unternehmensdatenbank der BaFin nachschlagen. Die BaFin veröffentlicht außerdem Warnmeldungen zu konkreten Websites.
Was ein Eilkredit ohne Schufa sein soll
Ein Eilkredit ohne Schufa verspricht zweierlei: eine sehr schnelle Auszahlung und den Verzicht auf die Schufa-Abfrage. Beides einzeln ist erklärbar, die Kombination nicht. Ein Kredit ohne Schufa-Abfrage bedeutet, dass der Kreditgeber auf die wichtigste Einschätzung Deiner finanziellen Situation verzichtet. Genau deshalb müsste er besonders genau hinschauen — was Zeit kostet.
Realistisch ist etwas anderes: ein Kredit trotz negativer Schufa. Dabei wird die Auskunft eingeholt, der Kreditgeber vergibt aber auch bei einem Schufa-Eintrag, dann zu höheren Zinsen. Die Bonitätsprüfung selbst ist nach § 505a BGB Pflicht und lässt sich nicht abwählen — sie dauert allerdings nur Sekunden, wenn sie automatisiert läuft.
Was bei negativer Schufa realistisch ist
Ob ein Kredit trotz Schufa-Eintrag zustande kommt, hängt an der Art des Eintrags und an Deinem Einkommen:
| Ausgangslage | Chance | Konditionen |
|---|---|---|
| Niedriger Schufa-Score, keine harten Merkmale | gut | höhere Zinsen als der Durchschnitt |
| Erledigte, aber noch gespeicherte Forderung | gut | meist normale Konditionen |
| Laufendes Inkassoverfahren | gering | nur mit Sicherheit oder zweitem Kreditnehmer |
| Eidesstattliche Versicherung, Privatinsolvenz | sehr gering | praktisch keine Vergabe |
Üblich sind bei negativer Schufa Kreditsummen zwischen 1.000 und 7.500 Euro bei Laufzeiten von 12 bis 60 Monaten. Wichtig ist ein regelmäßiges Einkommen — ohne das hilft auch der beste Anbieter nicht weiter. Ein zweiter Kreditnehmer mit guter Bonität verbessert die Chancen und senkt den Zinssatz oft deutlich.
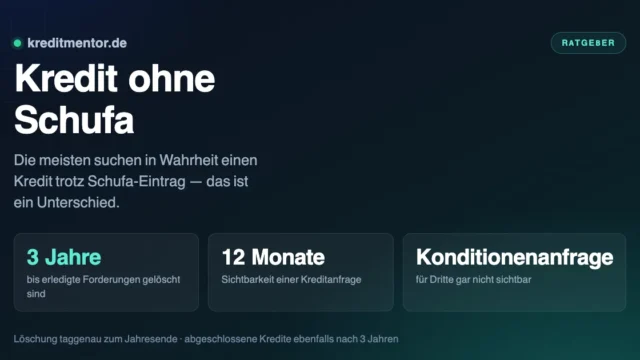
Stelle jede Anfrage als Konditionenanfrage, nicht als Kreditanfrage. Die Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht. Mehrere verbindliche Kreditanfragen kurz hintereinander verschlechtern ihn dagegen — gerade bei bereits angeschlagener Bonität ein vermeidbarer Fehler.
Seriöses Tempo gibt es durchaus — nur nicht ohne Bonitätsprüfung. Wie schnell es realistisch geht, steht unter Schnellkredit und Kredit mit Sofortauszahlung. Welche Versprechen unter dem Etikett schufafreier Kredit kursieren, haben wir gesondert aufgeschrieben; für kleine Beträge lohnt 1.000 Euro Kredit.
Was in echter Eile hilft
Wenn es wirklich schnell gehen muss, führen diese Wege verlässlicher zum Ziel als jedes Eilkredit-Versprechen:
- Regulärer Sofortkredit. Mit digitalem Kontoblick, Video-Ident und elektronischer Signatur ist das Geld meist in ein bis zwei Werktagen da — zu normalen Konditionen von derzeit rund sieben Prozent.
- Bestehender Dispo. Für wenige Tage oft die günstigste Lösung, weil er nur kostet, solange er genutzt wird.
- Stundung beim Gläubiger. Stadtwerke, Vermieter, Versicherer und Werkstätten vereinbaren häufig Ratenzahlung oder Aufschub — wenn man vor der Fälligkeit anruft. Das kostet meist gar nichts.
- Gehaltsvorschuss. In vielen Betrieben unkompliziert möglich und zinsfrei.
- Pfandkredit. Ohne Bonitätsprüfung, weil das Pfand haftet — aber teuer: Zins und Gebühren zusammen liegen oft über 30 Prozent aufs Jahr.
So beschleunigst Du einen seriösen Antrag
- Vormittags an einem Werktag beantragen — die Zahlungsläufe der Banken enden am frühen Nachmittag
- Digitalen Kontoblick nutzen statt Gehaltsabrechnungen hochzuladen: spart in der Regel einen Tag
- Identifizierung sofort erledigen, nicht auf später verschieben — hier bleiben die meisten Anträge liegen
- Gehaltskonto angeben, nicht ein Zweitkonto
- Angaben exakt machen — Abweichungen führen zur manuellen Prüfung und kosten mehr Zeit, als jede Expressoption spart
Wenn Du bereits gezahlt hast
Fordere den Betrag schriftlich mit Fristsetzung zurück — Vorkosten sind nach § 655d BGB nicht geschuldet, es besteht ein Rückzahlungsanspruch. Untergeschobene Zusatzverträge kannst Du innerhalb von 14 Tagen nach § 355 BGB widerrufen. Bei Lastschriften hast Du acht Wochen Zeit, bei Deiner Bank zu widersprechen.
Hilfe bekommst Du bei der Verbraucherzentrale Deines Bundeslandes. Bei Verdacht auf Betrug ist eine Anzeige möglich, unseriöse Anbieter kannst Du außerdem der BaFin melden.
Häufig gestellte Fragen
Was ist ein Eilkredit ohne Schufa?
Kann ich einen Eilkredit mit negativem Schufa-Eintrag beantragen?
Wie hoch kann die Kreditsumme sein?
Gibt es versteckte Kosten?
Was passiert, wenn ich die Raten nicht zahlen kann?
Gibt es einen Eilkredit ohne Schufa?
Wie schnell geht ein seriöser Kredit wirklich?
Darf ein Vermittler Geld im Voraus verlangen?
Was hilft, wenn ich das Geld heute brauche?
Wie erkenne ich einen seriösen Anbieter?
Was mache ich, wenn ich schon gezahlt habe?
Ist ein Pfandkredit eine Alternative?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.