36.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 714 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 6.822 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Die Frage bei 36.000 Euro lautet nicht nur, wie hoch die Rate wird, sondern auch, wie lange Du sie zahlst. Denn jeder zusätzliche Monat kostet Zinsen.
Finanziert werden mit dieser Summe meist eine energetische Sanierung, den Dachgeschossausbau oder eine Praxisausstattung. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Kurz zusammengefasst
- Ein Kredit über 36.000 Euro kostet bei 48 Monaten Laufzeit 860,90 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 8.280 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.600 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 360 Euro.
Was 36.000 Euro Kredit kosten
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
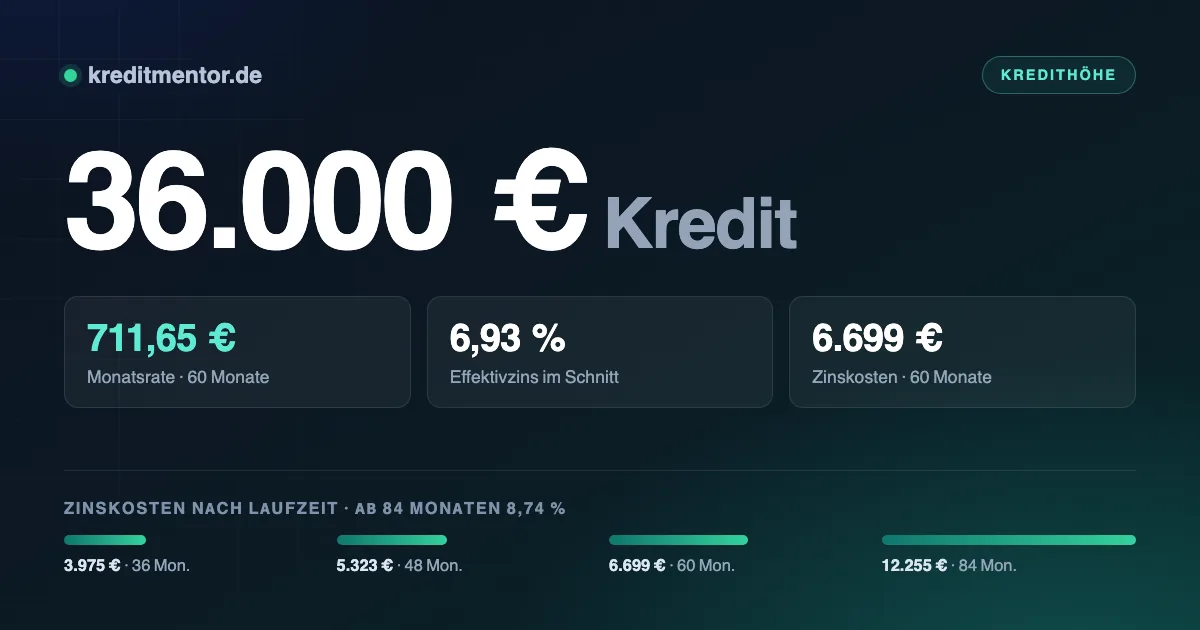
| 36 Monate | 1.110,42 Euro | 3.975 Euro | 39.975 Euro |
| 48 Monate | 860,90 Euro | 5.323 Euro | 41.323 Euro |
| 60 Monate | 711,65 Euro | 6.699 Euro | 42.699 Euro |
| 84 Monate | 574,47 Euro | 12.255 Euro | 48.255 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Zwischen 36 und 84 Monaten liegen 8.280 Euro Zinsdifferenz. Wer die höhere Rate von 1.110,42 Euro stemmen kann, ist deutlich früher fertig und zahlt spürbar weniger.
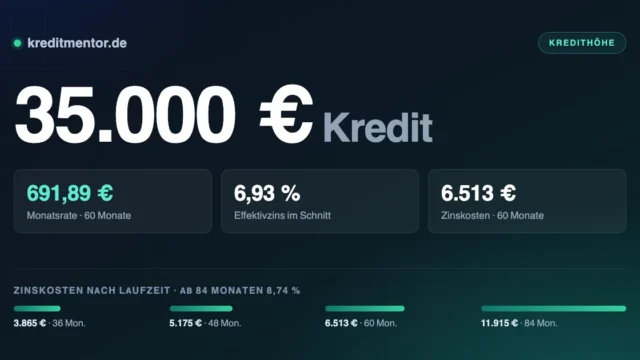
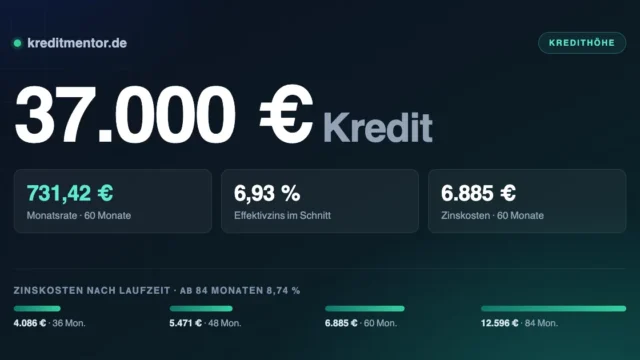
Zum Vergleich, jeweils über dieselben 48 Monate: Ein 35.000 Euro Kredit liegt bei 836,98 Euro im Monat, ein 37.000 Euro Kredit bei 884,81 Euro.
Passt die Rate ins Monatsbudget?
Die ehrliche Rechnung geht so: Was bleibt in einem durchschnittlichen Monat übrig — nicht in einem guten? Für 860,90 Euro Rate sind rund 2.600 Euro ein realistischer Richtwert.
Die Bank rechnet ähnlich, allerdings mit eigenen Pauschalen für die Lebenshaltung. Trage die Zahlen deshalb so ein, wie sie auf Deinem Kontoauszug erscheinen — Abweichungen führen zur manuellen Prüfung oder zur Ablehnung.
Gute und schlechte Konditionen
Der zweite große Hebel ist der Zinssatz. Was ein Prozentpunkt ausmacht, zeigt dieser Vergleich über 48 Monate:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 829,05 Euro | 3.795 Euro |
| 6,93 % (Durchschnitt) | 860,90 Euro | 5.323 Euro |
| 9,50 % | 904,43 Euro | 7.413 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Wer harte Negativmerkmale mitbringt, findet unter Autokredit ohne Schufa, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Die Bedingungen im Überblick
- Du bist volljährig und in Deutschland gemeldet
- Girokonto auf Deinen Namen für Auszahlung und Lastschrift
- Einkommen aus Beschäftigung, Rente oder Selbstständigkeit
- Die Rate ist aus dem frei verfügbaren Einkommen tragbar
- Keine harten Negativmerkmale in der Bonitätsauskunft
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Beamtenkredit sowie Kredit für Rentner aufgeschrieben.
Wofür sich ein Kredit über 36.000 Euro eignet
Was mit den 36.000 Euro geschieht, bleibt bei freier Verwendung Dir überlassen. Die Bank interessiert nur eines: ob die monatliche Rate dauerhaft zu Deinem Einkommen passt. Belege über die Verwendung musst Du nicht einreichen.
Ein Punkt lohnt die Überlegung: Steht die Anschaffung noch nicht unmittelbar an, ist Ansparen fast immer günstiger als jeder Kredit. Umgekehrt kann eine Finanzierung sinnvoll sein, wenn sie eine teurere Lösung ersetzt oder eine Reparatur ermöglicht, ohne die es teurer wird.
Wer genau das vorhat, findet die Details unter Modernisierungskredit.
Schritt für Schritt zum Kredit
Wer einen Kredit aufnehmen möchte, durchläuft heute einen weitgehend automatisierten Ablauf. Die Entscheidung fällt in Sekunden, die eigentliche Zeit vergeht bei Identifizierung, Nachweisprüfung und Überweisung.
- Kreditbedarf beziffern. Lieber einmal genau rechnen als später nachfinanzieren — zwei Kredite kosten mehr als einer.
- Laufzeit wählen. Je kürzer, desto weniger Zinsen; je länger, desto niedriger die monatliche Rate.
- Unterlagen bereitlegen: Personalausweis, die letzten zwei bis drei Gehaltsabrechnungen und die Kontoverbindung.
- Online beantragen und Sofortentscheidung abwarten. Sie ist vorläufig, aber ein verlässlicher Anhaltspunkt.
- Legitimation per Video-Ident oder eID durchführen — hier bleiben die meisten Anträge liegen, deshalb sofort erledigen.
- Vertrag digital unterschreiben und Geld erhalten, in der Regel innerhalb von ein bis zwei Werktagen.
Prüfe vor dem Absenden, ob Zusatzoptionen vorausgewählt sind. Restschuldversicherungen und Expressauszahlungen sind immer freiwillig, werden aber gern voreingestellt. Beide verteuern den Kredit spürbar, ohne dass es im beworbenen Zinssatz auffällt.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Sofortkredit — dort steht, welche Zusagen realistisch sind.
Der Sprung bei der Zinsbindung
Bei 36.000 Euro fällt eine Besonderheit ins Gewicht, die bei kleineren Summen kaum auffällt:
Über fünf Jahre Zinsbindung steigt der durchschnittliche Effektivzins deutlich — von rund sieben
auf knapp neun Prozent laut Bundesbank-Statistik.
Das bedeutet: Eine Verlängerung von 60 auf 84 Monate senkt zwar die Rate, kostet aber doppelt
— längere Laufzeit und höherer Satz. Prüfe deshalb genau, ob die niedrigere Rate wirklich nötig
ist oder ob 60 Monate tragbar sind.
Falls nicht: Sicherheiten können den Aufschlag ausgleichen. Ein verpfändetes Depot, eine
abgetretene Lebensversicherung oder — bei Immobilienbesitz — eine Grundschuld verschieben die
Kalkulation der Bank spürbar zu Deinen Gunsten.
Checkliste für den Abschluss
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Ratenkredit. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 36.000 Euro?
Welches Einkommen brauche ich für 36.000 Euro Kredit?
Was ist ein Kredit über 36.000 Euro?
Wann wird der Kredit über 36.000 Euro ausgezahlt?
Spielt die Schufa bei 36.000 Euro eine Rolle?
Welche Unterlagen brauche ich?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Welche Laufzeit sollte ich wählen?
Was zählt als Einkommen?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 36.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.