Schufafreier Kredit: Sorgenfrei finanzieren ohne Schufa-Auskunft
Die kurze Antwort vorweg: Einen seriösen Kredit ganz ohne Bonitätsprüfung gibt es in Deutschland nicht. Banken sind gesetzlich verpflichtet, Deine Kreditwürdigkeit zu prüfen. Wer trotzdem mit „schufafrei“ wirbt, meint entweder etwas anderes — oder verdient sein Geld nicht mit Krediten, sondern mit Gebühren.
Das heißt nicht, dass Du mit einem negativen Schufa-Eintrag chancenlos bist. Es heißt nur, dass Du die seriösen von den unseriösen Wegen unterscheiden können musst. Genau darum geht es hier.
Warum es Kredite ohne Bonitätsprüfung nicht gibt
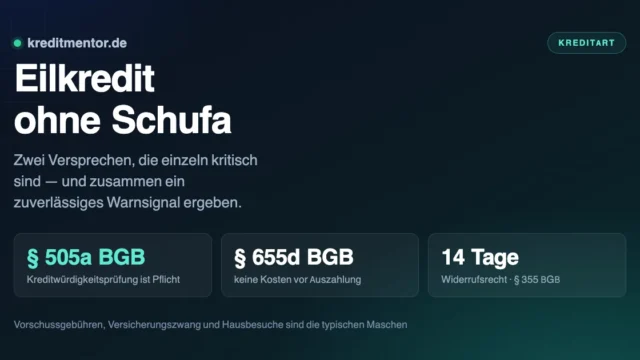
Nach § 505a BGB muss ein Kreditgeber vor Abschluss eines Verbraucherdarlehensvertrags prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Diese Kreditwürdigkeitsprüfung ist keine freiwillige Vorsichtsmaßnahme, sondern Pflicht. Verstößt eine Bank dagegen, drohen ihr aufsichtsrechtliche Konsequenzen.
Die Schufa-Abfrage ist dabei das übliche Mittel, aber nicht das einzige. Eine Bank kann die Bonität auch über Kontoauszüge, Gehaltsnachweise oder Sicherheiten beurteilen. Deshalb ist „ohne Schufa“ theoretisch denkbar — „ohne jede Prüfung“ dagegen nicht.
Wichtig ist die Unterscheidung zweier Begriffe, die oft vermischt werden:
- Kredit ohne Schufa bedeutet, dass keine Schufa-Auskunft eingeholt wird. Das bieten fast nur ausländische Vermittler an — und meist steckt eine andere Absicht dahinter.
- Kredit trotz Schufa bedeutet, dass die Auskunft eingeholt wird, ein negativer Eintrag aber nicht automatisch zur Ablehnung führt. Das ist der realistische Weg.
Die sechs häufigsten Maschen
Die Verbraucherzentralen und die BaFin warnen seit Jahren vor denselben Mustern. Wer sie kennt, erkennt ein unseriöses Angebot in Sekunden.
Vorkosten vor Vertragsschluss. Der Vermittler verlangt eine Gebühr, bevor überhaupt ein Kreditvertrag zustande gekommen ist — für „Bearbeitung“, „Bonitätsprüfung“ oder „Vermittlung“. Das ist nach § 655d BGB unzulässig: Ein Kreditvermittler darf seine Vergütung erst verlangen, wenn das Darlehen tatsächlich ausgezahlt wurde.
Unterlagen per Nachnahme. Die vermeintlichen Vertragsunterlagen kommen als Nachnahmesendung. Du bezahlst beim Zusteller — und findest im Umschlag wertlose Formulare oder Werbung.
Teure Hotline. Die Beratung läuft ausschließlich über eine kostenpflichtige Servicenummer. Je länger das Gespräch, desto besser für den Anbieter.
Untergeschobene Zusatzverträge. Statt des Kredits erhältst Du die Rechnung für eine Prepaid-Kreditkarte, eine Versicherung oder ein Abonnement, das mit einem Kredit nichts zu tun hat. Diese Verträge laufen oft über Jahre.
Der unangekündigte Hausbesuch. Ein „Finanzberater“ kommt zu Dir nach Hause und lässt sich noch am Küchentisch unterschreiben. Zeit zum Nachlesen bleibt nicht.
Umschuldung statt Kredit. Besonders bei Angeboten aus dem Ausland: Vermittelt wird am Ende kein Darlehen, sondern ein Vertrag zur „Finanzsanierung“ oder Schuldenregulierung — mit hohen Gebühren und ohne dass Geld fließt.
So erkennst Du einen seriösen Anbieter
| Seriös | Warnsignal |
|---|---|
| Bonitätsprüfung wird durchgeführt | „garantierte Zusage“, „100 % Bewilligung“ |
| Kosten fallen erst nach Auszahlung an | Gebühr vor Vertragsschluss |
| Vollständiges Impressum mit Anschrift | nur Kontaktformular, Adresse im Ausland |
| Erlaubnis nach § 34c GewO oder BaFin-Zulassung | keine Angabe zur Erlaubnis |
| Effektivzins klar ausgewiesen | nur Monatsrate, kein Effektivzins |
| Zeit zum Prüfen der Unterlagen | Zeitdruck, „nur heute gültig“ |
| Kostenlose Erstberatung | kostenpflichtige Hotline |
Ob ein Anbieter eine Erlaubnis besitzt, kannst Du in der Unternehmensdatenbank der BaFin nachschlagen. Die BaFin veröffentlicht außerdem regelmäßig Warnmeldungen zu konkreten Websites.
Welche Wege es wirklich gibt
Kredit trotz negativer Schufa. Nicht jeder Eintrag ist ein K.-o.-Kriterium. Eine erledigte Forderung von vor drei Jahren wiegt anders als ein laufendes Inkassoverfahren. Manche Banken entscheiden differenziert und schauen auf das Gesamtbild aus Einkommen, Beschäftigungsdauer und Kontoführung.
Zweiter Kreditnehmer oder Bürge. Nimmst Du den Kredit gemeinsam mit einer Person mit guter Bonität auf, verbessert das die Konditionen deutlich. Beide haften dann allerdings gesamtschuldnerisch — der Bürge kann für die volle Summe in Anspruch genommen werden.
Kredit von Privat. Auf Vermittlungsplattformen entscheiden private Anleger über die Vergabe. Auch hier wird die Bonität geprüft, die Bewertung fällt aber oft individueller aus. Die Zinsen liegen bei schwacher Bonität hoch.
Sicherheiten stellen. Eine Kapitallebensversicherung, ein abbezahltes Fahrzeug oder ein Wertpapierdepot können die Bonität ausgleichen.
Schuldnerberatung. Wenn der Kredit alte Schulden ablösen soll, ist ein neuer Kredit selten die Lösung. Die anerkannten Schuldnerberatungsstellen der Verbraucherzentralen und Wohlfahrtsverbände beraten kostenlos oder gegen geringe Gebühr — anders als kommerzielle „Finanzsanierer“.
Deinen Schufa-Score verstehen und verbessern
Einmal im Jahr hast Du nach Art. 15 DSGVO Anspruch auf eine kostenlose Datenkopie bei der Schufa. Prüfe diese Auskunft — fehlerhafte oder längst erledigte Einträge sind häufiger, als man denkt. Falsche Daten kannst Du korrigieren lassen.
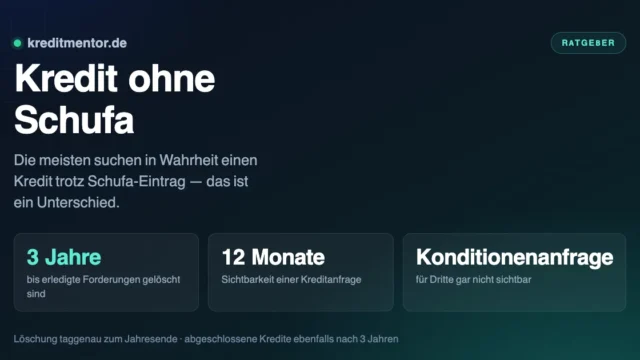
Erledigte Forderungen werden in der Regel drei Jahre nach Begleichung gelöscht, taggenau zum Jahresende. Weitere Ansatzpunkte: nicht genutzte Girokonten und Kreditkarten kündigen, Rechnungen pünktlich zahlen, Ratenzahlungen bei Onlinekäufen vermeiden und Kreditanfragen immer als Konditionenanfrage stellen.
Welche Kreditsumme und Konditionen realistisch sind
Wer mit einem Schufa-Eintrag einen Kredit sucht, sollte die Erwartungen an die eigene finanzielle Situation anpassen. Diese Übersicht zeigt, was möglich ist:
| Ausgangslage | Kreditsumme | Konditionen |
|---|---|---|
| Guter Schufa-Score, regelmäßiges Einkommen | bis 75.000 Euro | rund 7 % effektiv |
| Niedriger Schufa-Score, kein hartes Merkmal | 1.000 bis 15.000 Euro | höhere Zinsen, oft zweistellig |
| Einzelner erledigter Eintrag | meist wie normal | leicht erhöhter Zinssatz |
| Laufendes Inkassoverfahren | nur mit Sicherheit oder Bürgen | deutlich erhöht |
| Eidesstattliche Versicherung, Insolvenz | praktisch keine Vergabe | — |
Die Prüfung der Kreditwürdigkeit erfolgt bei allen deutschen Kreditinstituten automatisch und in Sekunden. Sie stützt sich auf drei Quellen: die Schufa-Auskunft, die Angaben im Antrag und — falls Du den Kontoblick freigibst — die tatsächlichen Einnahmen und Ausgaben auf Deinem Girokonto. Aus diesen Informationen entsteht die Einschätzung der Kreditwürdigkeit, aus der sich Kreditsumme, Laufzeit und Zinssatz ergeben.
Ein Hinweis zu den Anfragen: Eine Kreditanfrage bleibt zwölf Monate für Dritte sichtbar und drückt den Score. Eine Konditionenanfrage ist für Dritte gar nicht sichtbar. Wer mehrere Angebote einholen möchte, sollte deshalb ausschließlich Konditionenanfragen stellen — gerade bei angeschlagener Bonität.
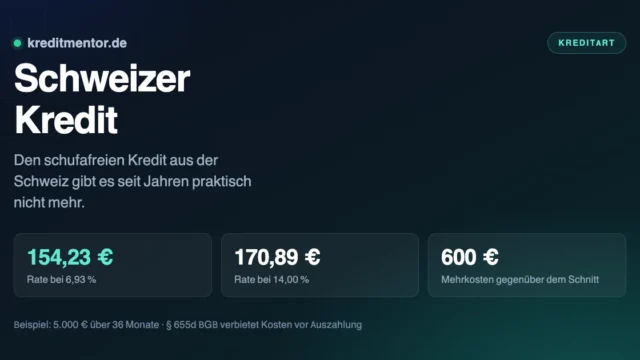
Die Maschen wiederholen sich unter wechselnden Produktnamen: Eilkredit ohne Schufa, Schweizer Kredit und Autokredit ohne Schufa.
Was tun, wenn Du schon gezahlt hast
Fordere die Zahlung schriftlich zurück und setze eine Frist. Vorkosten, die vor Vertragsschluss verlangt wurden, sind nach § 655d BGB nicht geschuldet — Du hast einen Rückzahlungsanspruch. Widerrufe untergeschobene Zusatzverträge innerhalb der 14-Tage-Frist. Bei Lastschriften kannst Du innerhalb von acht Wochen bei Deiner Bank widersprechen.
Hilfe bekommst Du bei der Verbraucherzentrale Deines Bundeslandes. Bei Verdacht auf Betrug ist eine Anzeige bei der Polizei möglich, unseriöse Anbieter kannst Du außerdem der BaFin melden.
Häufig gestellte Fragen
Gibt es einen schufafreien Kredit?
Bekomme ich einen Kredit trotz Schufa-Eintrag?
Wie verbessere ich meinen Schufa-Score?
Was ist der sogenannte Schweizer Kredit?
Gibt es wirklich Kredite ohne Schufa-Abfrage?
Darf ein Kreditvermittler Gebühren im Voraus verlangen?
Was ist der Unterschied zwischen „ohne Schufa“ und „trotz Schufa“?
Welche Alternativen habe ich bei negativer Schufa?
Wie lange bleibt ein negativer Eintrag in der Schufa?
Wie bekomme ich meine Schufa-Auskunft kostenlos?
Was ist ein Schweizer Kredit?
Was mache ich, wenn ich schon Vorkosten gezahlt habe?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.