Kredit ohne Schufa: Finanzielle Unterstützung trotz negativer Schufa
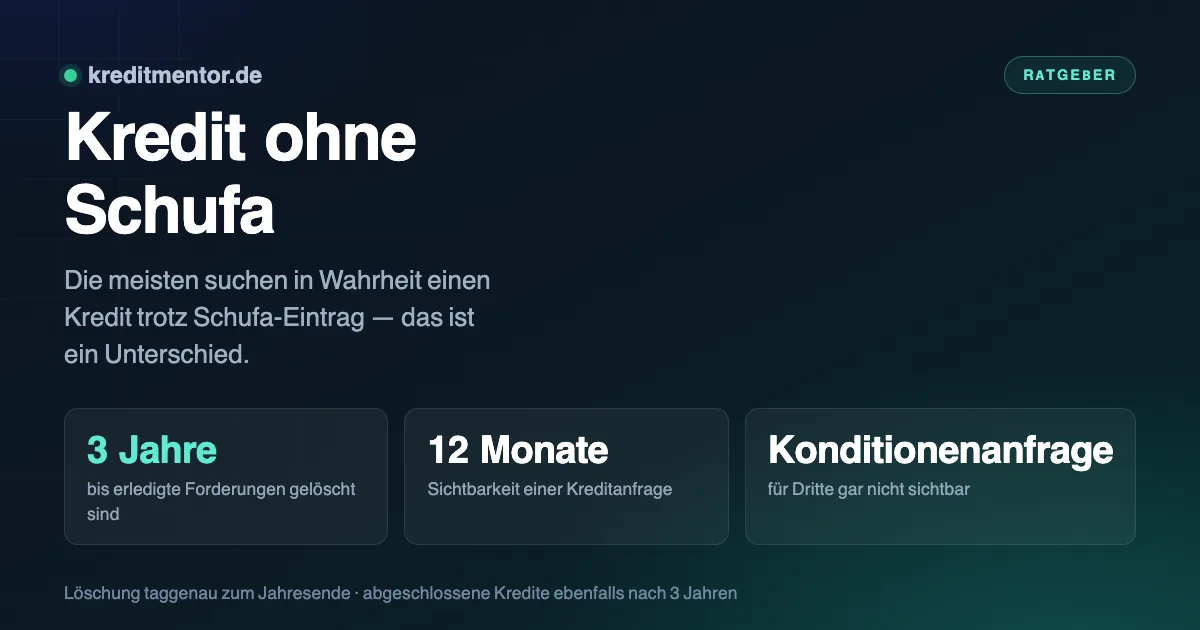
Die meisten, die nach einem Kredit ohne Schufa suchen, brauchen in Wahrheit etwas anderes: einen Kredit trotz Schufa-Eintrag. Der Unterschied ist entscheidend — denn während der erste Weg fast immer in unseriöse Angebote führt, ist der zweite oft machbar.
Dieser Ratgeber zeigt Dir, wie Du Deinen Schufa-Score verstehst, fehlerhafte Einträge loswirst und Deine Ausgangslage systematisch verbesserst.
Was ein Kredit ohne Schufa überhaupt sein soll
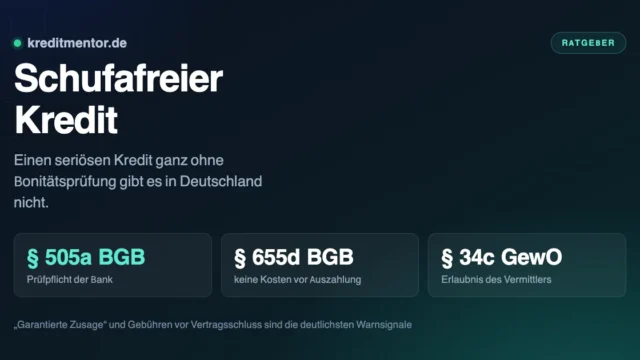
Ein Kredit ohne Schufa ist ein Darlehen, bei dem der Kreditgeber keine Auskunft bei der Schufa einholt. In Deutschland gibt es das bei seriösen Banken praktisch nicht: Kreditinstitute sind nach § 505a BGB verpflichtet, die Kreditwürdigkeit zu prüfen, und die Schufa ist dafür die naheliegende Auskunftei. Wer ganz auf die Schufa-Abfrage verzichtet, verzichtet auf die wichtigste Einschätzung der finanziellen Situation eines Kreditnehmers.
Deshalb die wichtige Unterscheidung: Ein Kredit ohne Schufa und ein Kredit trotz negativer Schufa sind nicht dasselbe. Der erste Weg führt fast immer zu unseriösen Anbietern. Der zweite ist realistisch — es gibt Banken, die auch bei schwacher Bonität ein Kreditangebot machen, dann allerdings zu höheren Zinsen. Die meisten, die nach einem Kredit ohne Schufa suchen, brauchen in Wahrheit den zweiten Weg.
Die Schufa selbst ist eine private Wirtschaftsauskunftei. Sie speichert Informationen zu laufenden Verträgen, Krediten und Zahlungsstörungen und verdichtet sie zu einem Score, den Banken als Einschätzung des Ausfallrisikos nutzen. Wichtig zu wissen: Die meisten gespeicherten Informationen sind positiv. Ein Girokonto, ein pünktlich bedienter Kredit oder ein Mobilfunkvertrag verbessern den Score, statt ihm zu schaden.
Was in der Schufa steht — und was nicht
Die Schufa speichert weniger, als viele annehmen. Nicht gespeichert werden Einkommen, Vermögen, Beruf, Familienstand, Nationalität oder Kontostände. Was gespeichert wird:
- Girokonten, Kreditkarten und Mobilfunkverträge — allein die Existenz, nicht die Umsätze
- Laufende Kredite mit Betrag und Laufzeit
- Ratenzahlungen und Leasingverträge
- Kreditanfragen (12 Monate sichtbar für Dritte)
- Zahlungsstörungen: unbestrittene, mehrfach gemahnte Forderungen
- Harte Negativmerkmale aus öffentlichen Verzeichnissen: eidesstattliche Versicherung, Haftbefehl zur Abgabe, Insolvenzverfahren
Der Score ist ein statistischer Wahrscheinlichkeitswert, kein Werturteil. Er entsteht aus dem Vergleich mit Personen ähnlicher Datenlage.
Wie lange Einträge bleiben
| Eintrag | Löschung |
|---|---|
| Erledigte Forderung | 3 Jahre nach Begleichung, taggenau zum Jahresende |
| Kreditanfrage (für Dritte sichtbar) | nach 12 Monaten |
| Konditionenanfrage | für Dritte gar nicht sichtbar |
| Abgeschlossener Kredit | 3 Jahre nach vollständiger Rückzahlung |
| Girokonto | bei Auflösung |
| Restschuldbefreiung nach Insolvenz | 6 Monate nach Erteilung |
Wichtig ist der Unterschied zwischen erledigten und offenen Forderungen: Eine beglichene Forderung wirkt sich deutlich schwächer aus als eine laufende. Wer eine offene Position begleichen kann, verbessert seine Lage sofort — und startet zugleich die dreijährige Löschfrist.
Deine Auskunft prüfen — kostenlos
Nach Art. 15 DSGVO hast Du Anspruch auf eine kostenlose Datenkopie. Diese enthält alle gespeicherten Daten und ist nicht zu verwechseln mit der kostenpflichtigen Bonitätsauskunft für Vermieter.
Fehlerhafte Einträge sind häufiger als gedacht: Forderungen, die längst bezahlt wurden; Verwechslungen bei ähnlichen Namen; Einträge aus Verträgen, die widerrufen wurden. Nach Art. 16 DSGVO hast Du ein Recht auf Berichtigung, nach Art. 17 DSGVO auf Löschung unrichtiger Daten.
So gehst Du vor: Fehler schriftlich beanstanden, Belege beifügen und Frist setzen. Die Schufa muss den Eintrag beim meldenden Unternehmen prüfen lassen. Während der Prüfung wird der Eintrag als bestritten gekennzeichnet. Bleibt die Korrektur aus, kannst Du Dich an die zuständige Datenschutzaufsichtsbehörde wenden.
Den Score verbessern
- Konditionenanfrage statt Kreditanfrage. Der wirksamste Sofort-Hebel. Konditionenanfragen sind für andere Banken unsichtbar und beeinflussen den Score nicht — achte darauf, dass Vergleichsportale das ausdrücklich zusichern.
- Nicht genutzte Konten und Karten kündigen. Viele parallele Vertragsverhältnisse wirken sich negativ aus.
- Rechnungen pünktlich zahlen. Eine einzelne Mahnung führt noch zu keinem Eintrag — erst mehrfach gemahnte, unbestrittene Forderungen.
- Ratenzahlung beim Onlinekauf vermeiden. Sie wird als Kredit erfasst.
- Umzüge zügig melden. Häufige Adresswechsel und veraltete Daten wirken ungünstig.
- Girokonto langfristig führen. Eine lange, unauffällige Kontohistorie wirkt positiv.
Wenn der Eintrag berechtigt ist
Dann bleibt der Weg über die Kreditkonstruktion statt über den Score:
Zweiter Kreditnehmer. Eine Person mit guter Bonität unterschreibt mit. Beide haften gesamtschuldnerisch für die volle Summe — das sollte allen klar sein.
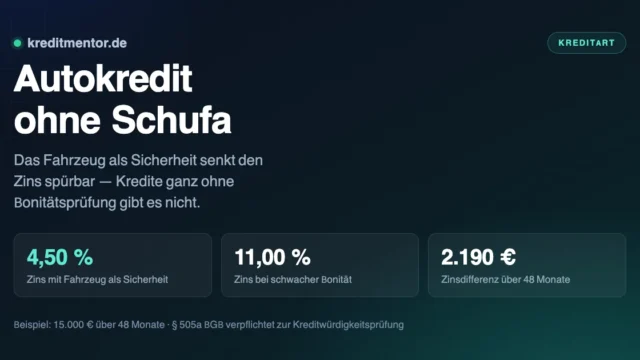
Sicherheiten. Ein verpfändetes Wertpapierdepot, eine abgetretene Kapitallebensversicherung oder ein abbezahltes Fahrzeug ersetzen einen Teil der Bonität.
Zweckgebundene Kredite. Ein Autokredit ist leichter zu bekommen, weil das Fahrzeug als Sicherheit dient.
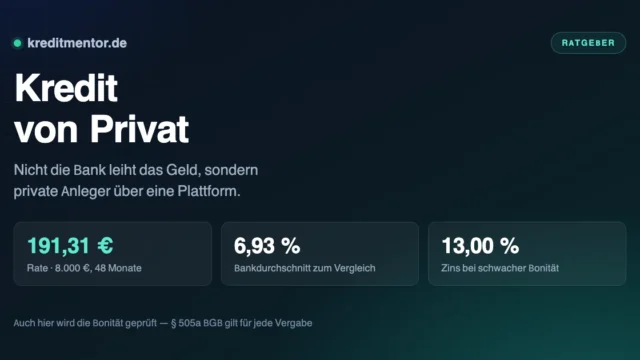
Kredit von Privat. Plattformen bewerten das Gesamtbild und stufen in Risikoklassen ein, statt pauschal abzulehnen — dafür liegen die Zinsen höher.
Schuldnerberatung. Wenn der Kredit bestehende Schulden ablösen soll, ist ein weiteres Darlehen selten die Lösung. Die anerkannten Stellen der Verbraucherzentralen und Wohlfahrtsverbände beraten kostenlos oder gegen geringe Gebühr.
Welche Banken trotz negativer Schufa vergeben
Ein Kredit trotz Schufa-Eintrag ist möglich — die Auswahl ist nur kleiner und die Konditionen sind schlechter. Diese Möglichkeiten gibt es:
| Weg | Wie realistisch | Konditionen |
|---|---|---|
| Bank mit bonitätsabhängigem Zins | bei weichen Merkmalen gut | höhere Zinsen, oft zweistellig |
| Zweiter Kreditnehmer mit guter Bonität | sehr gut | meist normale Konditionen |
| Sicherheiten (Fahrzeugbrief, Lebensversicherung) | gut | deutlich günstiger |
| Kredit von Privat über eine Plattform | mittel | höhere Zinsen, Bonitätsprüfung bleibt |
| Deutlich geringere Kreditsumme, kurze Laufzeit | gut | überschaubares Risiko für die Bank |
Entscheidend ist die Art des Eintrags. Ein einzelner erledigter Vorgang oder ein niedriger Schufa-Score wiegen weit weniger als ein laufendes Inkassoverfahren, ein Haftbefehl zur Abgabe der Vermögensauskunft oder eine Privatinsolvenz. Bei solchen harten Negativmerkmalen vergibt in Deutschland praktisch keine Bank einen Kredit — dann helfen weder Vermittler noch Anbieter aus dem Ausland weiter.
Der Schweizer Kredit als angebliche Alternative
Der Schweizer Kredit ist die bekannteste Alternative, die bei der Suche nach einem Kredit ohne Schufa auftaucht. Der Begriff stammt aus einer Zeit, in der Kreditinstitute in der Schweiz und in Liechtenstein tatsächlich Darlehen an deutsche Kunden vergaben, ohne die Schufa abzufragen. Diese Zeit ist vorbei: Die meisten dieser Anbieter haben das Geschäft eingestellt.
Was heute unter dem Namen beworben wird, ist meist eine Vermittlung an deutsche Kreditgeber — inklusive Schufa-Abfrage. Und wo tatsächlich noch eine ausländische Bank dahintersteht, wird ebenfalls die Bonität geprüft, nur eben über Einkommen und Sicherheiten statt über die Schufa. Die Anforderungen sind dort oft strenger als bei deutschen Banken: unbefristeter Arbeitsvertrag, Mindestbeschäftigungsdauer, ein bestimmtes Mindesteinkommen. Die Kreditsummen sind niedrig, die Laufzeiten kurz und die Zinsen hoch.
Warum „ohne Schufa“ fast immer eine Falle ist
Die Kreditwürdigkeitsprüfung ist nach § 505a BGB Pflicht. Wer vollständig darauf verzichtet, verdient sein Geld nicht mit Krediten, sondern mit Gebühren: Vorkosten vor Vertragsschluss — nach § 655d BGB unzulässig —, Unterlagen per Nachnahme, kostenpflichtige Hotlines oder untergeschobene Verträge über Prepaid-Karten und Versicherungen.
Bereits gezahlte Vorkosten kannst Du schriftlich mit Fristsetzung zurückfordern. Ob ein Anbieter überhaupt eine Erlaubnis besitzt, zeigt die Unternehmensdatenbank der BaFin.
Dieselben Angebote laufen unter wechselnden Namen — schufafreier Kredit und Eilkredit ohne Schufa zeigen die Varianten. Ein tatsächlich gangbarer Weg abseits der Banken ist der Kredit von Privat.
Was tun, wenn Du keinen Kredit bekommst
Eine Absage ist kein Grund, auf das nächstbeste Angebot ohne Schufa auszuweichen. Diese Alternativen sind meist besser und oft günstiger:
- Die Anschaffung aufschieben und sparen. Klingt banal, ist bei schwacher Bonität aber der sicherste Weg.
- Stundung oder Ratenzahlung beim Gläubiger vereinbaren. Stadtwerke, Werkstätten und Vermieter gehen häufig darauf ein, wenn man vor der Fälligkeit anruft — und verlangen dafür in der Regel nichts.
- Gehaltsvorschuss beim Arbeitgeber. Zinsfrei und ohne jede Prüfung.
- Kredit im Familien- oder Freundeskreis, abgesichert durch einen kurzen schriftlichen Vertrag mit Betrag, Raten und Rückzahlungstermin.
- Schuldnerberatung. Wenn mehrere Forderungen offen sind, ist ein weiterer Kredit selten die Lösung. Die Beratungsstellen der Verbraucherzentralen und Wohlfahrtsverbände arbeiten kostenlos.
- Zuerst den Score reparieren. Erledigte, aber noch offen gemeldete Forderungen lassen sich korrigieren — das wirkt oft schneller als jede Kreditsuche.
Häufig gestellte Fragen
Was ist ein Kredit ohne Schufa?
Kann ich trotz negativer Schufa einen Kredit erhalten?
Welche Nachteile hat ein Kredit ohne Schufa?
Wie erkenne ich unseriöse Anbieter?
Was ist der Unterschied zwischen „ohne Schufa“ und „trotz Schufa“?
Wie bekomme ich meine Schufa-Auskunft kostenlos?
Wie lange bleibt ein negativer Eintrag gespeichert?
Wie lasse ich einen falschen Eintrag löschen?
Was speichert die Schufa nicht?
Verschlechtert jede Kreditanfrage meinen Score?
Bringt es etwas, eine offene Forderung zu bezahlen?
Aktuelle Kreditzinsen in Deutschland
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.