39.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,53 % Effektivzins liegt die Rate bei rund 782 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 7.922 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand August 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Was ein Kredit über 39.000 Euro kostet, steht nicht im beworbenen Zinssatz. Es steht im Gesamtbetrag — und der unterscheidet sich je nach Laufzeit erheblich.
Finanziert werden mit dieser Summe meist eine umfassende Modernisierung, einen Anbau oder die Ablösung mehrerer Altkredite. Einen Verwendungsnachweis verlangt die Bank bei freier Verwendung nicht.
Das Wichtigste in Kürze
- Ein Kredit über 39.000 Euro kostet bei 48 Monaten Laufzeit 932,64 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 8.970 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.800 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 390 Euro.
Raten und Zinsen im Überblick
Die folgenden Werte basieren auf dem Bundesbank-Durchschnitt von 6,93 Prozent effektiv. Dein persönlicher Satz kann darüber oder darunter liegen.
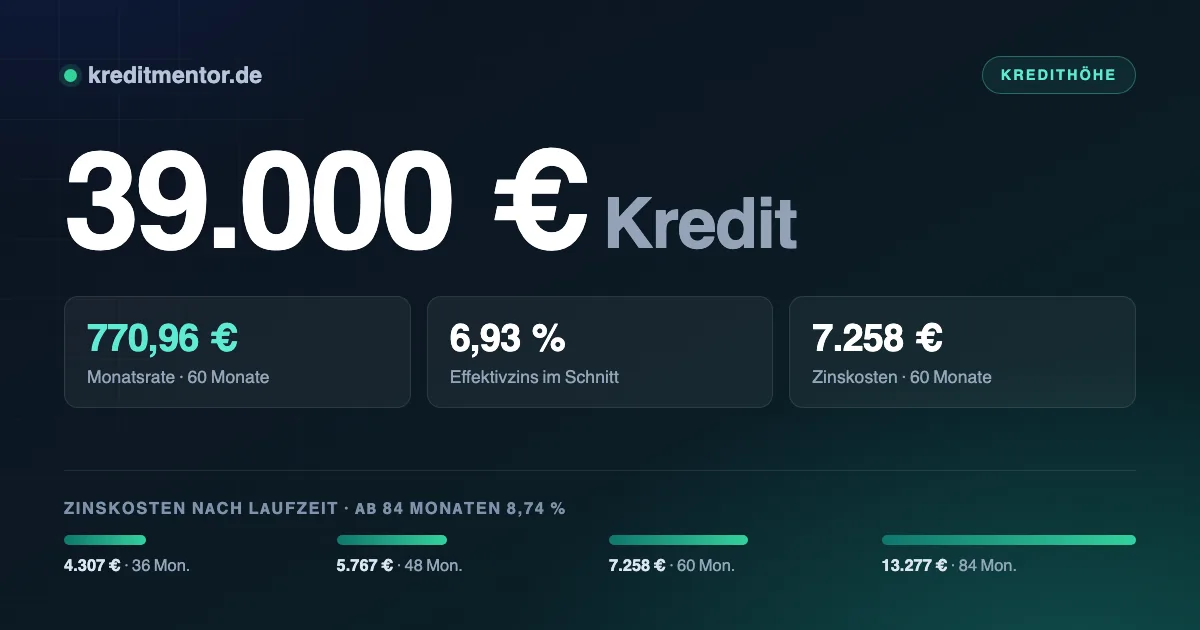
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.202,96 Euro | 4.307 Euro | 43.307 Euro |
| 48 Monate | 932,64 Euro | 5.767 Euro | 44.767 Euro |
| 60 Monate | 770,96 Euro | 7.258 Euro | 46.258 Euro |
| 84 Monate | 622,34 Euro | 13.277 Euro | 52.277 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Die Laufzeit ist der größte Kostenhebel. Zwischen der kürzesten und der längsten Variante liegen 8.970 Euro — bei identischer Kreditsumme. Die Rate unterscheidet sich dabei um 580,62 Euro im Monat.
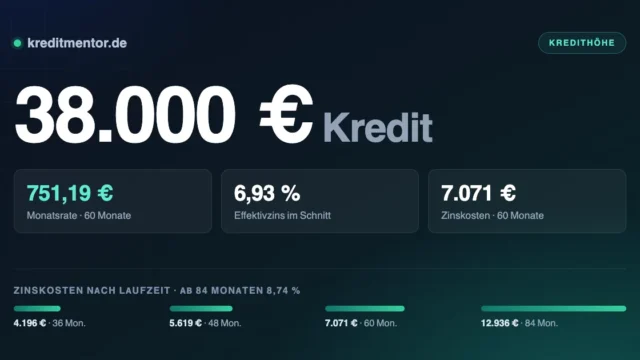
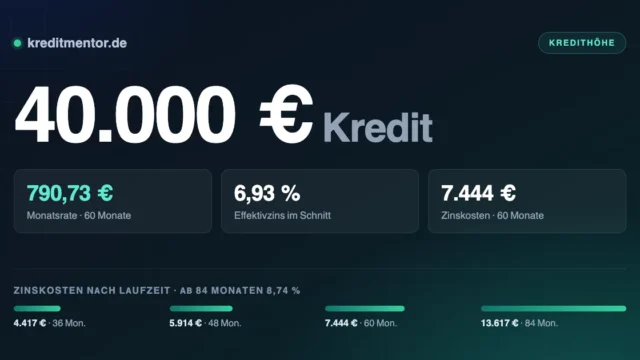
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 38.000 Euro Kredit bedeutet 908,72 Euro monatlich, 40.000 Euro Kredit sind 956,55 Euro — jeweils bei 48 Monaten.
Passt die Rate ins Monatsbudget?
Rechne so: Nettoeinkommen minus alle festen Ausgaben minus Lebenshaltung. Von dem, was übrig bleibt, sollte die Rate höchstens ein Drittel beanspruchen. Bei 932,64 Euro Rate solltest Du also rund 2.800 Euro frei verfügbar haben.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Gute und schlechte Konditionen
Neben der Laufzeit entscheidet der Zinssatz. Zwischen einem guten und einem schwachen Angebot liegen bei dieser Summe 3.920 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 898,14 Euro | 4.111 Euro |
| 6,93 % (Durchschnitt) | 932,64 Euro | 5.767 Euro |
| 9,50 % | 979,80 Euro | 8.031 Euro |
Der beworbene Zinssatz ist selten der, den Du bekommst. Er gilt meist nur für die beste Bonitätsklasse — immerhin muss er nach der Preisangabenverordnung zwei Dritteln der Abschlüsse tatsächlich gewährt worden sein. Frage grundsätzlich schufaneutral an.
Was gilt, wenn der Score nicht reicht, haben wir unter Autokredit ohne Schufa zusammengetragen.
Wer den Kredit bekommt
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Kredit für Selbstständige und Beamtenkredit.
Freie Verwendung oder Zweckbindung
Was mit den 39.000 Euro geschieht, bleibt bei freier Verwendung Dir überlassen. Die Bank interessiert nur eines: ob die monatliche Rate dauerhaft zu Deinem Einkommen passt. Belege über die Verwendung musst Du nicht einreichen.
Wichtig ist, den Bedarf vorher genau zu beziffern. Wer zu knapp kalkuliert, muss nachfinanzieren — und zwei Kredite kosten mehr als einer über dieselbe Summe. Ein Puffer von zehn Prozent auf die geschätzten Kosten ist in der Praxis realistisch.
Passend dazu: Modernisierungskredit — mit den Besonderheiten, die bei diesem Zweck gelten.
Wie lange es bis zum Geld dauert
Einen Kredit in dieser Höhe kannst Du online beantragen. Der Ablauf ist einfach und in wenigen Schritten erledigt — vom Kreditrechner bis zur Auszahlung vergehen bei guter Vorbereitung ein bis zwei Werktage. Schneller geht ein Kredit in Deutschland nicht, denn Identifizierung und Bonitätsprüfung sind gesetzlich vorgeschrieben.
- Anfrage stellen. Betrag und Laufzeit im Rechner einstellen, dann die Konditionenanfrage absenden — sie ist kostenlos und schufaneutral.
- Angebote vergleichen. Achte auf den effektiven Jahreszins, nicht auf den Sollzins: Nur er enthält alle Kosten.
- Kreditantrag ausfüllen mit persönlichen Daten und Angaben zu Einkommen und Ausgaben.
- Legitimation durchführen per Video-Ident oder eID, in zehn Minuten erledigt.
- Unterlagen einreichen — Gehaltsnachweise, Kontoauszüge oder der digitale Kontoblick.
- Vertrag unterschreiben und Geld erhalten, in der Regel innerhalb von 24 bis 48 Stunden.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Online-Kredit — dort steht, welche Zusagen realistisch sind.
Der Sprung bei der Zinsbindung
Bei 39.000 Euro fällt eine Besonderheit ins Gewicht, die bei kleineren Summen kaum auffällt:
Über fünf Jahre Zinsbindung steigt der durchschnittliche Effektivzins deutlich — von rund sieben
auf knapp neun Prozent laut Bundesbank-Statistik.
Das bedeutet: Eine Verlängerung von 60 auf 84 Monate senkt zwar die Rate, kostet aber doppelt
— längere Laufzeit und höherer Satz. Prüfe deshalb genau, ob die niedrigere Rate wirklich nötig
ist oder ob 60 Monate tragbar sind.
Falls nicht: Sicherheiten können den Aufschlag ausgleichen. Ein verpfändetes Depot, eine
abgetretene Lebensversicherung oder — bei Immobilienbesitz — eine Grundschuld verschieben die
Kalkulation der Bank spürbar zu Deinen Gunsten.
Die letzten Prüfschritte
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Für den größeren Zusammenhang: Barkredit. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 39.000 Euro?
Welches Einkommen brauche ich für 39.000 Euro Kredit?
Was ist ein Kredit über 39.000 Euro?
Wann wird der Kredit über 39.000 Euro ausgezahlt?
Spielt die Schufa bei 39.000 Euro eine Rolle?
Lohnt sich eine Restschuldversicherung?
Was zählt als Einkommen?
Wie finde ich das günstigste Angebot?
Welche Laufzeit sollte ich wählen?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 39.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.