21.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 416 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 3.979 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Ein Kredit über 21.000 Euro ist schnell beantragt. Die eigentliche Arbeit liegt davor: die passende Laufzeit finden und prüfen, ob die Rate ins Budget passt.
In der Praxis dienen Kredite dieser Höhe vor allem für einen Autokauf, eine umfassende Renovierung oder die Zusammenlegung mehrerer Kredite. Wofür Du das Geld einsetzt, bleibt bei freier Verwendung Deine Sache.
Kurz zusammengefasst
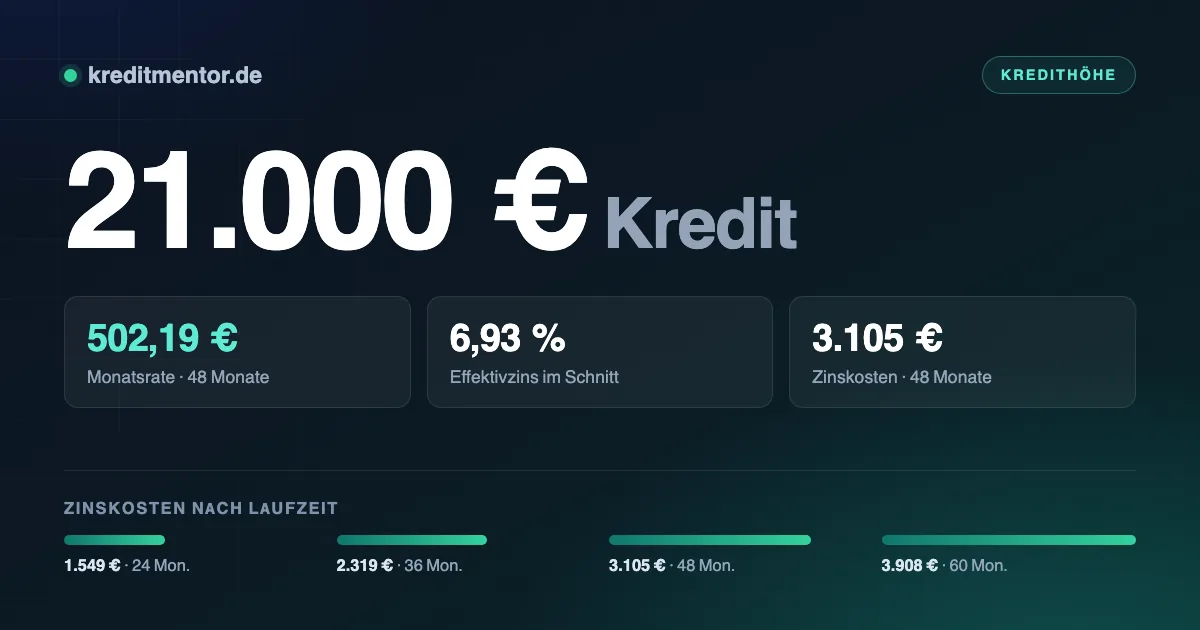
- Ein Kredit über 21.000 Euro kostet bei 36 Monaten Laufzeit 647,75 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 24 bis 60 Monaten; dazwischen liegen 2.359 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 1.950 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 210 Euro.
Was Dich der Kredit tatsächlich kostet
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 24 Monate | 939,56 Euro | 1.549 Euro | 22.549 Euro |
| 36 Monate | 647,75 Euro | 2.319 Euro | 23.319 Euro |
| 48 Monate | 502,19 Euro | 3.105 Euro | 24.105 Euro |
| 60 Monate | 415,13 Euro | 3.908 Euro | 24.908 Euro |
Auffällig ist die Spanne: 2.359 Euro Unterschied bei den Zinskosten, je nachdem ob Du über 24 oder 60 Monate zurückzahlst. Die niedrigere Rate hat ihren Preis.
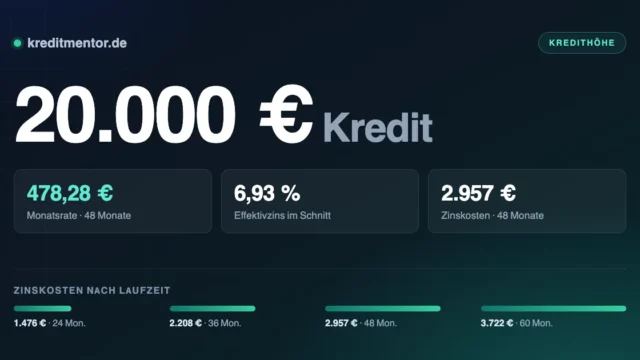
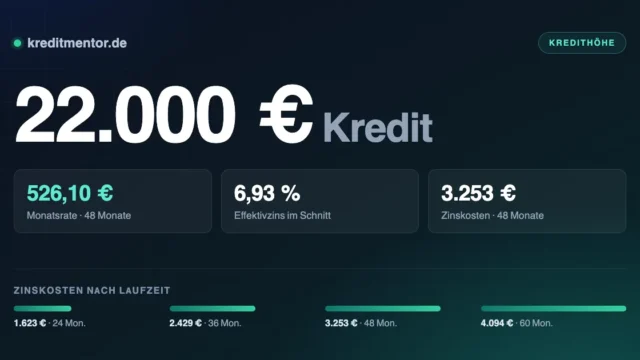
Falls Du zwischen zwei Summen schwankst — bei 36 Monaten Laufzeit kostet ein 20.000 Euro Kredit monatlich 616,90 Euro, ein 22.000 Euro Kredit entsprechend 678,59 Euro.
Passt die Rate ins Monatsbudget?
Die Bank rechnet mit einer Haushaltsrechnung — und Du solltest das vorher auch tun. Bleiben nach Miete, Versicherungen und Lebenshaltung rund 1.950 Euro übrig, ist eine Rate von 647,75 Euro vertretbar.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Gute und schlechte Konditionen
Wie stark sich der Zinssatz auswirkt, wird im direkten Vergleich deutlich. Alle Werte gelten für 36 Monate Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 629,39 Euro | 1.658 Euro |
| 6,93 % (Durchschnitt) | 647,75 Euro | 2.319 Euro |
| 9,50 % | 672,69 Euro | 3.217 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Was gilt, wenn der Score nicht reicht, haben wir unter Autokredit ohne Schufa zusammengetragen.
Voraussetzungen
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Wie der Einkommensnachweis in einzelnen Lebenslagen aussieht, steht ausführlich unter Beamtenkredit und Kredit für Rentner.
Wofür 21.000 Euro typischerweise eingesetzt werden
Was Du mit 21.000 Euro machst, interessiert die Bank bei freier Verwendung nicht. Sie prüft nur, ob die monatliche Rate zu Deinem Einkommen passt. Das ist der wesentliche Unterschied zu einem gebundenen Darlehen, bei dem Rechnungen und Kaufverträge vorzulegen sind.
Ein Punkt lohnt die Überlegung: Steht die Anschaffung noch nicht unmittelbar an, ist Ansparen fast immer günstiger als jeder Kredit. Umgekehrt kann eine Finanzierung sinnvoll sein, wenn sie eine teurere Lösung ersetzt oder eine Reparatur ermöglicht, ohne die es teurer wird.
Passend dazu: Umschuldungskredit — mit den Besonderheiten, die bei diesem Zweck gelten.
So kommst Du an den Kredit über 21.000 Euro
Den Kreditantrag stellst Du online in wenigen Minuten, einfach über den Kreditrechner des Anbieters. Wie schnell das Geld danach auf dem Konto ist, hängt vor allem davon ab, wie zügig Du die Identifizierung erledigst und welche Nachweise Du einreichst.
- Im Kreditrechner 21.000 Euro und die gewünschte Laufzeit in Monaten wählen. Die monatliche Rate und der effektive Jahreszins erscheinen sofort.
- Kreditantrag online ausfüllen. Persönliche Daten, Beschäftigung, Einkommen und Ausgaben — das dauert fünf bis fünfzehn Minuten.
- Vorläufige Entscheidung erhalten. Ein Algorithmus gleicht Deine Angaben mit der Schufa-Auskunft ab und antwortet in Sekunden.
- Identität bestätigen per Video-Ident oder eID — bequem von zu Hause aus, ohne Gang zur Postfiliale.
- Einkommen nachweisen, entweder mit den letzten Gehaltsabrechnungen oder deutlich schneller per digitalem Kontoblick.
- Kreditvertrag digital unterschreiben. Danach erfolgt die Auszahlung, mit Echtzeitüberweisung innerhalb von Sekunden.
Zwei Dinge lassen sich nicht beschleunigen: die Identifizierung nach dem Geldwäschegesetz und die Kreditwürdigkeitsprüfung nach § 505a BGB. Beide gehen digital in Minuten, entfallen dürfen sie nie. Wer beides in Sekunden verspricht und dabei auf die Schufa verzichtet, verkauft etwas anderes als einen Kredit.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Schnellkredit — dort steht, welche Zusagen realistisch sind.
Die Laufzeit als Sparhebel
Bei 21.000 Euro macht die Laufzeitwahl mehrere hundert Euro aus. Der Grund liegt doppelt:
Zum einen laufen die Zinsen länger, zum anderen verlangen Banken für Zinsbindungen über fünf
Jahre höhere Sätze — derzeit fast neun statt rund sieben Prozent.
Wer die kurze Laufzeit nicht stemmen kann, hat trotzdem eine Möglichkeit: die längere Laufzeit
wählen und außerplanmäßig tilgen, sobald Geld übrig ist. Das Recht dazu besteht nach
§ 500 Abs. 2 BGB ohnehin, und die Entschädigung ist nach § 502 BGB auf ein Prozent gedeckelt.
Viele Banken räumen zusätzlich ein kostenloses jährliches Sondertilgungsrecht ein. Frag
ausdrücklich danach — es kostet nichts und verschafft Spielraum.
Bevor der Vertrag zustande kommt
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Ratenkredit. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 21.000 Euro?
Welches Einkommen brauche ich für 21.000 Euro Kredit?
Was ist ein Kredit über 21.000 Euro?
Wann wird der Kredit über 21.000 Euro ausgezahlt?
Spielt die Schufa bei 21.000 Euro eine Rolle?
Kann ich den Kredit vorzeitig zurückzahlen?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Kann ich den Kredit widerrufen?
Muss ich angeben, wofür ich das Geld brauche?
Brauche ich Sicherheiten für 21.000 Euro?
Aktuelle Zinsen für einen 21.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.