Sonderkredite
Nicht jede Lebenslage passt in das Standardformular einer Bank. Selbstständige weisen ihr Einkommen anders nach als Angestellte, bei Rentnern spielen Altersgrenzen eine Rolle, und wer Sozialleistungen bezieht, stößt bei der Kreditvergabe an rechtliche Grenzen, die nichts mit Willkür zu tun haben.
Diese Ratgeber erklären für jede Situation, was Banken tatsächlich prüfen, welche Nachweise akzeptiert werden und welche Wege realistisch offenstehen. Wo ein Kredit nicht der richtige Weg ist, benennen wir die Alternativen — etwa das zinslose Jobcenter-Darlehen nach § 24 SGB II oder die kostenlose Schuldnerberatung.
Ein Warnhinweis vorweg: Gerade in schwierigen Situationen sind unseriöse Anbieter aktiv. Gebühren vor Vertragsschluss sind bei Kreditvermittlung nach § 655d BGB unzulässig — bereits gezahlte Beträge kannst Du zurückfordern.
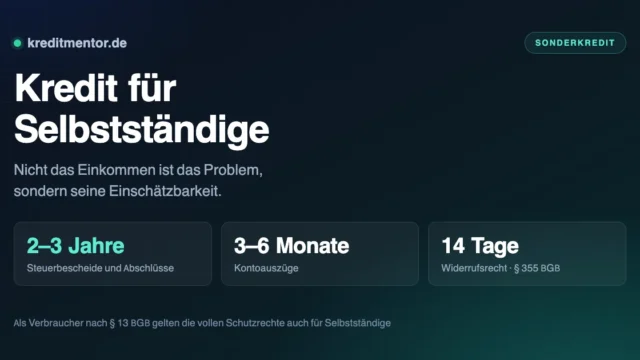
Kredit für Selbstständige: Mehr finanzielle Flexibilität für Dein Business
Selbstständige haben es bei der Kreditvergabe schwerer — nicht weil sie weniger verdienen, sondern weil ihr Einkommen für die Bank…
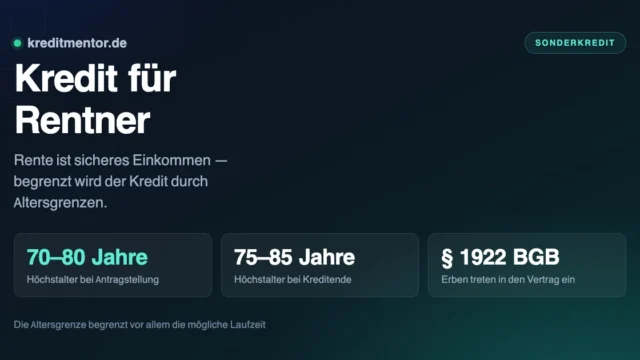
Kredit für Rentner: Finanzielle Freiheiten im Ruhestand
Rente ist ein sicheres, lebenslanges Einkommen — für Banken eigentlich ideal.
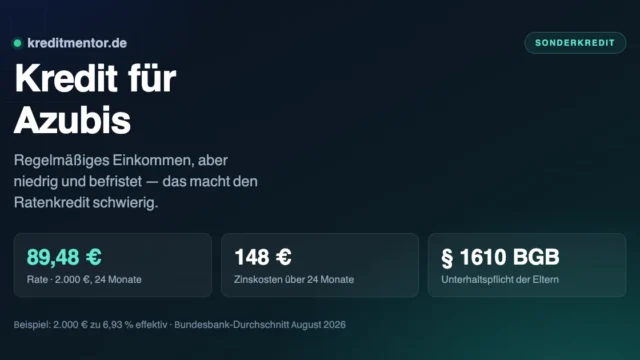
Kredit für Azubis: Dein Weg zum erfolgreichen Berufsstart
Auszubildende haben ein regelmäßiges Einkommen — nur ist es niedrig und der Vertrag befristet.
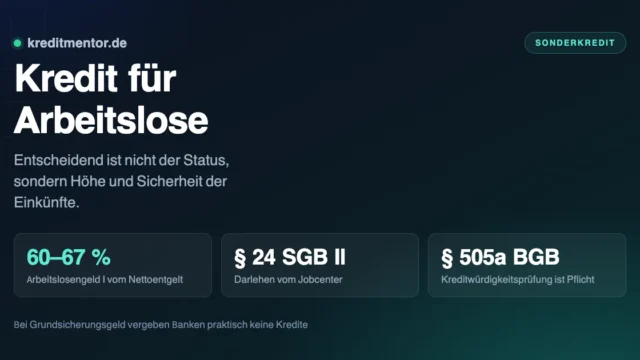
Kredit für Arbeitslose: Chancen für finanzielle Unabhängigkeit
Ob Du als arbeitslose Person einen Kredit bekommst, hängt weniger vom Status ab als von der Höhe und Sicherheit Deiner…
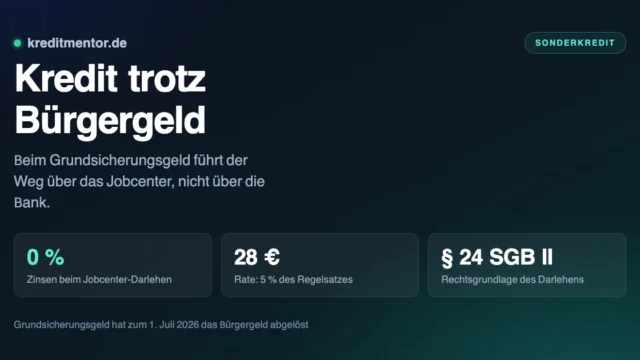
Kredit trotz Bürgergeld: Finanzielle Hilfe trotz Bürgergeldbezug
Wer Grundsicherungsgeld bezieht — die Leistung, die zum 1. Juli 2026 das Bürgergeld abgelöst hat — bekommt bei Banken in…