78.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,53 % Effektivzins liegt die Rate bei rund 1.564 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 15.844 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand August 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
78.000 Euro sind ein Betrag, den die meisten Banken ohne Sicherheiten vergeben. Entscheidend für die Kosten ist deshalb nicht die Summe, sondern die Kombination aus Laufzeit und Zinssatz — beides kannst Du beeinflussen.
In der Praxis dienen Kredite dieser Höhe vor allem für eine Komplettsanierung, einen Anbau oder die Ablösung einer bestehenden Finanzierung. Wofür Du das Geld einsetzt, bleibt bei freier Verwendung Deine Sache.
Kurz zusammengefasst
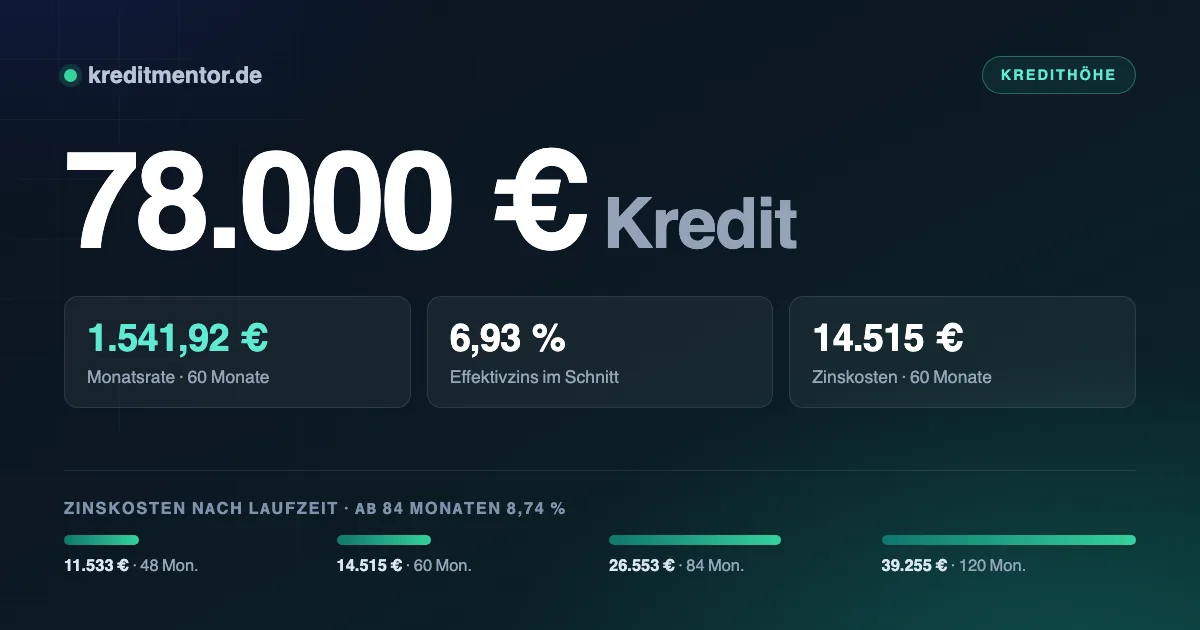
- Ein Kredit über 78.000 Euro kostet bei 60 Monaten Laufzeit 1.541,92 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 27.722 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 4.650 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 780 Euro.
Die Zahlen für 78.000 Euro
Vergleichbar sind Angebote nur über den effektiven Jahreszins. Laut Bundesbank-Zinsstatistik liegt er für Ratenkredite mit ein- bis fünfjähriger Zinsbindung aktuell bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 1.865,27 Euro | 11.533 Euro | 89.533 Euro |
| 60 Monate | 1.541,92 Euro | 14.515 Euro | 92.515 Euro |
| 84 Monate | 1.244,68 Euro | 26.553 Euro | 104.553 Euro |
| 120 Monate | 977,13 Euro | 39.255 Euro | 117.255 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Die Tabelle zeigt den Zielkonflikt: Eine niedrige Rate bedeutet eine lange Laufzeit und damit 27.722 Euro mehr an Zinsen. Eine kurze Laufzeit spart dieses Geld, verlangt aber 1.865,27 Euro im Monat.
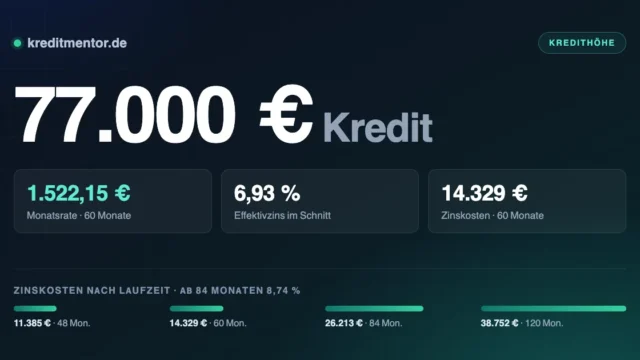
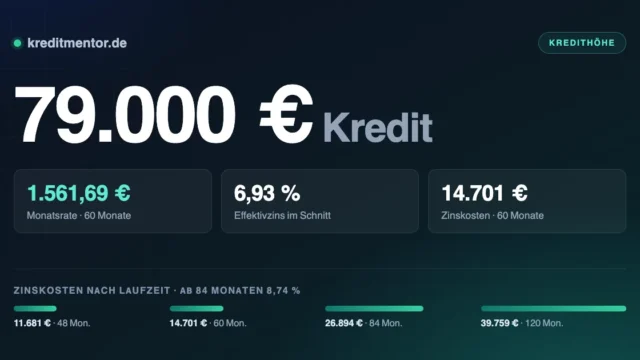
Zum Vergleich, jeweils über dieselben 60 Monate: Ein 77.000 Euro Kredit liegt bei 1.522,15 Euro im Monat, ein 79.000 Euro Kredit bei 1.561,69 Euro.
Der Zinssatz als zweiter Hebel
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 60 Monaten bedeutet die Spanne zwischen den Angeboten 9.971 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.471,96 Euro | 10.317 Euro |
| 6,93 % (Durchschnitt) | 1.541,92 Euro | 14.515 Euro |
| 9,50 % | 1.638,15 Euro | 20.289 Euro |
Der beworbene Zinssatz ist selten der, den Du bekommst. Er gilt meist nur für die beste Bonitätsklasse — immerhin muss er nach der Preisangabenverordnung zwei Dritteln der Abschlüsse tatsächlich gewährt worden sein. Frage grundsätzlich schufaneutral an.
Wer harte Negativmerkmale mitbringt, findet unter Kredit ohne Schufa, welche Anbieter überhaupt noch infrage kommen und worauf dabei zu achten ist.
Die Rate realistisch kalkulieren
Entscheidend ist nicht das Bruttoeinkommen, sondern was am Monatsende tatsächlich frei ist. Für eine Rate von 1.541,92 Euro solltest Du etwa 4.650 Euro Spielraum haben — der Rest ist Puffer.
Die Haushaltsrechnung der Bank folgt derselben Logik, nutzt aber eigene Erfahrungswerte für die Lebenshaltung. Trage Einkommen und Ausgaben deshalb realistisch ein, nicht wunschgemäß.
Sicherheiten verschieben die Kalkulation
In dieser Größenordnung entscheidet weniger das Ob als das Wie. Ein ungesicherter Ratenkredit
über 78.000 Euro ist möglich, aber teuer — die Bank preist das volle Ausfallrisiko ein.
Mit Sicherheiten sieht die Rechnung anders aus. Ein verpfändetes Wertpapierdepot wird meist
mit 50 bis 70 Prozent seines Werts angesetzt, eine Kapitallebensversicherung mit dem
Rückkaufswert. Beides senkt den Zinssatz spürbar, ohne dass Du die Anlage auflösen musst.
Besitzt Du eine Immobilie, ist die Grundschuld die günstigste Variante. Die einmaligen Notar-
und Grundbuchkosten liegen bei dieser Summe im vierstelligen Bereich, rechnen sich über eine
lange Laufzeit aber fast immer. Dafür ist die vorzeitige Rückzahlung eingeschränkt — anders als
beim Ratenkredit, wo sie nach § 500 Abs. 2 BGB jederzeit möglich und nach § 502 BGB gedeckelt ist.
Verwendungszweck: frei oder gebunden?
Die meisten Anbieter vergeben 78.000 Euro ohne Zweckbindung. Du entscheidest also selbst, ob Du damit eine Anschaffung bezahlst, eine Rücklage auffüllst oder mehrere kleinere Posten auf einmal erledigst. Nachweise verlangt die Bank dafür nicht.
Vorsicht ist bei einem Punkt geboten: Nutze den Kredit nicht, um einen anderen Kredit zu bedienen. Wer Raten mit neuen Krediten bezahlt, gerät in eine Spirale. Eine echte Umschuldung, bei der alte Verträge vollständig abgelöst werden, ist etwas anderes — sie senkt die Belastung, statt sie zu verschieben.
Passend dazu: Immobilienkredit — mit den Besonderheiten, die bei diesem Zweck gelten.
Die Bedingungen im Überblick
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Kredit für Rentner und Kredit für Selbstständige.
Wie der Kreditantrag abläuft
Den Kreditantrag stellst Du online in wenigen Minuten, einfach über den Kreditrechner des Anbieters. Wie schnell das Geld danach auf dem Konto ist, hängt vor allem davon ab, wie zügig Du die Identifizierung erledigst und welche Nachweise Du einreichst.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Bewahre alle Unterlagen auf: den Kreditvertrag, die vorvertraglichen Informationen und den Tilgungsplan. Fehlen im Vertrag Pflichtangaben nach § 492 BGB, beginnt die Widerrufsfrist gar nicht erst zu laufen — was Dir später Spielraum verschaffen kann.
Wenn es schnell gehen muss, zeigt Kredit mit Sofortzusage, wo die Auszahlung tatsächlich noch am selben Tag ankommt.
Bevor Du unterschreibst
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Die Grundlagen dazu stehen unter Hauskredit. Die Übersicht aller Kreditsummen führt jede Summe von 500 bis 120.000 Euro einzeln auf.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 78.000 Euro?
Welches Einkommen brauche ich für 78.000 Euro Kredit?
Was ist ein Kredit über 78.000 Euro?
Wann wird der Kredit über 78.000 Euro ausgezahlt?
Spielt die Schufa bei 78.000 Euro eine Rolle?
Schadet der Kreditvergleich meiner Schufa?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Wie schnell wird ausgezahlt?
Kann ich den Kredit widerrufen?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 78.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.