68.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.348 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 12.885 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
68.000 Euro über mehrere Jahre zurückzuzahlen klingt überschaubar. Wie überschaubar genau, hängt an zwei Stellschrauben — und beide solltest Du kennen, bevor Du unterschreibst.
In der Praxis dienen Kredite dieser Höhe vor allem für umfangreiche Baumaßnahmen, einen Grundstückskauf oder die Modernisierung einer vermieteten Immobilie. Wofür Du das Geld einsetzt, bleibt bei freier Verwendung Deine Sache.
Kurz zusammengefasst
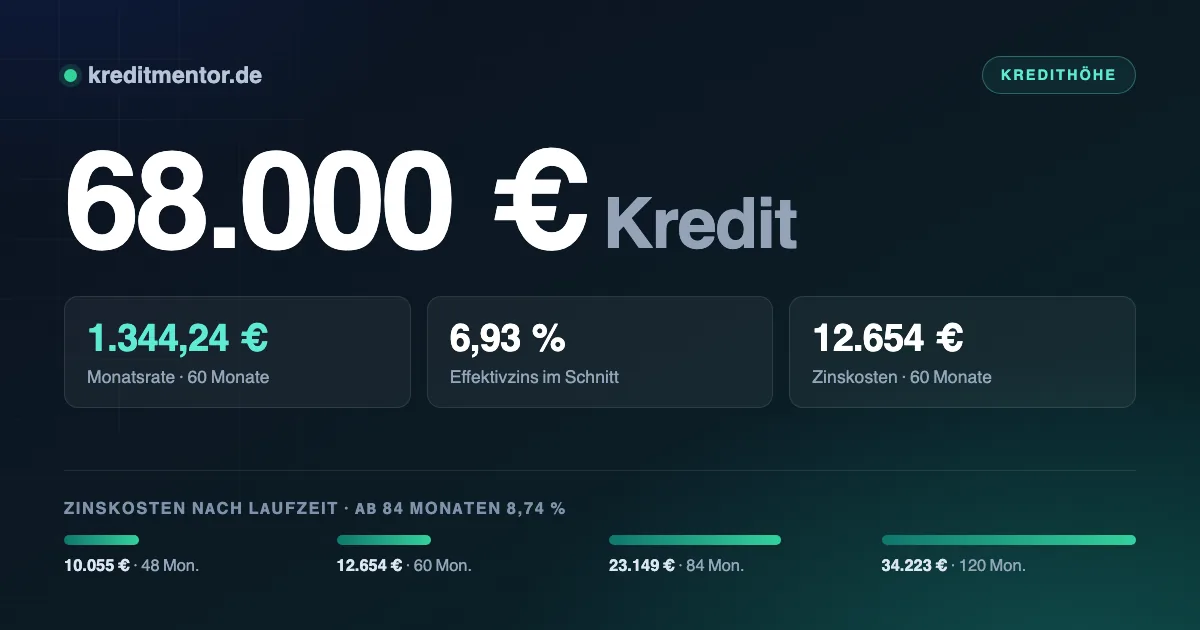
- Ein Kredit über 68.000 Euro kostet bei 60 Monaten Laufzeit 1.344,24 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 48 bis 120 Monaten; dazwischen liegen 24.168 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 4.050 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 680 Euro.
Monatsrate und Gesamtkosten
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 48 Monate | 1.626,14 Euro | 10.055 Euro | 78.055 Euro |
| 60 Monate | 1.344,24 Euro | 12.654 Euro | 80.654 Euro |
| 84 Monate | 1.085,11 Euro | 23.149 Euro | 91.149 Euro |
| 120 Monate | 851,86 Euro | 34.223 Euro | 102.223 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Der Unterschied wird über die Zeit erheblich. Bei 120 statt 48 Monaten zahlst Du 24.168 Euro mehr an Zinsen, hast dafür aber jeden Monat 774,28 Euro mehr Spielraum.
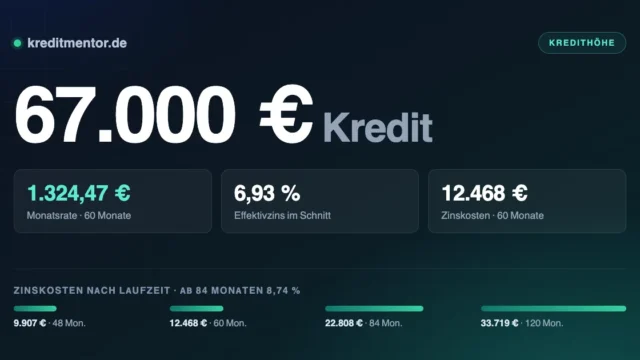
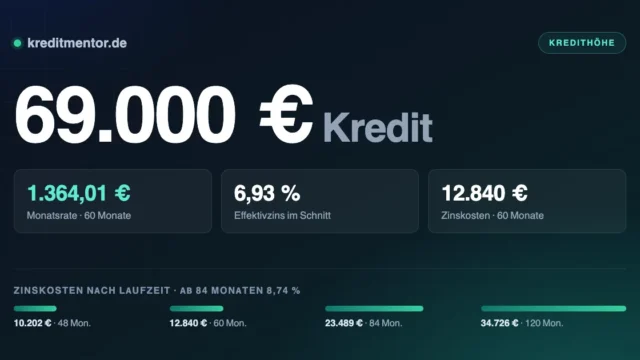
Falls Du zwischen zwei Summen schwankst — bei 60 Monaten Laufzeit kostet ein 67.000 Euro Kredit monatlich 1.324,47 Euro, ein 69.000 Euro Kredit entsprechend 1.364,01 Euro.
Der Kassensturz vor dem Antrag
Als Orientierung gilt die Drittel-Regel: Die Rate sollte höchstens ein Drittel des Betrags ausmachen, der nach allen Fixkosten übrig bleibt. Für 1.344,24 Euro wären das etwa 4.050 Euro frei verfügbares Einkommen.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Der Zinssatz als zweiter Hebel
Hier zeigt sich, warum eine halbe Stunde Vergleich gut bezahlt ist: 8.693 Euro Differenz bei 60 Monaten Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.283,24 Euro | 8.995 Euro |
| 6,93 % (Durchschnitt) | 1.344,24 Euro | 12.654 Euro |
| 9,50 % | 1.428,13 Euro | 17.688 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Was gilt, wenn der Score nicht reicht, haben wir unter Kredit ohne Schufa zusammengetragen.
Was die Bank von Dir erwartet
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Für einzelne Berufs- und Lebenssituationen gelten eigene Regeln, nachzulesen unter Beamtenkredit und Kredit für Rentner.
Was Du mit 68.000 Euro finanzieren kannst
Was mit den 68.000 Euro geschieht, bleibt bei freier Verwendung Dir überlassen. Die Bank interessiert nur eines: ob die monatliche Rate dauerhaft zu Deinem Einkommen passt. Belege über die Verwendung musst Du nicht einreichen.
Eine Zweckbindung lohnt sich trotzdem in einem Fall: Finanzierst Du ein Fahrzeug und hinterlegst die Zulassungsbescheinigung Teil II als Sicherheit, sinkt der Zinssatz oft um einen Prozentpunkt oder mehr. Der Preis dafür ist die Bindung — verkaufen darfst Du das Fahrzeug erst nach Zustimmung der Bank.
Ausführlicher wird es im Ratgeber Immobilienkredit.
Wie der Kreditantrag abläuft
Einen Kredit in dieser Höhe kannst Du online beantragen. Der Ablauf ist einfach und in wenigen Schritten erledigt — vom Kreditrechner bis zur Auszahlung vergehen bei guter Vorbereitung ein bis zwei Werktage. Schneller geht ein Kredit in Deutschland nicht, denn Identifizierung und Bonitätsprüfung sind gesetzlich vorgeschrieben.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Wichtig für einen schnellen Ablauf: Halte Personalausweis, Gehaltsabrechnungen und die Kontoverbindung bereit, bevor Du den Kredit beantragst. Direkt aufs Konto kommt das Geld erst nach der digitalen Unterschrift. Weichen Deine Angaben später von den Kontoauszügen ab, wandert der Antrag in die manuelle Prüfung — und das kostet mehr Zeit, als jede Expressoption spart.
Wie kurz der Weg vom Antrag bis zur Gutschrift wirklich sein kann, haben wir unter Kredit mit Sofortauszahlung durchgerechnet.
Was bei dieser Summe zu klären ist
68.000 Euro sind für einen Ratenkredit viel. Nicht jede Bank vergibt in dieser Höhe ohne
Sicherheiten, und wo sie es tut, prüft sie das Einkommen sehr genau. Rechne mit einer
vollständigen Offenlegung Deiner finanziellen Situation.
Realistisch sind drei Wege. Ein ungesicherter Ratenkredit, sofern das Einkommen die Rate
deutlich trägt. Ein besicherter Kredit gegen Depot, Lebensversicherung oder Fahrzeug. Oder —
bei Immobilienbesitz — ein grundschuldbesichertes Darlehen zu deutlich besseren Konditionen.
Beachte den Zinssprung bei langer Bindung: Über fünf Jahre steigt der Durchschnittssatz von
rund sieben auf fast neun Prozent. Bei dieser Summe macht das über die Laufzeit einen
vierstelligen Unterschied.
Checkliste für den Abschluss
- Effektivzins vergleichen, nicht den Sollzins — nur er enthält alle Kosten
- Pflichtangaben prüfen nach § 491a BGB: Effektivzins, Gesamtbetrag, Anzahl und Höhe der Raten. Fehlen sie, beginnt die Widerrufsfrist nicht zu laufen
- Restschuldversicherung ist freiwillig. Seit 2022 gilt eine Woche Bedenkzeit — nutze sie, um die Ausschlüsse zu lesen
- Nicht aufrunden. Jeder nicht benötigte Euro kostet Zinsen ohne Gegenwert
- Widerrufsrecht: 14 Tage nach Vertragsschluss, ohne Angabe von Gründen (§ 355 BGB)
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Verbraucherkredit. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 68.000 Euro?
Welches Einkommen brauche ich für 68.000 Euro Kredit?
Was ist ein Kredit über 68.000 Euro?
Wann wird der Kredit über 68.000 Euro ausgezahlt?
Spielt die Schufa bei 68.000 Euro eine Rolle?
Lohnt sich eine Restschuldversicherung?
Wie schnell wird ausgezahlt?
Was zählt als Einkommen?
Wie finde ich das günstigste Angebot?
Ratenkredit oder Immobilienfinanzierung?
Aktuelle Zinsen für einen 68.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.