59.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 1.170 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 11.180 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Was ein Kredit über 59.000 Euro kostet, steht nicht im beworbenen Zinssatz. Es steht im Gesamtbetrag — und der unterscheidet sich je nach Laufzeit erheblich.
Häufig geht es dabei um größere Umbaumaßnahmen, die Zusammenführung bestehender Kredite oder eine Beteiligung. Der Verwendungszweck spielt für die Bewilligung keine Rolle, solange der Kredit nicht zweckgebunden ist.
Die Eckdaten auf einen Blick
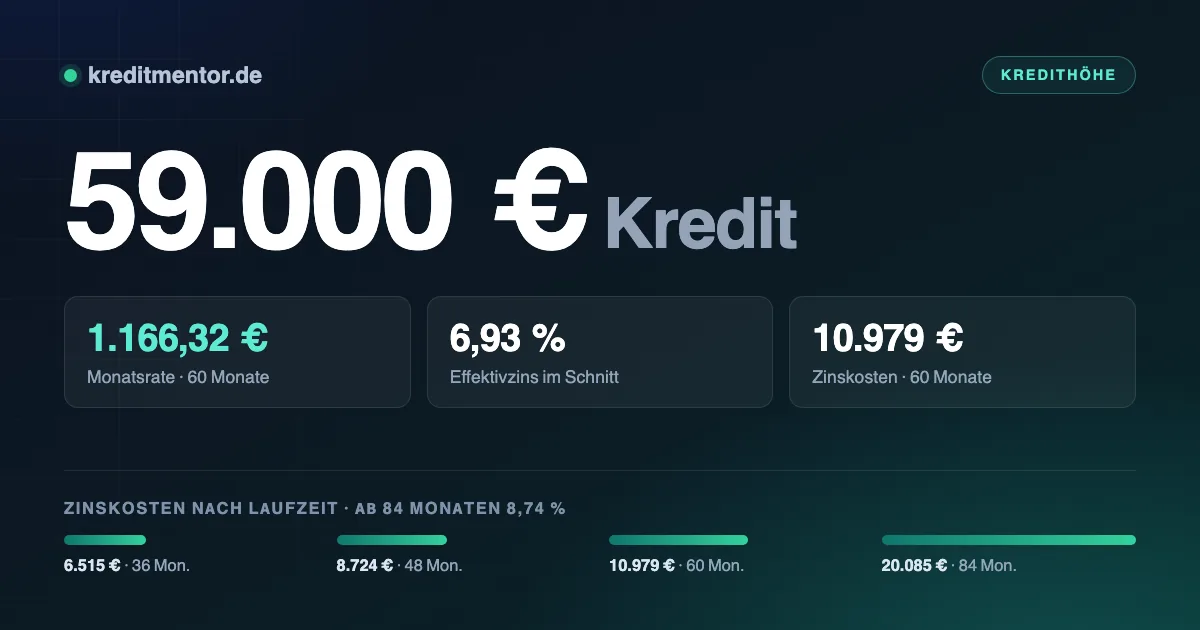
- Ein Kredit über 59.000 Euro kostet bei 48 Monaten Laufzeit 1.410,91 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 13.570 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 4.250 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 590 Euro.
Raten und Zinsen im Überblick
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.819,86 Euro | 6.515 Euro | 65.515 Euro |
| 48 Monate | 1.410,91 Euro | 8.724 Euro | 67.724 Euro |
| 60 Monate | 1.166,32 Euro | 10.979 Euro | 69.979 Euro |
| 84 Monate | 941,49 Euro | 20.085 Euro | 79.085 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Auffällig ist die Spanne: 13.570 Euro Unterschied bei den Zinskosten, je nachdem ob Du über 36 oder 84 Monate zurückzahlst. Die niedrigere Rate hat ihren Preis.
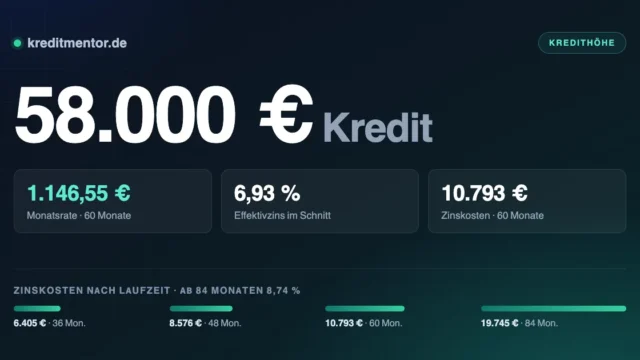
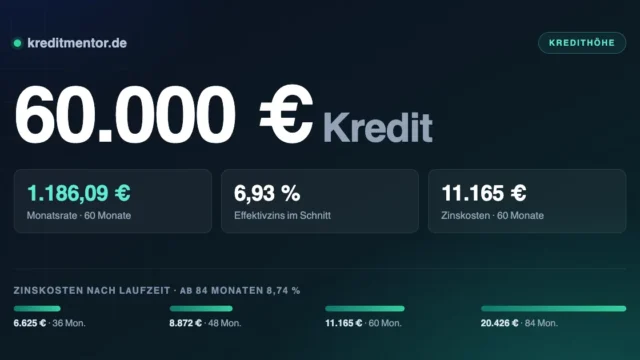
Die Nachbarsummen zum Abgleich: 58.000 Euro Kredit für 1.387,00 Euro im Monat, 60.000 Euro Kredit für 1.434,83 Euro — beides über 48 Monate gerechnet.
Der Zinssatz als zweiter Hebel
Neben der Laufzeit entscheidet der Zinssatz. Zwischen einem guten und einem schwachen Angebot liegen bei dieser Summe 5.930 Euro:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.358,73 Euro | 6.219 Euro |
| 6,93 % (Durchschnitt) | 1.410,91 Euro | 8.724 Euro |
| 9,50 % | 1.482,27 Euro | 12.149 Euro |
Welchen Zins Du bekommst, hängt von der Bonität ab. Vergleiche deshalb mehrere Anbieter, aber immer über Konditionenanfragen: Sie sind für andere Banken unsichtbar. Nur verbindliche Kreditanfragen werden zwölf Monate lang gespeichert und können den Score drücken.
Stehen dort bereits Einträge, sortiert der Ratgeber schufafreier Kredit die Wege, die dann noch offen sind — und was sie an Aufschlag kosten.
Passt die Rate ins Monatsbudget?
Die Bank rechnet mit einer Haushaltsrechnung — und Du solltest das vorher auch tun. Bleiben nach Miete, Versicherungen und Lebenshaltung rund 4.250 Euro übrig, ist eine Rate von 1.410,91 Euro vertretbar.
Vergiss bei der eigenen Rechnung die unregelmäßigen Posten nicht: Versicherungsbeiträge, Autoreparaturen, Nebenkostennachzahlungen. Die Bank kalkuliert sie über Pauschalen mit ein.
Der Sprung bei der Zinsbindung
Bei 59.000 Euro fällt eine Besonderheit ins Gewicht, die bei kleineren Summen kaum auffällt:
Über fünf Jahre Zinsbindung steigt der durchschnittliche Effektivzins deutlich — von rund sieben
auf knapp neun Prozent laut Bundesbank-Statistik.
Das bedeutet: Eine Verlängerung von 60 auf 84 Monate senkt zwar die Rate, kostet aber doppelt
— längere Laufzeit und höherer Satz. Prüfe deshalb genau, ob die niedrigere Rate wirklich nötig
ist oder ob 60 Monate tragbar sind.
Falls nicht: Sicherheiten können den Aufschlag ausgleichen. Ein verpfändetes Depot, eine
abgetretene Lebensversicherung oder — bei Immobilienbesitz — eine Grundschuld verschieben die
Kalkulation der Bank spürbar zu Deinen Gunsten.
Freie Verwendung oder Zweckbindung
Was Du mit 59.000 Euro machst, interessiert die Bank bei freier Verwendung nicht. Sie prüft nur, ob die monatliche Rate zu Deinem Einkommen passt. Das ist der wesentliche Unterschied zu einem gebundenen Darlehen, bei dem Rechnungen und Kaufverträge vorzulegen sind.
Eine Zweckbindung lohnt sich trotzdem in einem Fall: Finanzierst Du ein Fahrzeug und hinterlegst die Zulassungsbescheinigung Teil II als Sicherheit, sinkt der Zinssatz oft um einen Prozentpunkt oder mehr. Der Preis dafür ist die Bindung — verkaufen darfst Du das Fahrzeug erst nach Zustimmung der Bank.
Passend dazu: Bausparvertrag als Finanzierungsbaustein — mit den Besonderheiten, die bei diesem Zweck gelten.
Was die Bank von Dir erwartet
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Sonderfälle behandeln wir getrennt: Kredit für Selbstständige und Beamtenkredit.
So kommst Du an den Kredit über 59.000 Euro
Der Antrag ist online gestellt, bevor der Kaffee kalt wird. Länger dauert alles, was danach kommt: Identität nachweisen, Einkommen belegen, Vertrag unterschreiben. Genau dort entscheidet sich, ob es ein oder fünf Werktage werden.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Am schnellsten geht es, wenn Du vormittags an einem Werktag beantragst, den digitalen Kontoblick nutzt und die Identifizierung sofort erledigst. Die Zahlungsläufe der Banken enden am frühen Nachmittag — ein Antrag am Freitagabend führt zur Auszahlung am Dienstag.
Eilt es, ist Online-Kredit der passende Einstieg.
Bevor Du unterschreibst
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Immobilienkredit und Immobiliendarlehen aufgeschrieben. Passt die Summe doch nicht? In der Übersicht aller Kreditsummen stehen alle Beträge von 500 bis 120.000 Euro, jeweils mit eigener Rechnung.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 59.000 Euro?
Welches Einkommen brauche ich für 59.000 Euro Kredit?
Was ist ein Kredit über 59.000 Euro?
Wann wird der Kredit über 59.000 Euro ausgezahlt?
Spielt die Schufa bei 59.000 Euro eine Rolle?
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Welche Laufzeit sollte ich wählen?
Kann ich den Kredit vorzeitig zurückzahlen?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 59.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.