55.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,53 % Effektivzins liegt die Rate bei rund 1.103 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 11.172 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand August 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
Für 55.000 Euro brauchst Du weder Sicherheiten noch einen festen Verwendungszweck. Was zählt, ist ein regelmäßiges Einkommen, das die Rate mit Puffer trägt.
In der Praxis dienen Kredite dieser Höhe vor allem für eine umfassende Modernisierung, einen Anbau oder die Ablösung mehrerer Altkredite. Wofür Du das Geld einsetzt, bleibt bei freier Verwendung Deine Sache.
Kurz zusammengefasst
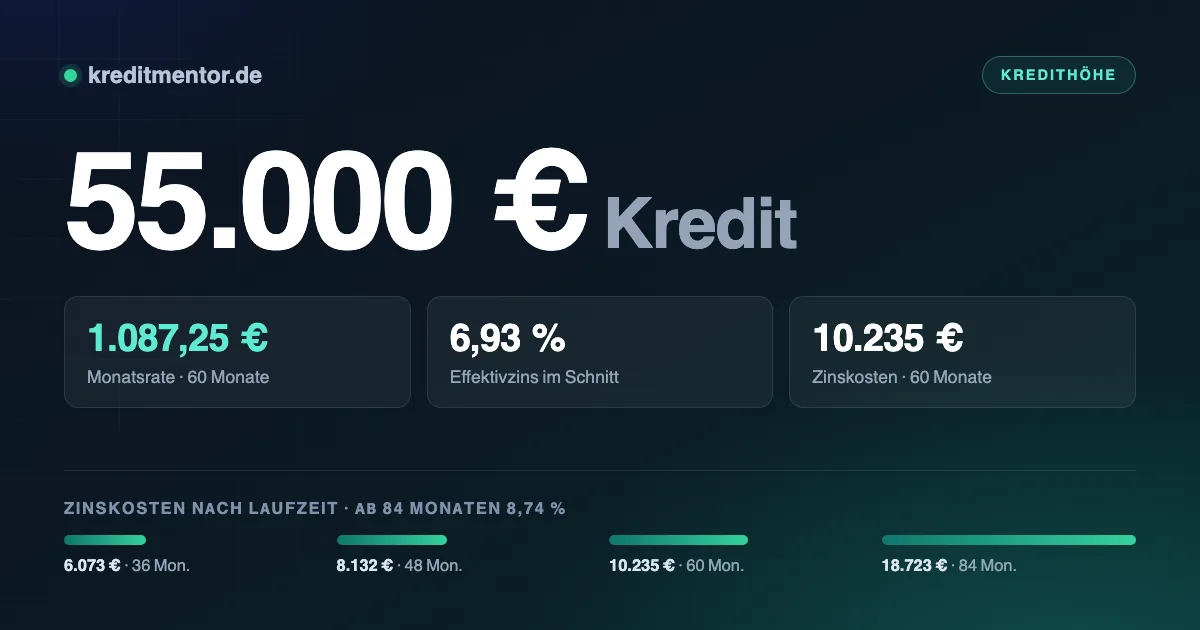
- Ein Kredit über 55.000 Euro kostet bei 48 Monaten Laufzeit 1.315,26 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 12.650 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 3.950 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 550 Euro.
Was Dich der Kredit tatsächlich kostet
Maßgeblich ist der effektive Jahreszins. Der Bundesbank-Durchschnitt für Ratenkredite mit ein bis fünf Jahren Zinsbindung liegt derzeit bei 6,93 Prozent.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 1.696,48 Euro | 6.073 Euro | 61.073 Euro |
| 48 Monate | 1.315,26 Euro | 8.132 Euro | 63.132 Euro |
| 60 Monate | 1.087,25 Euro | 10.235 Euro | 65.235 Euro |
| 84 Monate | 877,66 Euro | 18.723 Euro | 73.723 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Zwischen 36 und 84 Monaten liegen 12.650 Euro Zinsdifferenz. Wer die höhere Rate von 1.696,48 Euro stemmen kann, ist deutlich früher fertig und zahlt spürbar weniger.
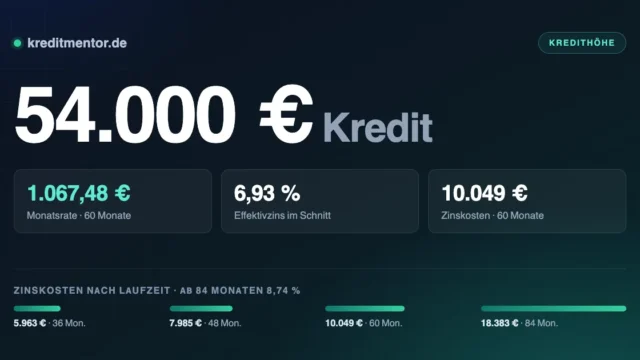
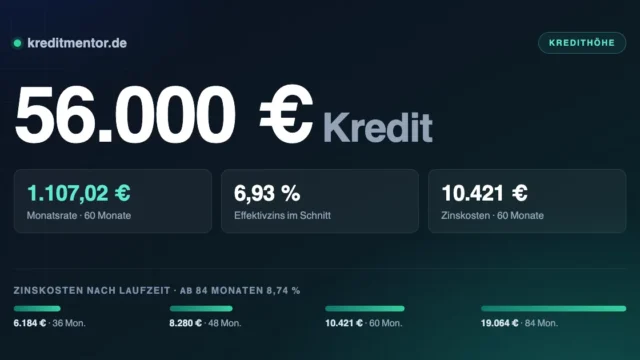
Ein Blick nach links und rechts lohnt sich, denn ein paar tausend Euro mehr oder weniger verschieben die Rate spürbar: 54.000 Euro Kredit bedeutet 1.291,34 Euro monatlich, 56.000 Euro Kredit sind 1.339,17 Euro — jeweils bei 48 Monaten.
Der Kassensturz vor dem Antrag
Setz Dich einmal mit den Kontoauszügen der letzten drei Monate hin. Was nach allen Fixkosten übrig bleibt, ist Deine Grundlage: Bei 1.315,26 Euro Rate sollten es rund 3.950 Euro sein.
Die Haushaltsrechnung der Bank folgt derselben Logik, nutzt aber eigene Erfahrungswerte für die Lebenshaltung. Trage Einkommen und Ausgaben deshalb realistisch ein, nicht wunschgemäß.
Wie viel der Zinssatz ausmacht
Hier zeigt sich, warum eine halbe Stunde Vergleich gut bezahlt ist: 5.528 Euro Differenz bei 48 Monaten Laufzeit:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 1.266,61 Euro | 5.797 Euro |
| 6,93 % (Durchschnitt) | 1.315,26 Euro | 8.132 Euro |
| 9,50 % | 1.381,77 Euro | 11.325 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Was gilt, wenn der Score nicht reicht, haben wir unter schufafreier Kredit zusammengetragen.
Was die Bank von Dir erwartet
- Volljährigkeit und Wohnsitz in Deutschland
- Deutsches Girokonto auf Deinen Namen
- Regelmäßiges Einkommen aus Arbeit, Rente oder selbstständiger Tätigkeit
- Ausreichender Puffer in der Haushaltsrechnung
- Keine harten Negativmerkmale in der Schufa
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Diese Prüfung ist keine Kür: § 505a BGB verpflichtet jede Bank dazu. Wer selbstständig ist, weist das Einkommen über Steuerbescheide und betriebswirtschaftliche Auswertungen der letzten beiden Jahre nach.
Nicht jede Einkommensart wird gleich bewertet — die Unterschiede haben wir unter Kredit für Selbstständige sowie Beamtenkredit aufgeschrieben.
Wofür sich ein Kredit über 55.000 Euro eignet
Bei einem Kredit über 55.000 Euro ist die Verwendung normalerweise Deine Sache. Zweckgebundene Varianten gibt es zwar, sie lohnen aber nur, wenn die Sicherheit den Zinssatz spürbar senkt — sonst zahlst Du Flexibilität ohne Gegenleistung ein.
Wovon Du unabhängig vom Zweck absehen solltest: laufende Ausgaben mit einem Kredit zu decken. Wenn das Einkommen die Fixkosten dauerhaft nicht trägt, verschiebt ein Kredit das Problem und vergrößert es. In dem Fall hilft eine Schuldnerberatung weiter, und die ist bei den Verbraucherzentralen und Wohlfahrtsverbänden kostenlos.
Passend dazu: Renovierungskredit — mit den Besonderheiten, die bei diesem Zweck gelten.
Schritt für Schritt zum Kredit
Wer einen Kredit aufnehmen möchte, durchläuft heute einen weitgehend automatisierten Ablauf. Die Entscheidung fällt in Sekunden, die eigentliche Zeit vergeht bei Identifizierung, Nachweisprüfung und Überweisung.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Wichtig für einen schnellen Ablauf: Halte Personalausweis, Gehaltsabrechnungen und die Kontoverbindung bereit, bevor Du den Kredit beantragst. Direkt aufs Konto kommt das Geld erst nach der digitalen Unterschrift. Weichen Deine Angaben später von den Kontoauszügen ab, wandert der Antrag in die manuelle Prüfung — und das kostet mehr Zeit, als jede Expressoption spart.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Online-Kredit — dort steht, welche Zusagen realistisch sind.
Mehrere Kredite zusammenführen
Summen in dieser Größenordnung dienen häufig der Umschuldung: Aus mehreren Altkrediten,
einem dauerhaft genutzten Dispo und laufenden Ratenverträgen wird ein Kredit mit einer Rate.
Der Vorteil ist doppelt. Erstens sinkt meist der Durchschnittszins, weil größere Summen
günstiger kalkuliert werden und der Dispo mit seinem zweistelligen Satz wegfällt. Zweitens
entsteht ein fester Tilgungsplan mit klarem Ende.
Rechne die Ablösekosten ein: Bei laufenden Verbraucherkrediten darf die Bank nach § 502 BGB
höchstens ein Prozent der zurückgezahlten Summe verlangen, bei einer Restlaufzeit unter einem
Jahr nur 0,5 Prozent. Vergleiche anschließend die Gesamtbeträge — nicht die Raten, denn eine
gestreckte Laufzeit senkt die Rate, erhöht aber die Kosten.
Worauf Du achten solltest
- Schufaneutral vergleichen. Konditionenanfragen belasten den Score nicht, verbindliche Kreditanfragen schon
- Effektivzins statt Sollzins — nur der erste enthält alle bei Abschluss feststehenden Kosten
- Pflichtangaben kontrollieren (§ 491a BGB). Fehlen sie, läuft die Widerrufsfrist nicht an
- Keine Restschuldversicherung unterschreiben, ohne die Ausschlüsse gelesen zu haben. Es gilt eine Woche Bedenkzeit
- Die Summe knapp halten. Was Du nicht brauchst, kostet trotzdem Zinsen
Wie diese Kreditform grundsätzlich funktioniert und wo ihre Grenzen liegen, erklärt Hauskredit. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 55.000 Euro?
Welches Einkommen brauche ich für 55.000 Euro Kredit?
Was ist ein Kredit über 55.000 Euro?
Wann wird der Kredit über 55.000 Euro ausgezahlt?
Spielt die Schufa bei 55.000 Euro eine Rolle?
Was passiert, wenn ich eine Rate nicht zahlen kann?
Wie schnell wird ausgezahlt?
Kann ich den Kredit vorzeitig zurückzahlen?
Bekomme ich den Kredit auch mit mittlerer Bonität?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 55.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,70 % |
| Zinsbindung bis 1 Jahr | 6,41 % |
| Zinsbindung über 1 bis 5 Jahre | 7,53 % |
| Zinsbindung über 5 Jahre | 9,37 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand August 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.