32.000 Euro Kredit
Auf einen Blick
- Bei 60 Monaten Laufzeit und 7,05 % Effektivzins liegt die Rate bei rund 634 € im Monat.
- Über die gesamte Laufzeit zahlst Du etwa 6.064 € Zinsen.
- Sondertilgungen sind bei Verbraucherkrediten gesetzlich jederzeit möglich — die Entschädigung ist auf 1 % des zurückgezahlten Betrags begrenzt.
Beispielrechnung mit gleichbleibender Rate. Zinssatz: Bundesbank-Durchschnitt für Ratenkredite (Stand Juli 2026). Kein Angebot — Deine Konditionen hängen von Bonität, Laufzeit und Bank ab.
32.000 Euro sind ein Betrag, den die meisten Banken ohne Sicherheiten vergeben. Entscheidend für die Kosten ist deshalb nicht die Summe, sondern die Kombination aus Laufzeit und Zinssatz — beides kannst Du beeinflussen.
Wer diese Summe aufnimmt, finanziert damit typischerweise größere Umbaumaßnahmen, die Zusammenführung bestehender Kredite oder eine Beteiligung. Nachweise über die Verwendung sind bei einem freien Ratenkredit nicht nötig.
Kurz zusammengefasst
- Ein Kredit über 32.000 Euro kostet bei 48 Monaten Laufzeit 765,24 Euro monatlich — gerechnet mit dem Bundesbank-Durchschnitt von 6,93 Prozent effektivem Jahreszins.
- Über die gesamte Laufzeit reicht die Spanne von 36 bis 84 Monaten; dazwischen liegen 7.360 Euro Zinsdifferenz.
- Damit die Rate tragbar ist, sollten nach allen Fixkosten rund 2.300 Euro frei verfügbar sein.
- Der Kredit ist zur freien Verwendung — Du musst nicht angeben, wofür Du das Geld einsetzt. Eine Schufa-Abfrage gehört zu jeder Kreditvergabe dazu.
- Vorzeitige Rückzahlung ist jederzeit möglich; die Bank darf dafür höchstens ein Prozent verlangen, hier also rund 320 Euro.
Was Dich der Kredit tatsächlich kostet
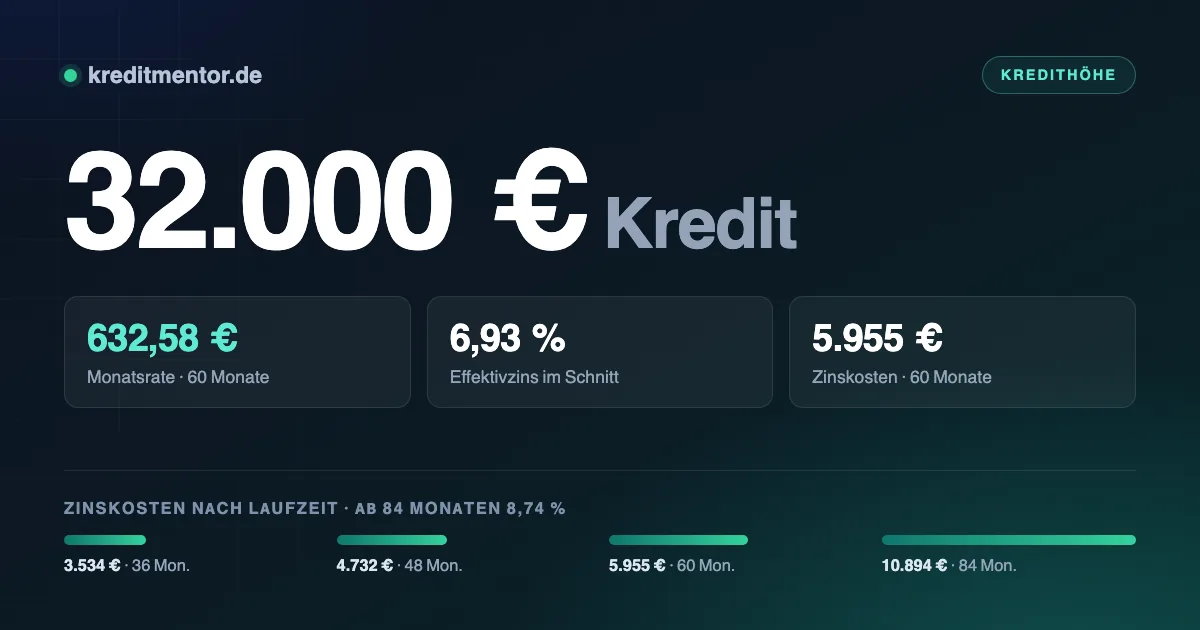
Gerechnet wird mit 6,93 Prozent effektiv — dem aktuellen Durchschnitt für Ratenkredite laut Bundesbank-Zinsstatistik. Die aktuellen Werte stehen in der Tabelle weiter unten.
| Laufzeit | Monatsrate | Zinskosten gesamt | Rückzahlung gesamt |
|---|---|---|---|
| 36 Monate | 987,04 Euro | 3.534 Euro | 35.534 Euro |
| 48 Monate | 765,24 Euro | 4.732 Euro | 36.732 Euro |
| 60 Monate | 632,58 Euro | 5.955 Euro | 37.955 Euro |
| 84 Monate | 510,64 Euro | 10.894 Euro | 42.894 Euro |
Für Laufzeiten über 60 Monate ist der höhere Durchschnittszins von 8,74 Prozent angesetzt — Banken verlangen für längere Zinsbindungen mehr.
Wer rechnet, sieht schnell, wo das Geld bleibt: 7.360 Euro trennen die kürzeste von der längsten Variante. Das ist der Preis für 476,41 Euro weniger monatliche Belastung.
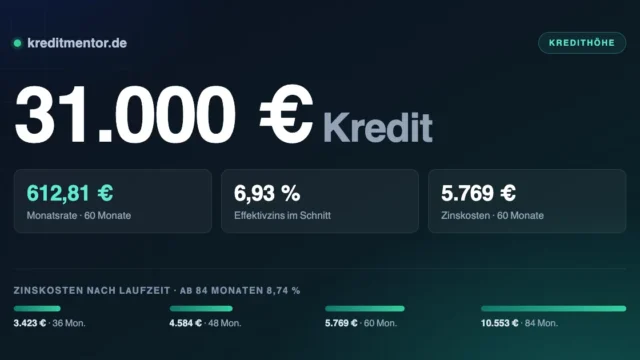
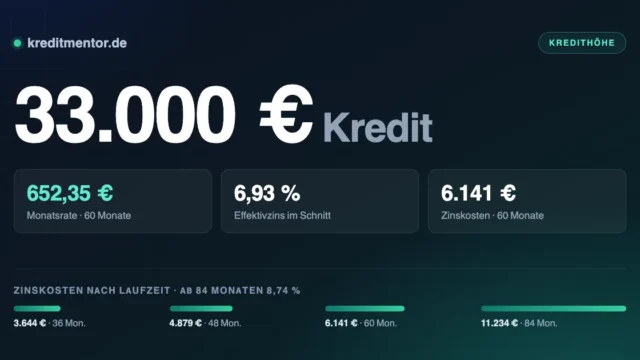
Falls Du zwischen zwei Summen schwankst — bei 48 Monaten Laufzeit kostet ein 31.000 Euro Kredit monatlich 741,33 Euro, ein 33.000 Euro Kredit entsprechend 789,15 Euro.
Der Kassensturz vor dem Antrag
Entscheidend ist nicht das Bruttoeinkommen, sondern was am Monatsende tatsächlich frei ist. Für eine Rate von 765,24 Euro solltest Du etwa 2.300 Euro Spielraum haben — der Rest ist Puffer.
Beim Antrag prüft die Bank dasselbe, setzt aber eigene Pauschalen für Lebenshaltungskosten an. Wer optimistisch schätzt statt abzuschreiben, riskiert eine Ablehnung im zweiten Schritt.
Warum sich der Vergleich lohnt
Ein Vergleich lohnt sich vor allem wegen des Zinssatzes. Bei 48 Monaten bedeutet die Spanne zwischen den Angeboten 3.216 Euro Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 5,00 % | 736,94 Euro | 3.373 Euro |
| 6,93 % (Durchschnitt) | 765,24 Euro | 4.732 Euro |
| 9,50 % | 803,94 Euro | 6.589 Euro |
Beworbene Zinssätze gelten meist nur für die beste Bonitätsklasse. Nach der Preisangabenverordnung muss der Werbezins allerdings mindestens zwei Dritteln der tatsächlich abgeschlossenen Verträge gewährt worden sein. Frage schufaneutral an — eine Konditionenanfrage beeinflusst Deinen Score nicht, eine verbindliche Kreditanfrage schon.
Ist die Auskunft nicht sauber, wird es teurer, aber nicht aussichtslos. Die Möglichkeiten stehen unter schufafreier Kredit.
Die Bedingungen im Überblick
- Mindestalter 18 Jahre und fester Wohnsitz in Deutschland
- Ein auf Dich laufendes Girokonto bei einer deutschen Bank
- Nachweisbares, regelmäßiges Einkommen
- Genug Spielraum nach allen festen Ausgaben
- Eine Schufa ohne laufende Inkassoverfahren oder eidesstattliche Versicherung
- Bei Angestellten meist: beendete Probezeit, häufig ein unbefristeter Vertrag
Nach § 505a BGB muss die Bank prüfen, ob Du den Kredit voraussichtlich zurückzahlen kannst. Bei selbstständiger Tätigkeit treten Einkommensteuerbescheide und BWA an die Stelle der Gehaltsabrechnung.
Sonderfälle behandeln wir getrennt: Beamtenkredit und Kredit für Rentner.
Wofür sich ein Kredit über 32.000 Euro eignet
Bei einem Kredit über 32.000 Euro ist die Verwendung normalerweise Deine Sache. Zweckgebundene Varianten gibt es zwar, sie lohnen aber nur, wenn die Sicherheit den Zinssatz spürbar senkt — sonst zahlst Du Flexibilität ohne Gegenleistung ein.
Wovon Du unabhängig vom Zweck absehen solltest: laufende Ausgaben mit einem Kredit zu decken. Wenn das Einkommen die Fixkosten dauerhaft nicht trägt, verschiebt ein Kredit das Problem und vergrößert es. In dem Fall hilft eine Schuldnerberatung weiter, und die ist bei den Verbraucherzentralen und Wohlfahrtsverbänden kostenlos.
Zu einem der häufigsten Zwecke gibt es einen eigenen Ratgeber: Renovierungskredit.
Wie der Kreditantrag abläuft
Der Antrag ist online gestellt, bevor der Kaffee kalt wird. Länger dauert alles, was danach kommt: Identität nachweisen, Einkommen belegen, Vertrag unterschreiben. Genau dort entscheidet sich, ob es ein oder fünf Werktage werden.
- Kreditsumme und Laufzeit festlegen. Je kürzer die Laufzeit, desto niedriger die Zinskosten — desto höher aber die monatliche Rate.
- Unverbindliches Kreditangebot einholen. Eine Konditionenanfrage ist für Dritte nicht sichtbar und beeinflusst den Schufa-Score nicht.
- Antrag online abschicken mit den persönlichen Daten und der Haushaltsrechnung.
- Sofortentscheidung abwarten — sie kommt automatisiert in Sekunden, ist aber noch vorläufig.
- Identifizierung und Nachweise erledigen. Hier bleiben die meisten Anträge liegen, deshalb am besten sofort.
- Auszahlung aufs Girokonto. Bei einem Antrag am Vormittag eines Werktags ist das Geld oft schon am nächsten Tag da.
Am schnellsten geht es, wenn Du vormittags an einem Werktag beantragst, den digitalen Kontoblick nutzt und die Identifizierung sofort erledigst. Die Zahlungsläufe der Banken enden am frühen Nachmittag — ein Antrag am Freitagabend führt zur Auszahlung am Dienstag.
Soll das Geld möglichst rasch auf dem Konto sein, lohnt der Blick auf Sofortkredit — dort steht, welche Zusagen realistisch sind.
Wann Sicherheiten den Zins senken
Ab Summen wie 32.000 Euro prüfen Banken genauer — und honorieren Sicherheiten deutlicher.
Infrage kommen ein verpfändetes Wertpapierdepot mit einem Beleihungswert von meist 50 bis 70
Prozent, eine abgetretene Kapitallebensversicherung oder ein abbezahltes Fahrzeug.
Besitzt Du eine Immobilie, gibt es eine weitere Möglichkeit: ein grundschuldbesichertes
Darlehen. Die Zinsen liegen dort deutlich niedriger, dafür fallen einmalige Notar- und
Grundbuchkosten an. Als Faustregel lohnt sich das ab etwa 30.000 Euro — darunter zehren die
Nebenkosten den Zinsvorteil auf.
Auch die Laufzeit spielt eine Rolle: Über 60 Monate steigt der Durchschnittszins von rund
sieben auf fast neun Prozent. Wer die höhere Rate tragen kann, spart doppelt.
Bevor der Vertrag zustande kommt
- Nur den Effektivzins vergleichen. Der Sollzins sagt nichts über die Gesamtkosten aus
- Den Gesamtbetrag ansehen, nicht die Monatsrate — eine niedrige Rate über lange Laufzeit ist am Ende teurer
- Zusatzprodukte hinterfragen. Restschuldversicherungen werden gern mitverkauft und sind immer freiwillig
- Sondertilgungsrecht erfragen. Viele Banken räumen jährliche Freibeträge kostenlos ein
- Vertrag in Ruhe lesen. Nach Abschluss bleiben 14 Tage Widerrufsrecht (§ 355 BGB)
Was hinter der Kreditform steckt, haben wir unter Verbraucherkredit aufgeschrieben. Andere Beträge findest Du in der Übersicht aller Kreditsummen — von 500 bis 120.000 Euro, jeder mit eigenen Zahlen.
Häufig gestellte Fragen
Wie hoch ist die Rate bei 32.000 Euro?
Welches Einkommen brauche ich für 32.000 Euro Kredit?
Was ist ein Kredit über 32.000 Euro?
Wann wird der Kredit über 32.000 Euro ausgezahlt?
Spielt die Schufa bei 32.000 Euro eine Rolle?
Kann ich den Kredit vorzeitig zurückzahlen?
Schadet der Kreditvergleich meiner Schufa?
Kann ich einen bestehenden Kredit damit ablösen?
Welche Laufzeit sollte ich wählen?
Ab wann lohnt sich eine Grundschuld?
Aktuelle Zinsen für einen 32.000 € Kredit
| Laufzeit / Zinsbindung | Effektivzins p. a. |
|---|---|
| Alle Konsumentenkredite | 8,23 % |
| Zinsbindung bis 1 Jahr | 6,35 % |
| Zinsbindung über 1 bis 5 Jahre | 7,05 % |
| Zinsbindung über 5 Jahre | 9,00 % |
Durchschnittliche Effektivzinssätze im Neugeschäft deutscher Banken, Stand Juli 2026 (vorläufiger Wert). Quelle: Deutsche Bundesbank, MFI-Zinsstatistik. Es handelt sich um Durchschnittswerte — Dein persönlicher Zinssatz hängt von Bonität, Laufzeit und Anbieter ab.